可转债入门:股债双重特性、发债炒作 SOP 与判读公司企图
一句话要点:可转债兼具保本债权与换股机会,多数公司发债是想用股票而非现金还钱,所以常在低档发债后拉抬股价,从转换价与可转债市价就能看出企图,再搭配主力买超操作。
关键观点
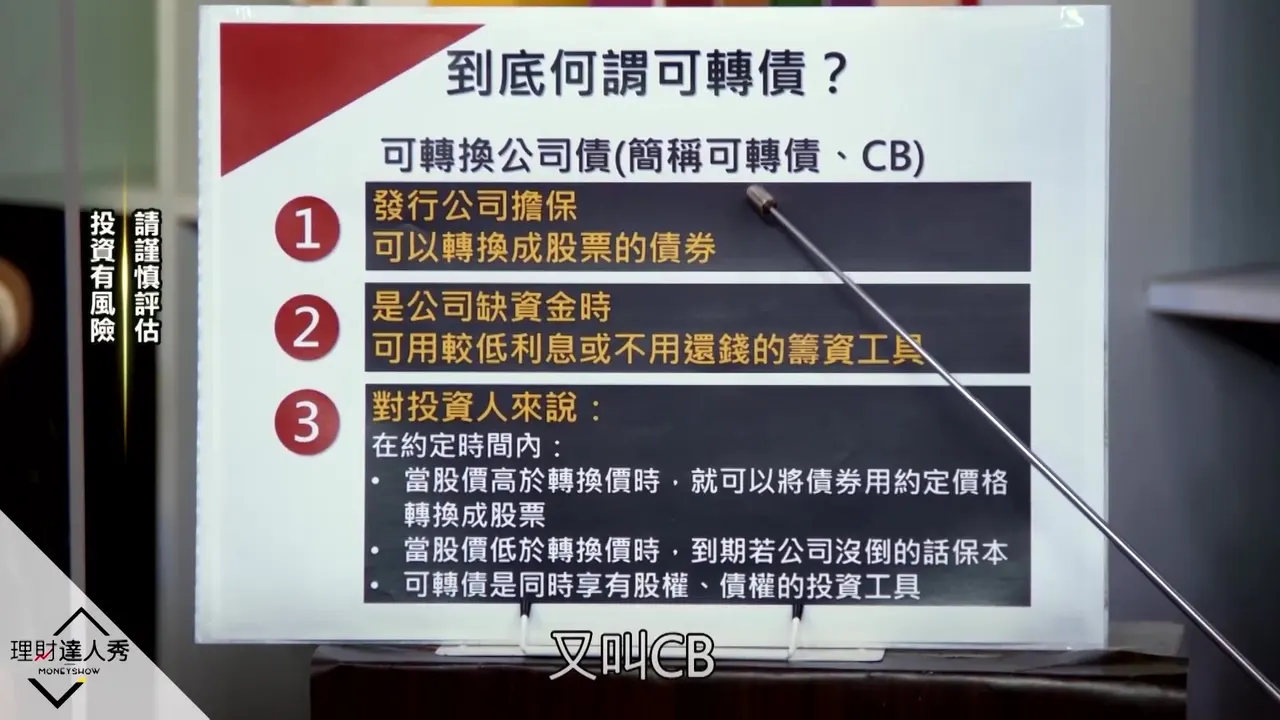
- 可转债一种产品两种用途:股价跌时当债主,到期至少拿回 100 元,但只有有担保才一定保本,无担保如复兴航空倒闭前只剩 40、50 元;股价涨过转换价就换成股票当股东。
- 优点是交易成本低、不用交易税、股票涨时跟着涨;缺点是涨到 130 元以上可能被提前赎回(阳明最高本可达 2200 元,却在 200 多元被赎回)、倒闭与流动性风险,因此要避开 60–70 元的低价可转债。
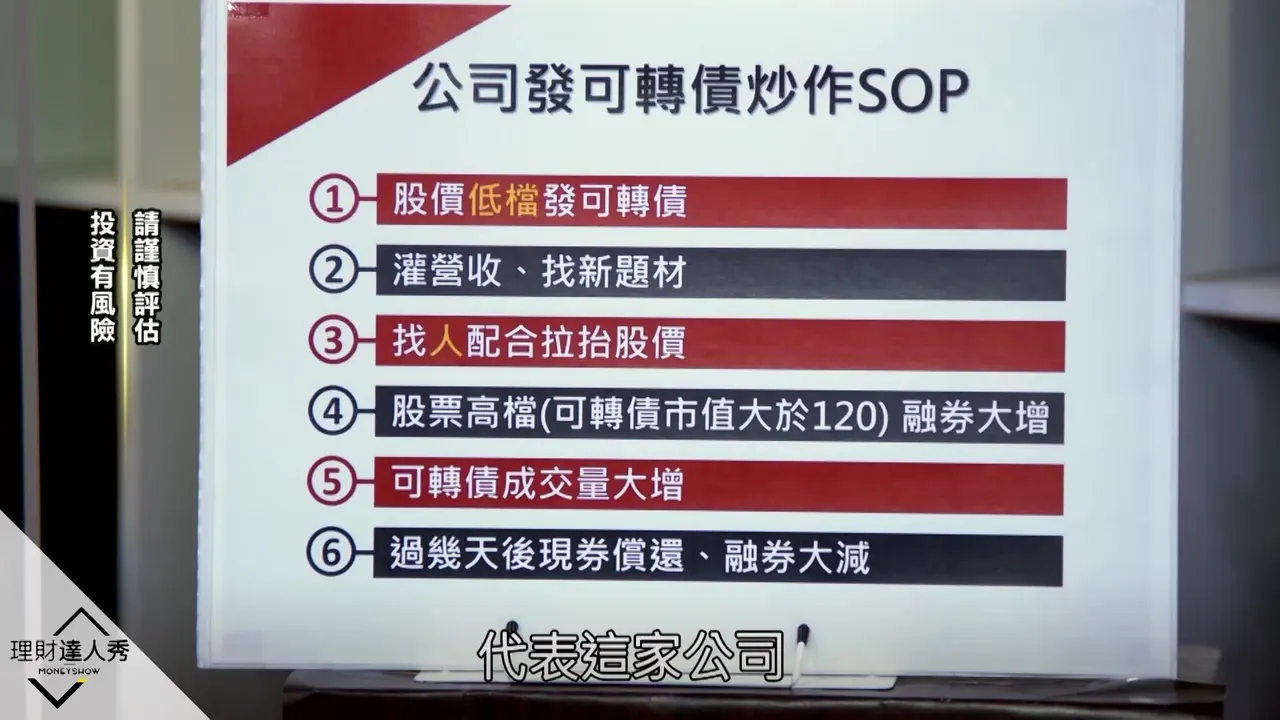
- 信用差的公司缺钱时银行不愿借,发可转债大多是为了不还钱,流程是低档发债、3 个月内不能换股的期间营收突然增加(不一定是灌的)、找题材、找人喊盘,把市值拉到 120 以上;最后吃亏的是股本膨胀、EPS 缩水的小股东。
- 判读方法:转换张数 = 100 ÷ 转换价,市值 = 股价 × 转换张数;当可转债市价高于换股市值,代表持有的特定人预期股价会被拉抬,可由此猜测公司企图。
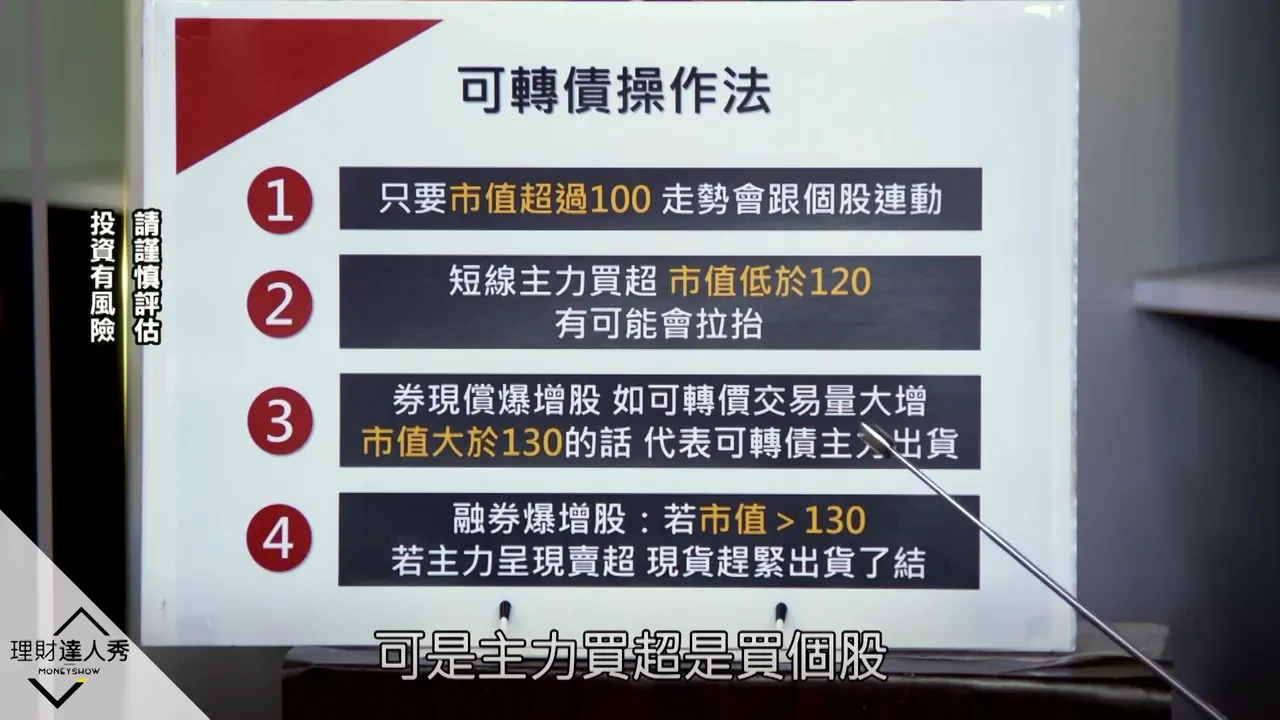
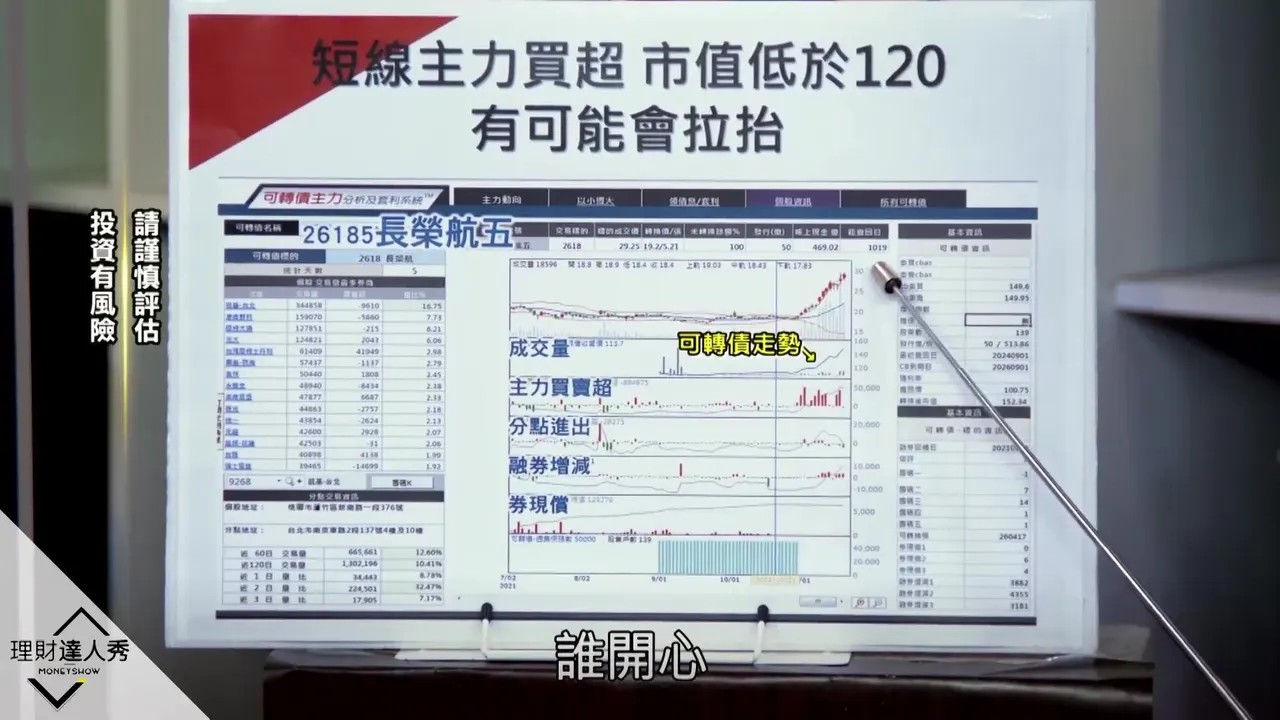
- 实战上看转换后市值低于 120 且短线主力买超的个股,如长荣航过转换价后可转债从 110 多元喷到快 160 元;可转债有保底但规模小,大部位应做现股。
分段摘要
5:00担保类型与保本特性
说明可转债分有担保与无担保,无担保便宜但风险高;公司发行目的是低息筹资甚至不还钱,投资人则希望公司把股价拉高换股。到期时公司没倒至少保本 100 元,有担保一定保本,无担保则不一定,如复兴航空倒闭前只剩 40、50 元。
▶ 从这里看8:05股债双重特性的优势
总结可转债是兼具股权与债权的工具:股价跌时当债主保本,股价涨时当股东获利,一种产品两种用途。若担心买股票会赔,可挑 98、99 元且有担保的可转债,至少有 100 元的保底,前提是正派经营的公司。
▶ 从这里看9:05柜买中心查找教学
可转债由柜买中心管理,相关信息放在柜买中心网页的债券市场信息,而非证交所。债券代号为 5 码数字,页面列出发行人、发行与到期日、年限(通常 3–5 年)及发行金额,也附有发行数据可进一步查看。
▶ 从这里看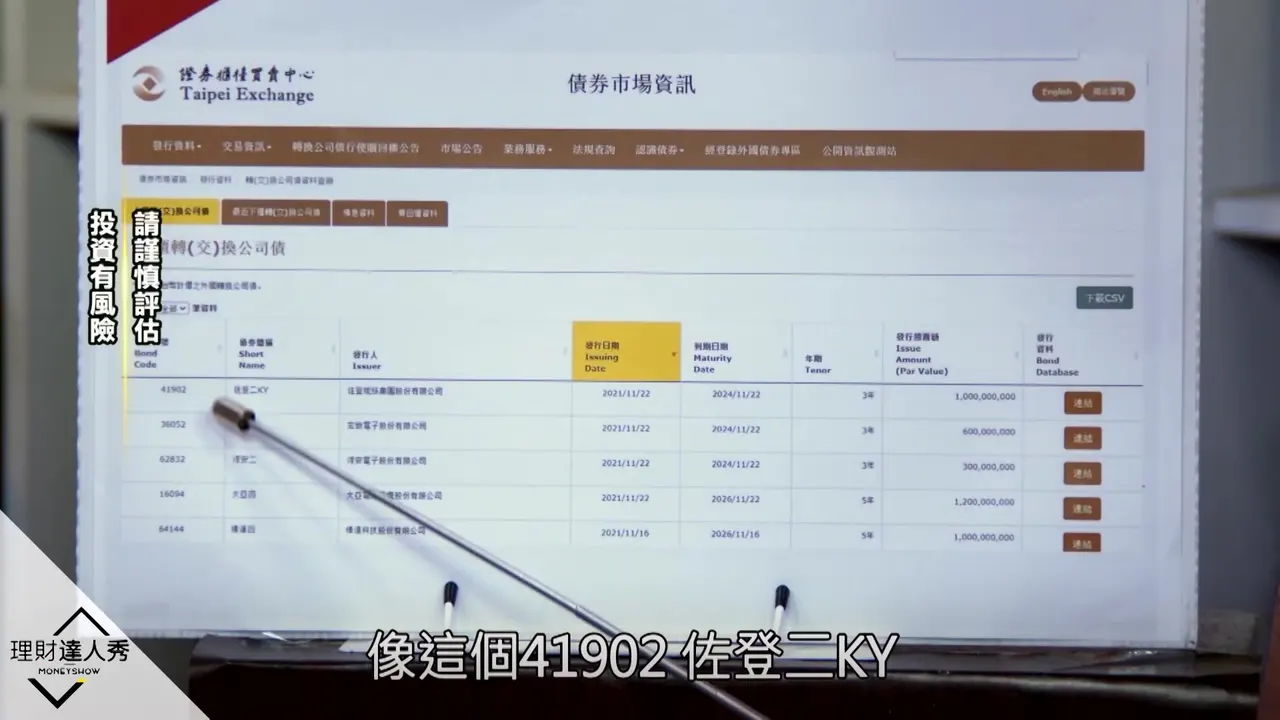
10:15可转债的优点与缺点
优点是保本风险低、交易成本低:买卖不用交易税,股票上涨时可转债也会跟涨,但不能当冲。缺点包括涨到 130 元以上可能被公司提前赎回,如阳明可转债若未被赎回最高可到 2200 元,实际在 200 多元就被赎回;也有公司倒闭风险,如乐升案,不过负责人倒闭要坐牢,所以公司通常不敢轻易让它倒,建议避开 60–70 元的低价可转债;另有流动性风险,交易量少可能卖不掉。
▶ 从这里看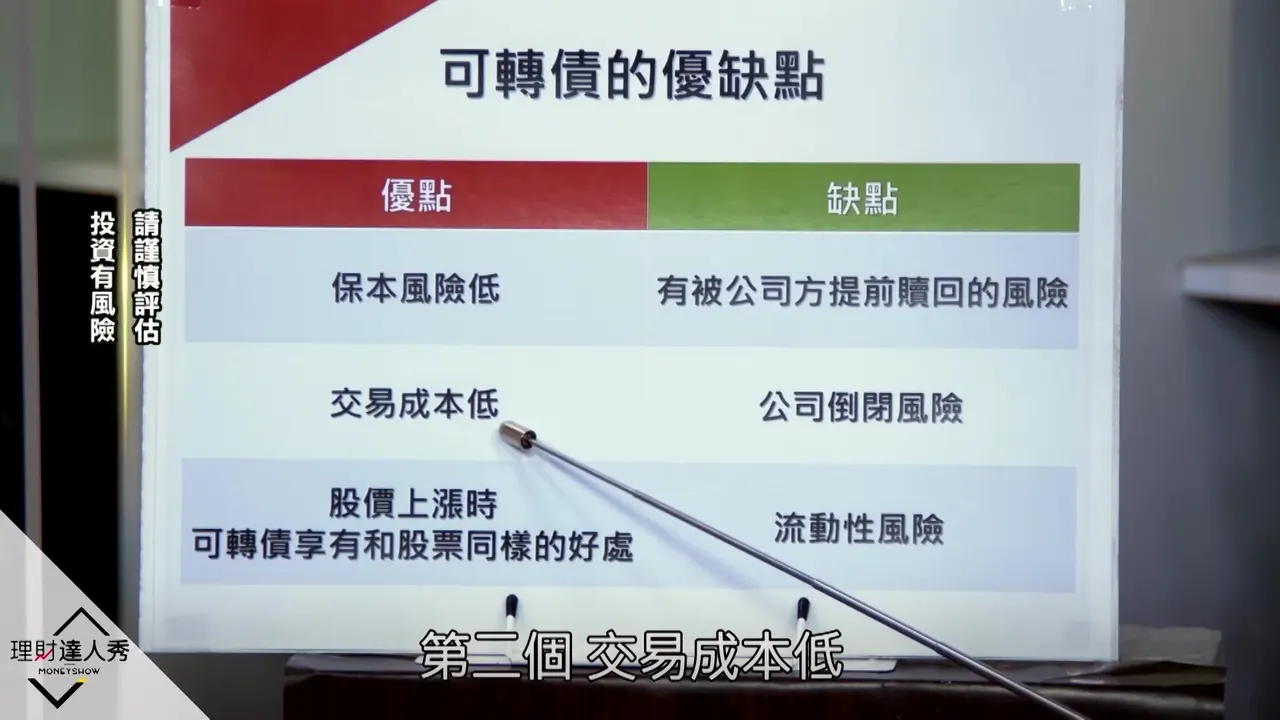
14:25信用差公司发债的算计
信用差的公司(信评 7–9)银行不愿借钱,发可转债大多是为了不还钱,会拉抬股价让债券换成股票,持有债券的特定人与公司都赚到。讲者分享自己买可转债选择权的经验:转换价 69 元、股价 68 元,可转债以 100.5 元买进,结果公司真的还钱而赔钱。最后吃亏的是小股东:股本从 5 亿膨胀成 10 亿,EPS 缩水。
▶ 从这里看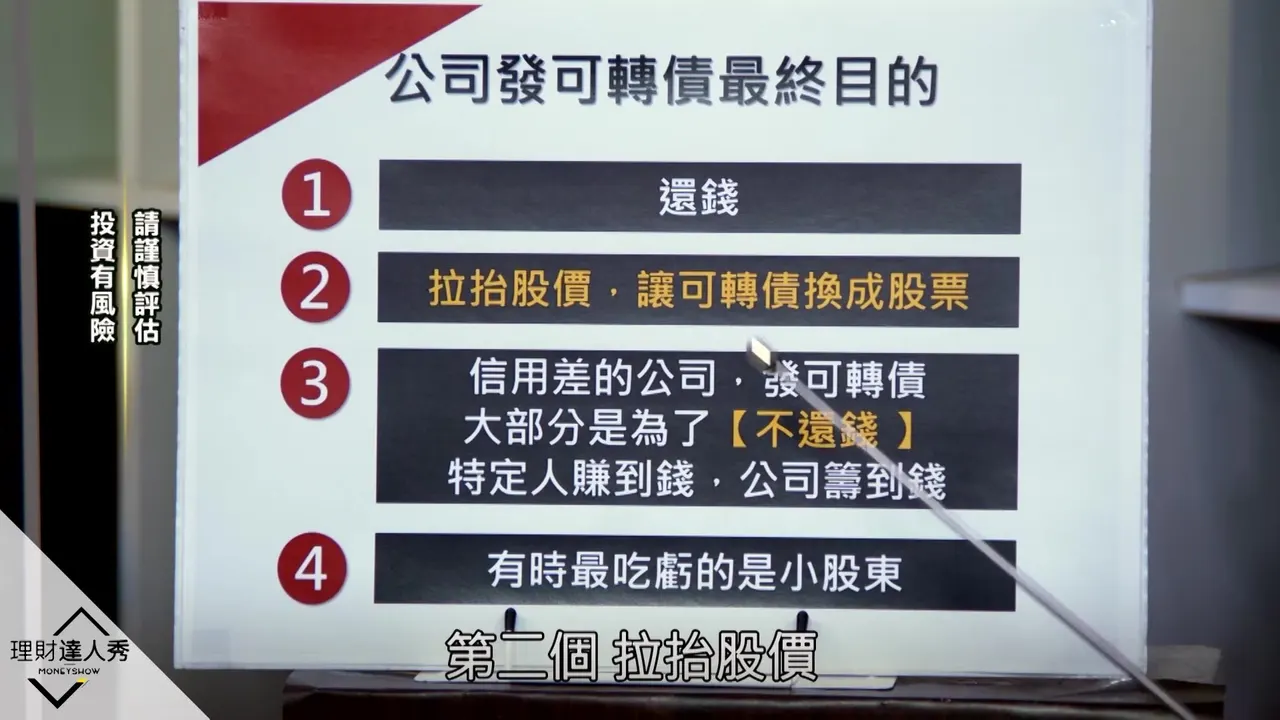
19:11拉抬手法与出场信号
发债后 3 个月内拉抬股价的手法:营收突然增加或好消息刚好出现、找新题材(如化工、纺织转做营建),以及找人配合在媒体上喊盘。高档时可转债市值会大于 120,厉害的可炒到 150、200;可转债成交量大增代表有人换手;先融券放空再把可转债换成股票合并冲销叫现券偿还,高档出现现券偿还,代表已套现,行情可能告一段落。
▶ 从这里看22:45转换张数与市值计算
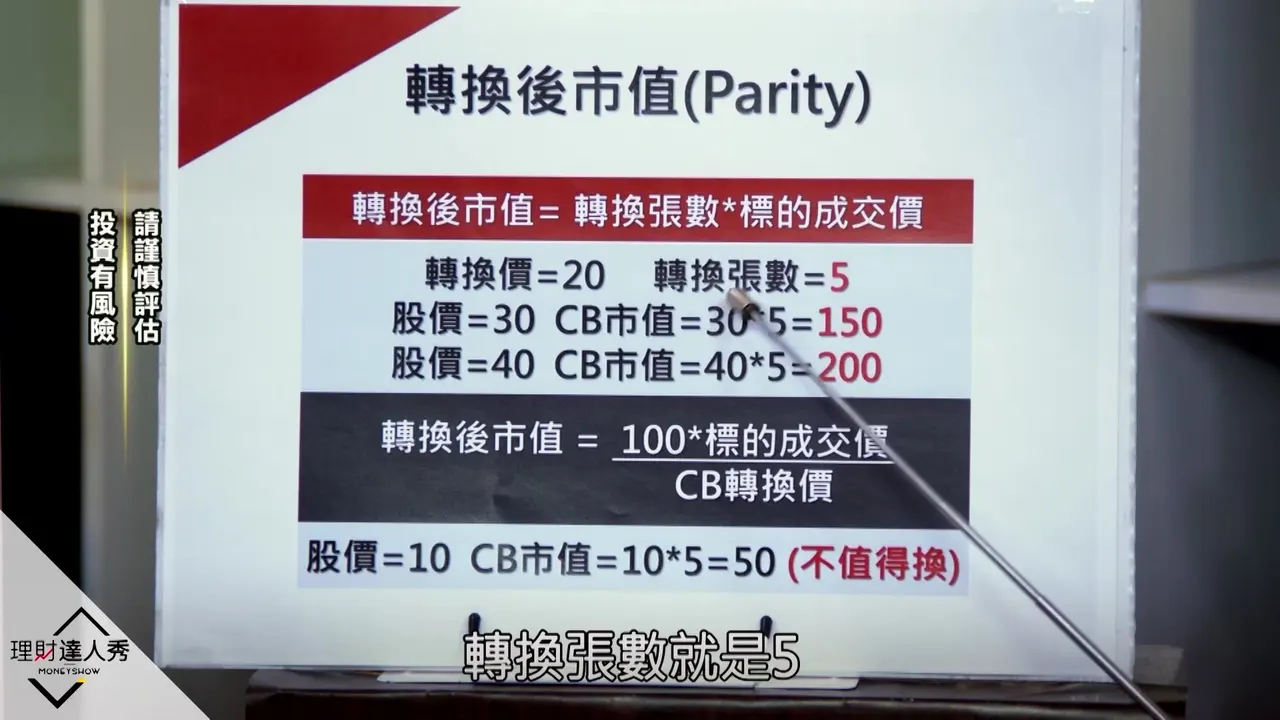
转换张数 = 100 ÷ 转换价,因为可转债面额 100 元、一张 10 万元;转换价 20 元可换 5 张,50 元可换 2 张。市值 = 股价 × 转换张数:转换价 20 元、可换 5 张,股价涨到 30 元,市值就是 30 × 5 = 150。市值不等于市价,卖不掉时要挂低一点。
▶ 从这里看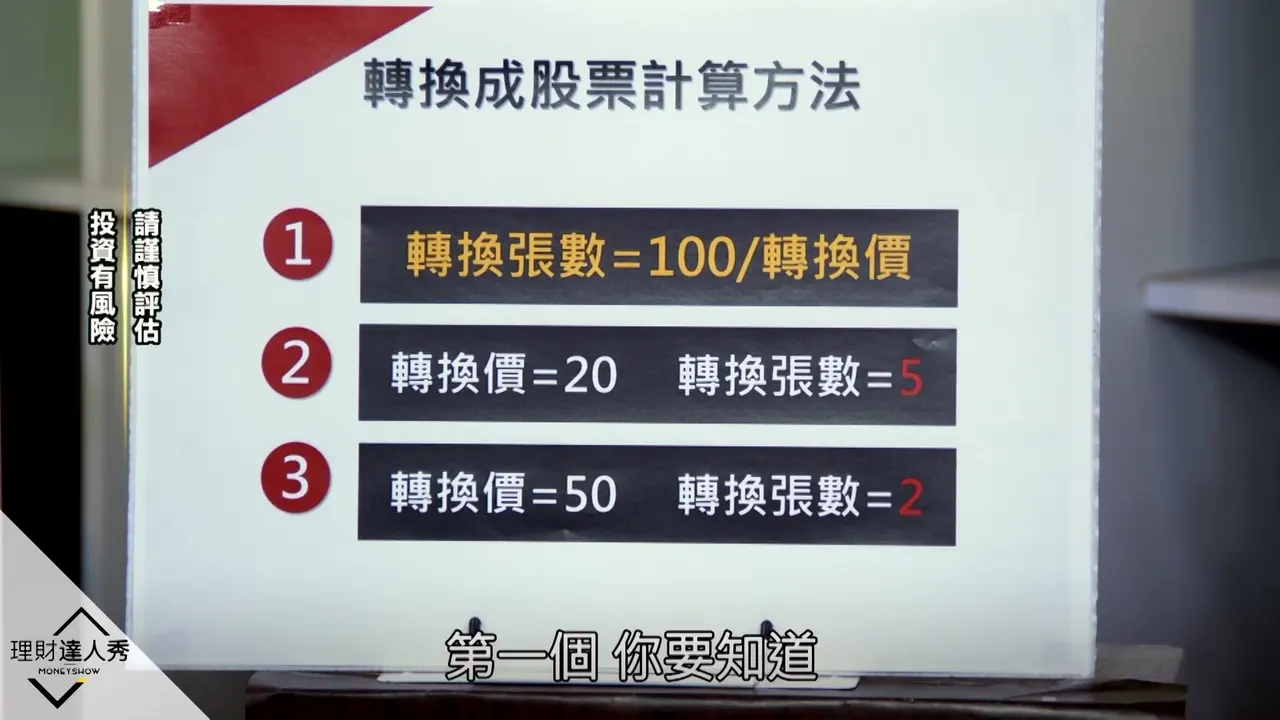
25:22转换选择权与零股情况
股价涨一倍,可转债市值也涨一倍;股价跌到转换价的一半时可选择不转换、拿回本金,股价涨才换股,这是可转债的好处。以桦汉三(64143)为例,可转债在拉抬前常先涨停一次给市场看;其转换价 223.2,可换 0.45 张,不到一张。
▶ 从这里看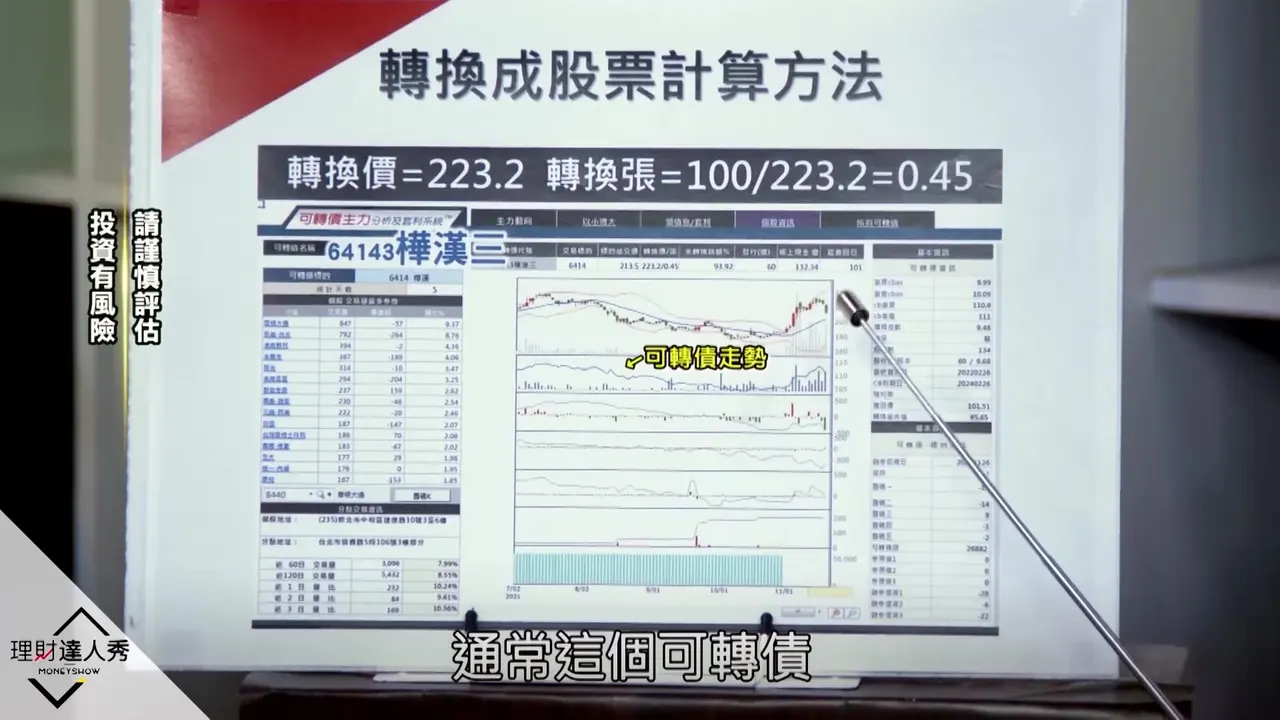
26:45从可转债价格看公司企图
以桦汉三为例,转换后市值约 95,只要股价拉过转换价,市值就会突破 100;但可转债市价已到 111,高于换股市值,代表持有的特定人看好股价会被拉抬,否则市值才 90 多,他们不会在 120、130 还不卖。因此可从可转债价格猜测公司企图,学会看之后对看股票很有帮助。
▶ 从这里看28:52卖回权与风险案例
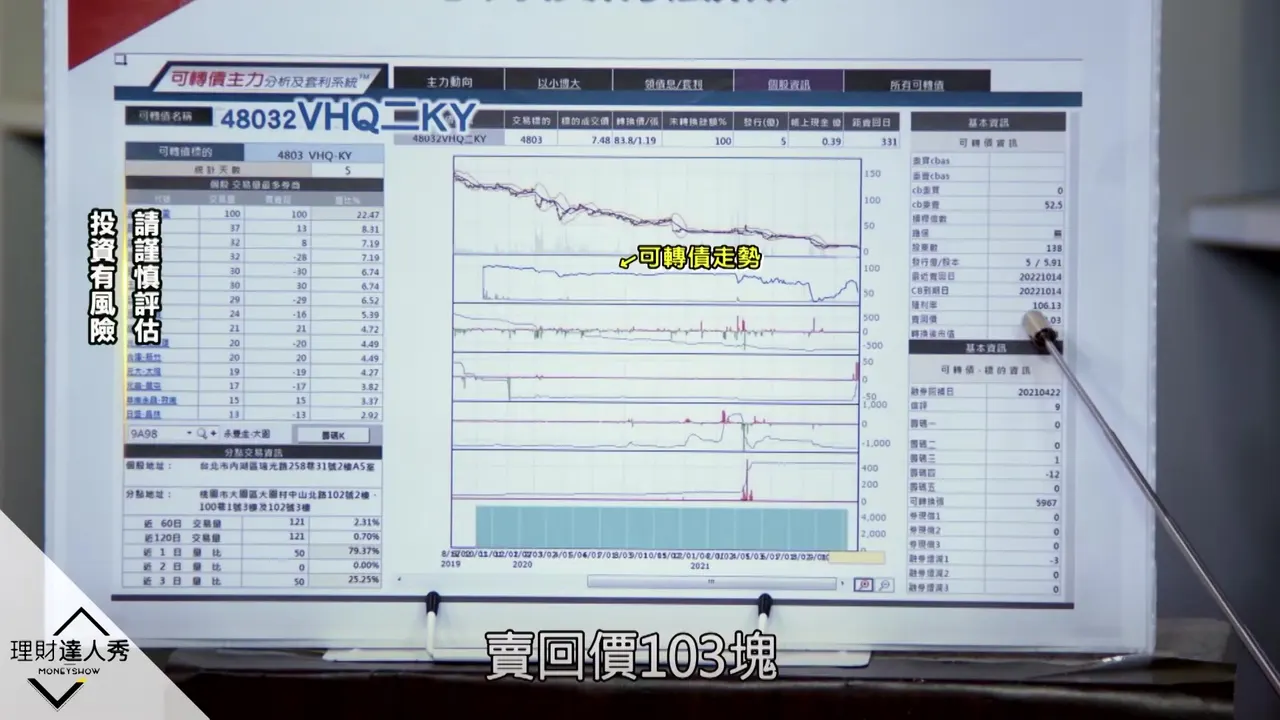
桦汉三可在明年 2 月底以 101.51 元卖回公司,但市场上约 110 元就能卖,没人会卖回;卖回权通常是给体质较差的公司,如复兴航空。VHQ二KY(48032)可转债发行时 100 元,现在剩 52 元,卖回价 103 元要等到 2022 年 10 月 14 日,价格这么低多半是可能还不出钱,因此不建议买,虽然历史上也有后来还得出来的例子;还不出来的像乐升案许金龙就坐牢。最后介绍简单操作法:市值超过 100 时走势与个股连动,并看短线主力买超。
▶ 从这里看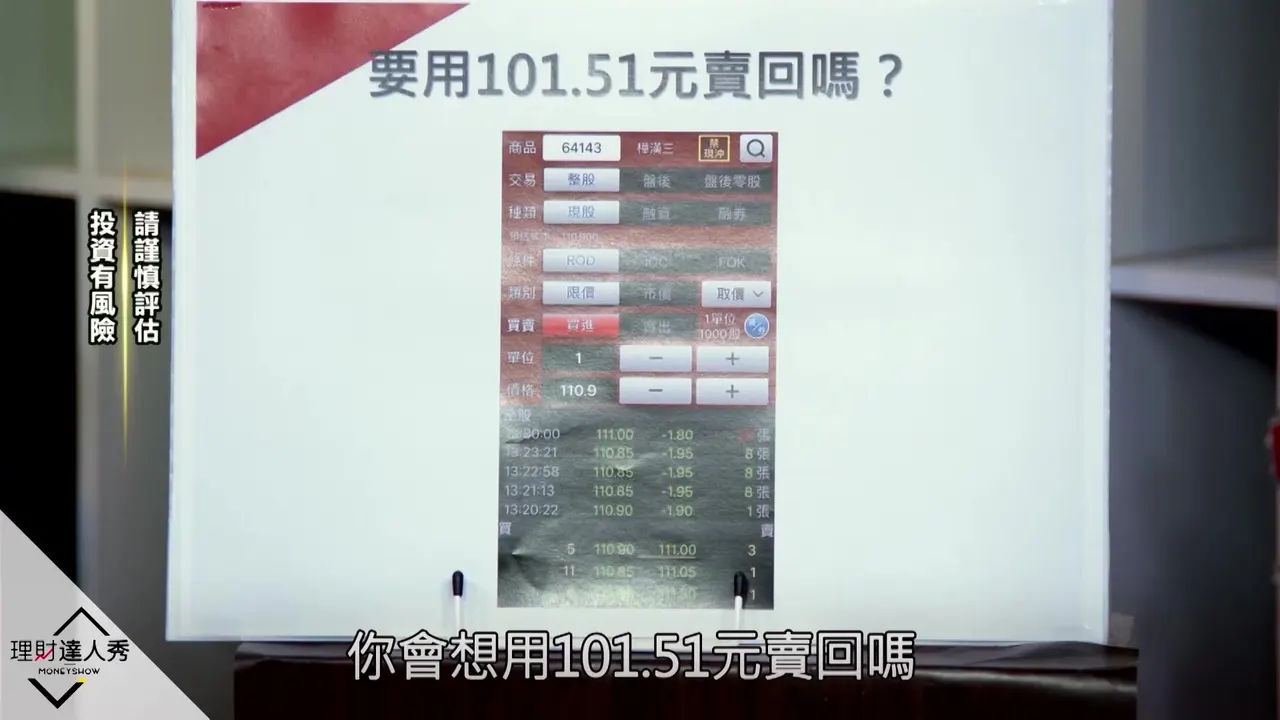
31:32操作法实例与总结
短线主力买超且转换后市值低于 120 时,个股有机会被拉抬;要看的是个股的主力买超,不是可转债。以长荣航为例,转换价 19.2 元,股价过转换价后可转债从 110 多元喷到快 160 元,涨近 50%;另一档转换价 19 元的也从 110 喷到 160。可转债有保底,但交易规模远小于现股,部位很大就做现股,想保底才买可转债。总结:大部分公司发可转债是希望还股票而非还钱,买的人也希望如此。
▶ 从这里看