可轉債入門:股債雙重特性、發債炒作 SOP 與判讀公司企圖
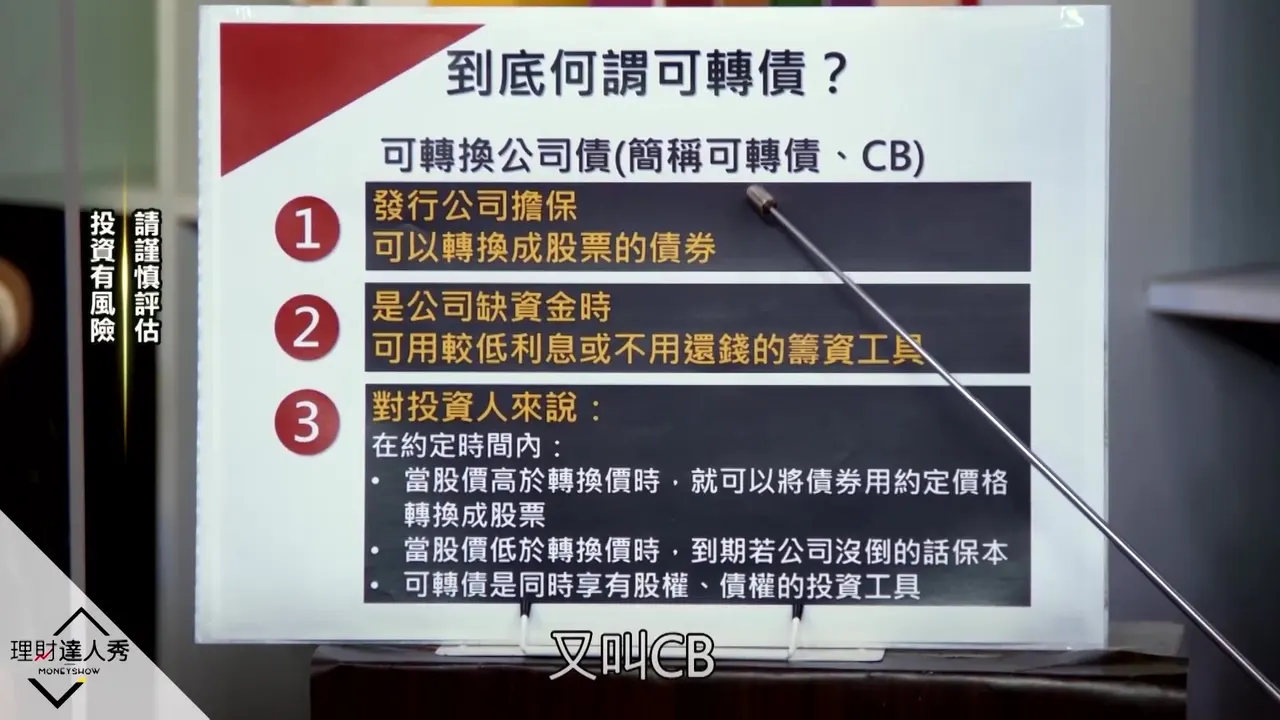
一句話重點:可轉債兼具保本債權與換股機會,多數公司發債是想用股票而非現金還錢,所以常在低檔發債後拉抬股價,從轉換價與可轉債市價就能看出企圖,再搭配主力買超操作。
關鍵觀點
- 可轉債一種產品兩種用途:股價跌時當債主,到期至少拿回 100 元,但只有有擔保才一定保本,無擔保如復興航空倒閉前只剩 40、50 元;股價漲過轉換價就換成股票當股東。
- 優點是交易成本低、不用交易稅、股票漲時跟著漲;缺點是漲到 130 元以上可能被提前贖回(陽明最高本可達 2200 元,卻在 200 多元被贖回)、倒閉與流動性風險,因此要避開 60–70 元的低價可轉債。
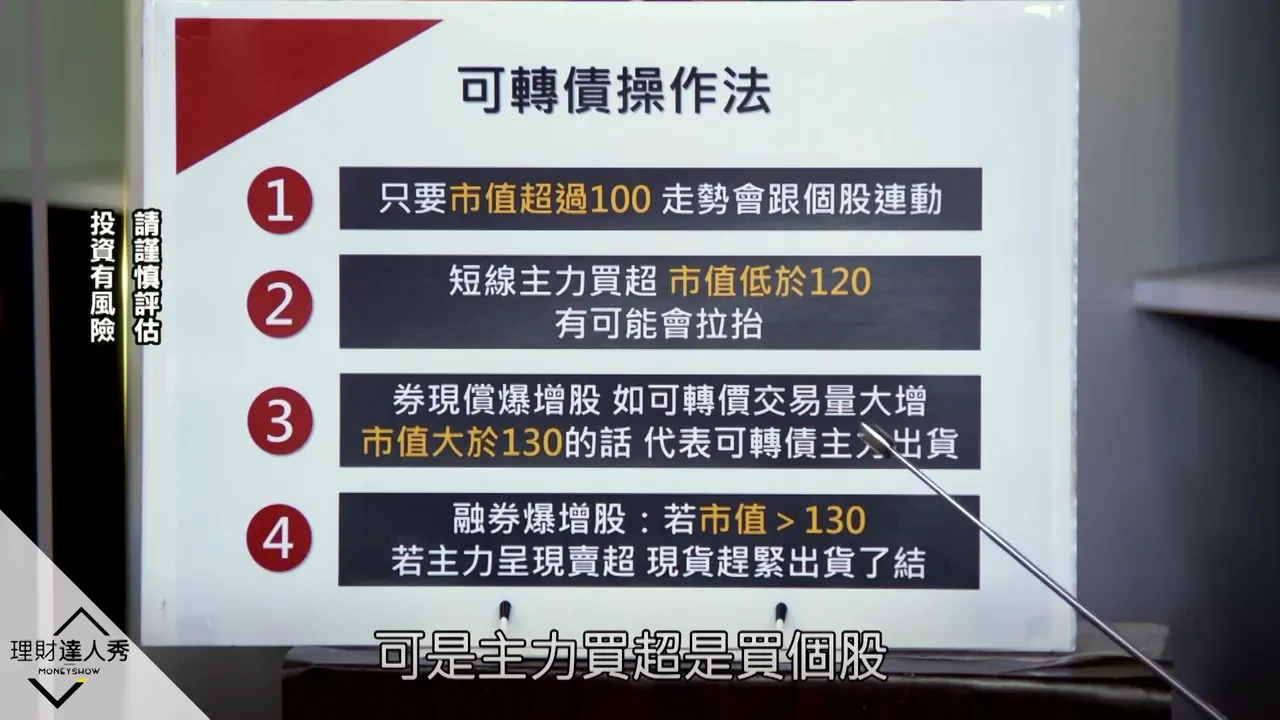
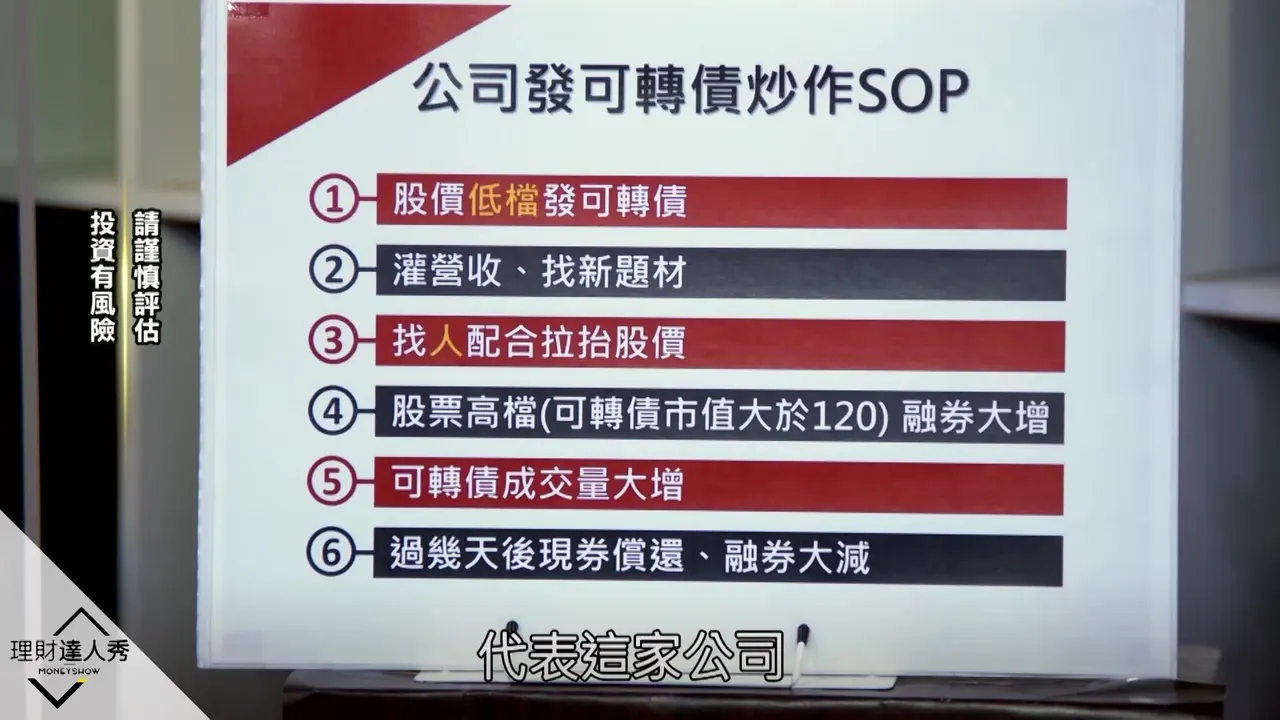
- 信用差的公司缺錢時銀行不願借,發可轉債大多是為了不還錢,流程是低檔發債、3 個月內不能換股的期間營收突然增加(不一定是灌的)、找題材、找人喊盤,把市值拉到 120 以上;最後吃虧的是股本膨脹、EPS 縮水的小股東。
- 判讀方法:轉換張數 = 100 ÷ 轉換價,市值 = 股價 × 轉換張數;當可轉債市價高於換股市值,代表持有的特定人預期股價會被拉抬,可由此猜測公司企圖。
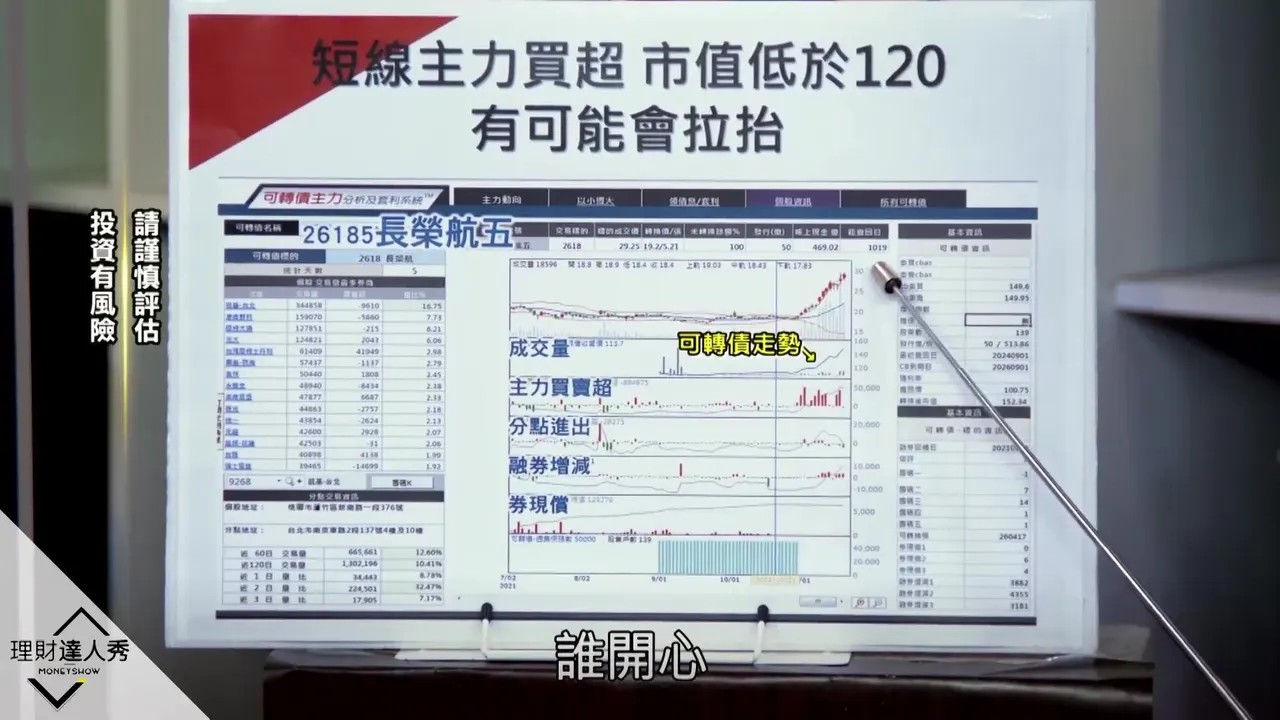
- 實戰上看轉換後市值低於 120 且短線主力買超的個股,如長榮航過轉換價後可轉債從 110 多元噴到快 160 元;可轉債有保底但規模小,大部位應做現股。
分段摘要
5:00擔保類型與保本特性
說明可轉債分有擔保與無擔保,無擔保便宜但風險高;公司發行目的是低息籌資甚至不還錢,投資人則希望公司把股價拉高換股。到期時公司沒倒至少保本 100 元,有擔保一定保本,無擔保則不一定,如復興航空倒閉前只剩 40、50 元。
▶ 從這裡看8:05股債雙重特性的優勢
總結可轉債是兼具股權與債權的工具:股價跌時當債主保本,股價漲時當股東獲利,一種產品兩種用途。若擔心買股票會賠,可挑 98、99 元且有擔保的可轉債,至少有 100 元的保底,前提是正派經營的公司。
▶ 從這裡看9:05櫃買中心查詢教學
可轉債由櫃買中心管理,相關資訊放在櫃買中心網頁的債券市場資訊,而非證交所。債券代號為 5 碼數字,頁面列出發行人、發行與到期日、年限(通常 3–5 年)及發行金額,也附有發行資料可進一步查看。
▶ 從這裡看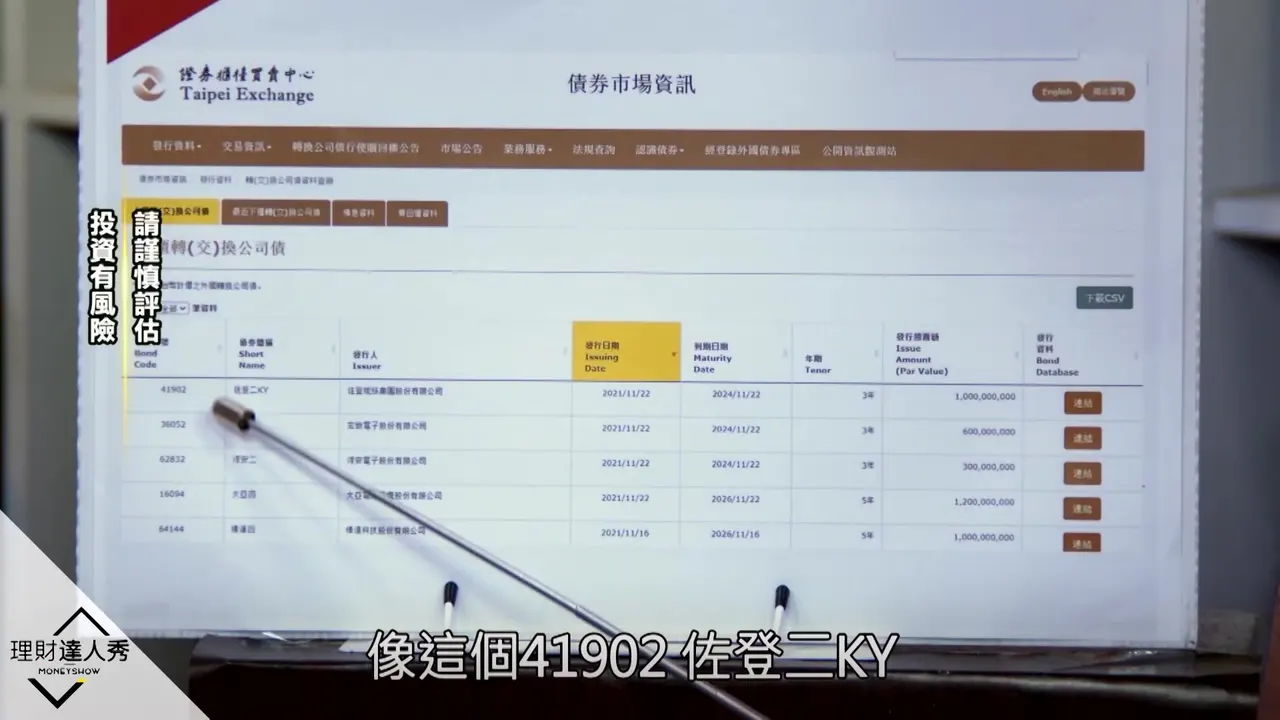
10:15可轉債的優點與缺點
優點是保本風險低、交易成本低:買賣不用交易稅,股票上漲時可轉債也會跟漲,但不能當沖。缺點包括漲到 130 元以上可能被公司提前贖回,如陽明可轉債若未被贖回最高可到 2200 元,實際在 200 多元就被贖回;也有公司倒閉風險,如樂陞案,不過負責人倒閉要坐牢,所以公司通常不敢輕易讓它倒,建議避開 60–70 元的低價可轉債;另有流動性風險,交易量少可能賣不掉。
▶ 從這裡看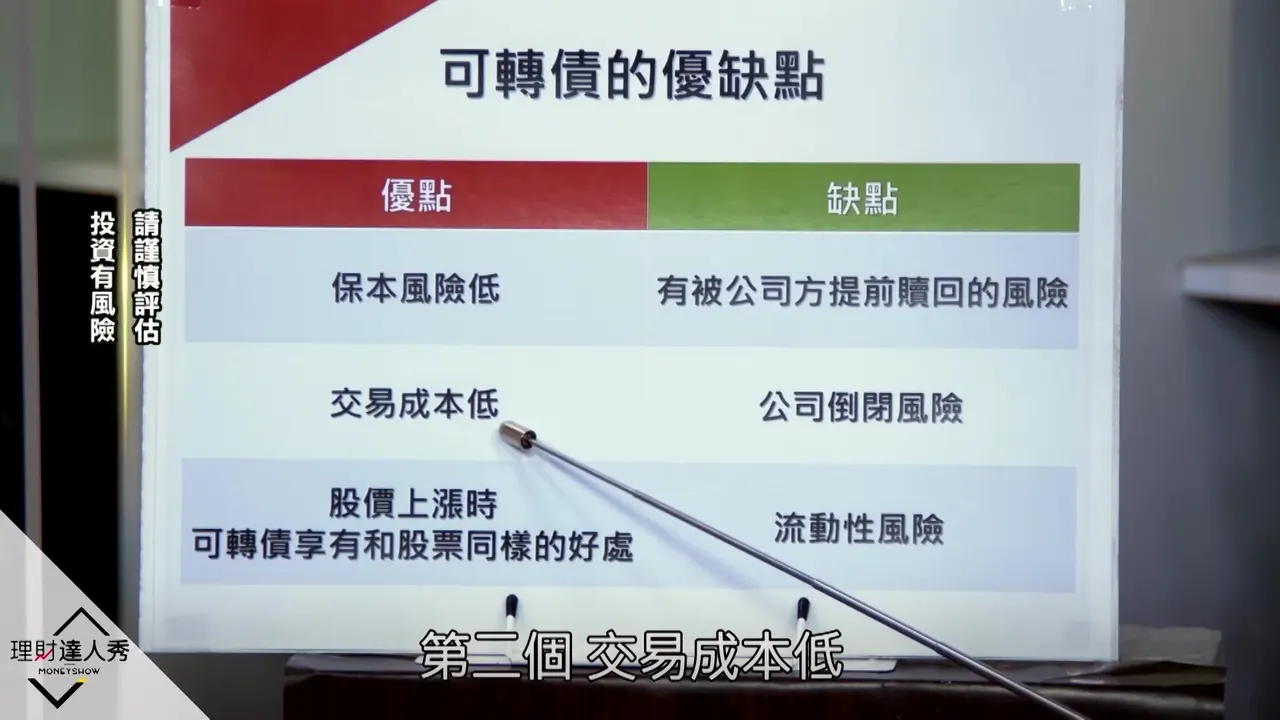
14:25信用差公司發債的算計
信用差的公司(信評 7–9)銀行不願借錢,發可轉債大多是為了不還錢,會拉抬股價讓債券換成股票,持有債券的特定人與公司都賺到。講者分享自己買可轉債選擇權的經驗:轉換價 69 元、股價 68 元,可轉債以 100.5 元買進,結果公司真的還錢而賠錢。最後吃虧的是小股東:股本從 5 億膨脹成 10 億,EPS 縮水。
▶ 從這裡看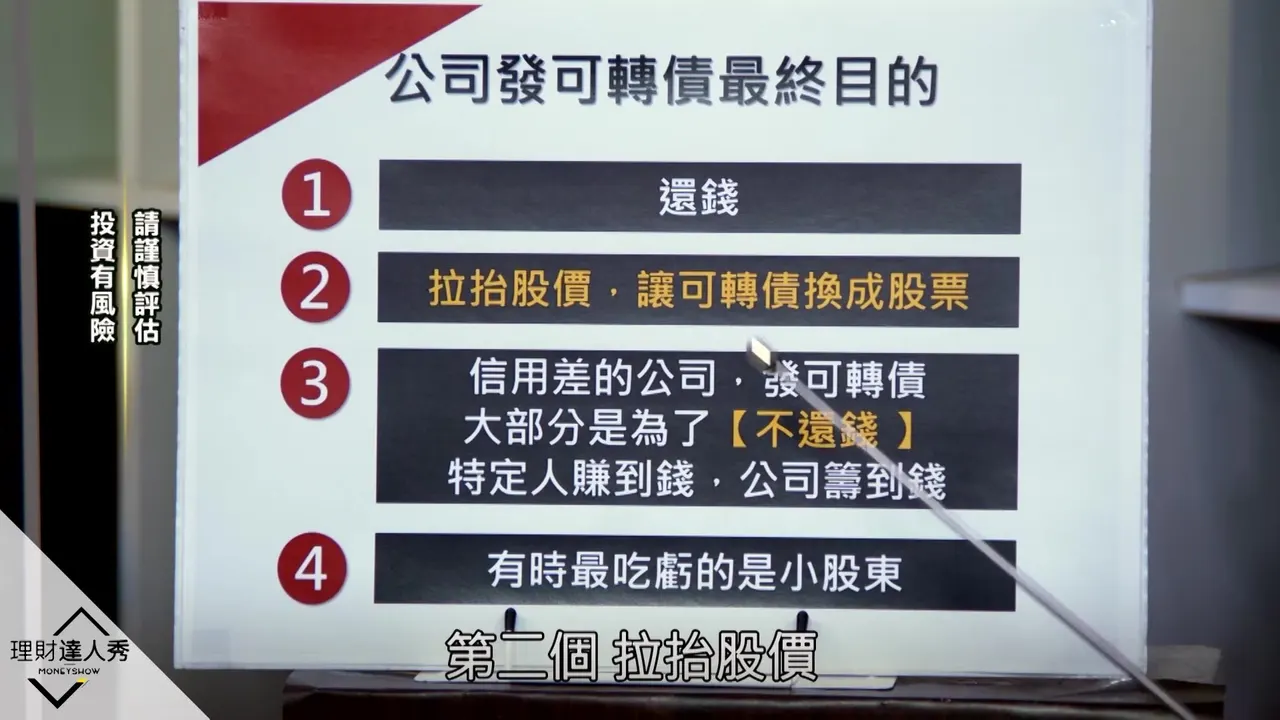
19:11拉抬手法與出場訊號
發債後 3 個月內拉抬股價的手法:營收突然增加或好消息剛好出現、找新題材(如化工、紡織轉做營建),以及找人配合在媒體上喊盤。高檔時可轉債市值會大於 120,厲害的可炒到 150、200;可轉債成交量大增代表有人換手;先融券放空再把可轉債換成股票合併沖銷叫現券償還,高檔出現現券償還,代表已套現,行情可能告一段落。
▶ 從這裡看22:45轉換張數與市值計算
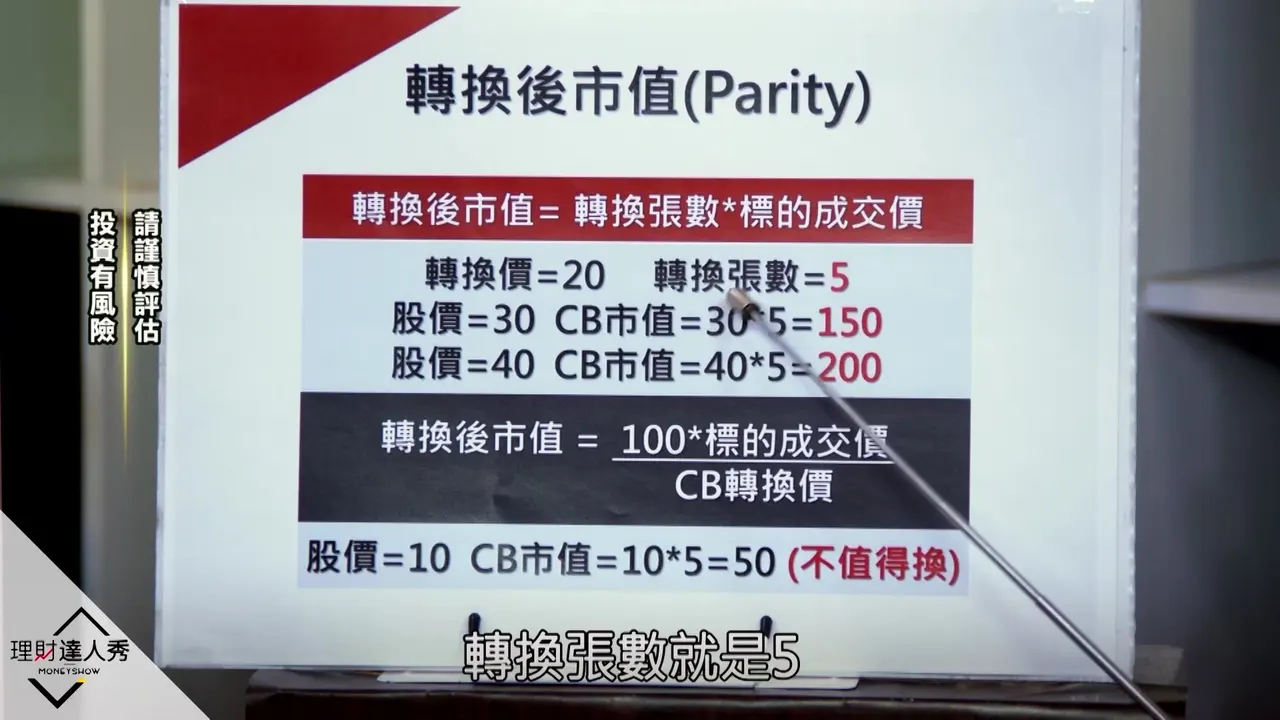
轉換張數 = 100 ÷ 轉換價,因為可轉債面額 100 元、一張 10 萬元;轉換價 20 元可換 5 張,50 元可換 2 張。市值 = 股價 × 轉換張數:轉換價 20 元、可換 5 張,股價漲到 30 元,市值就是 30 × 5 = 150。市值不等於市價,賣不掉時要掛低一點。
▶ 從這裡看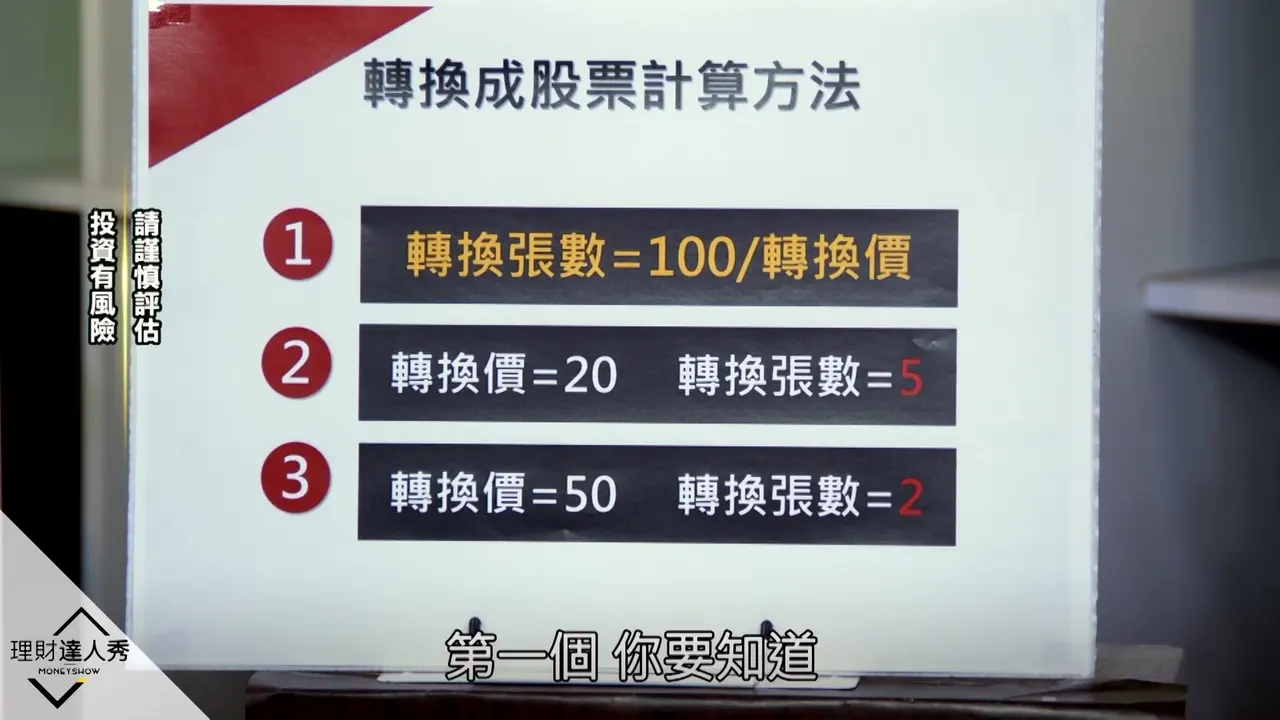
25:22轉換選擇權與零股情況
股價漲一倍,可轉債市值也漲一倍;股價跌到轉換價的一半時可選擇不轉換、拿回本金,股價漲才換股,這是可轉債的好處。以樺漢三(64143)為例,可轉債在拉抬前常先漲停一次給市場看;其轉換價 223.2,可換 0.45 張,不到一張。
▶ 從這裡看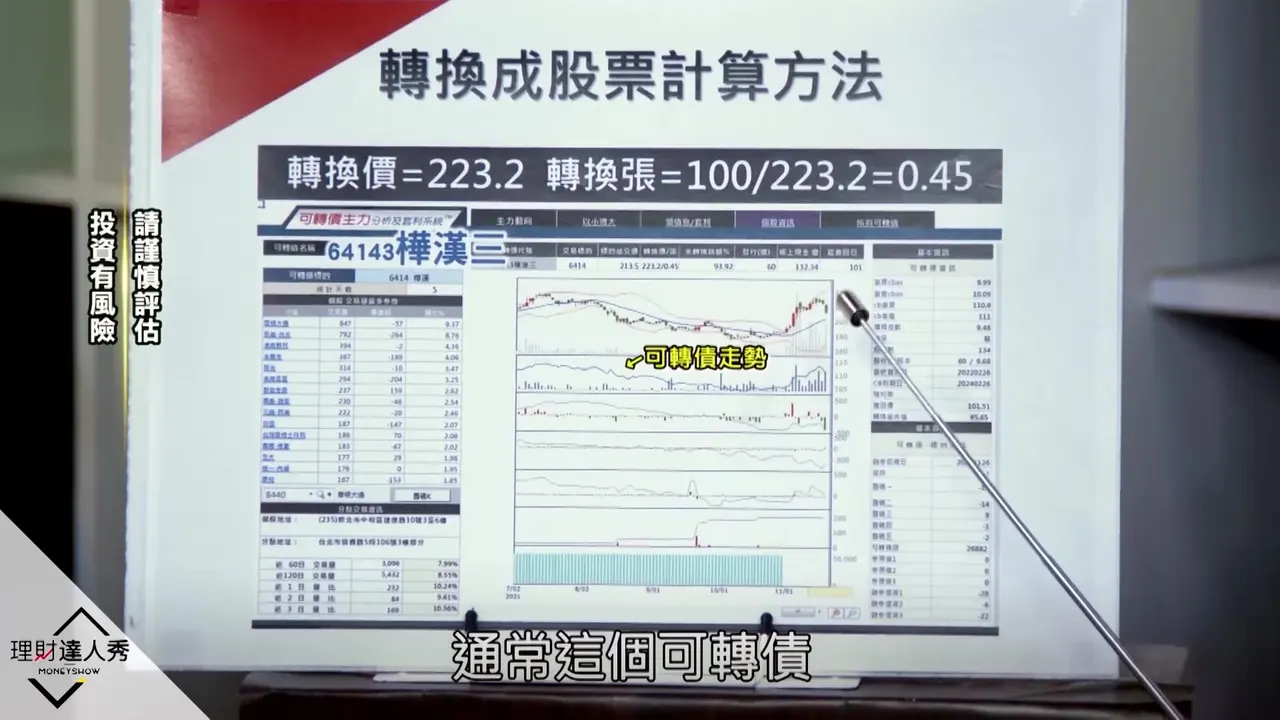
26:45從可轉債價格看公司企圖
以樺漢三為例,轉換後市值約 95,只要股價拉過轉換價,市值就會突破 100;但可轉債市價已到 111,高於換股市值,代表持有的特定人看好股價會被拉抬,否則市值才 90 多,他們不會在 120、130 還不賣。因此可從可轉債價格猜測公司企圖,學會看之後對看股票很有幫助。
▶ 從這裡看28:52賣回權與風險案例
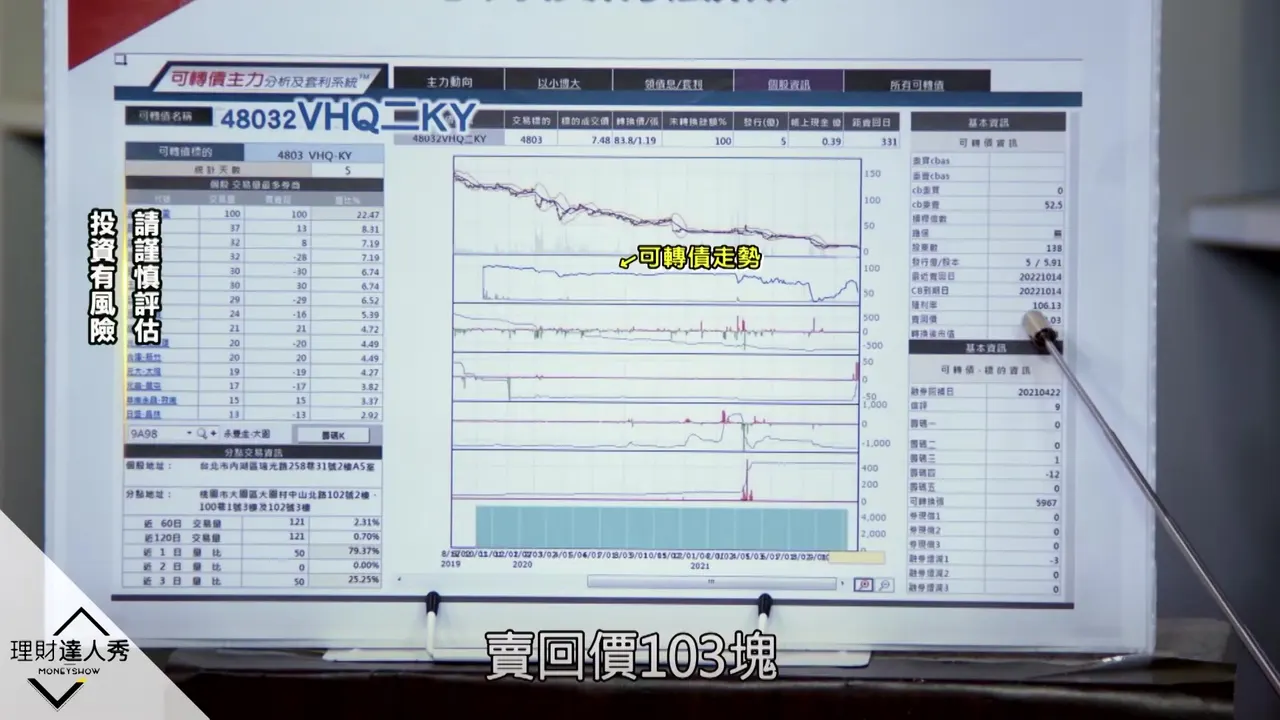
樺漢三可在明年 2 月底以 101.51 元賣回公司,但市場上約 110 元就能賣,沒人會賣回;賣回權通常是給體質較差的公司,如復興航空。VHQ二KY(48032)可轉債發行時 100 元,現在剩 52 元,賣回價 103 元要等到 2022 年 10 月 14 日,價格這麼低多半是可能還不出錢,因此不建議買,雖然歷史上也有後來還得出來的例子;還不出來的像樂陞案許金龍就坐牢。最後介紹簡單操作法:市值超過 100 時走勢與個股連動,並看短線主力買超。
▶ 從這裡看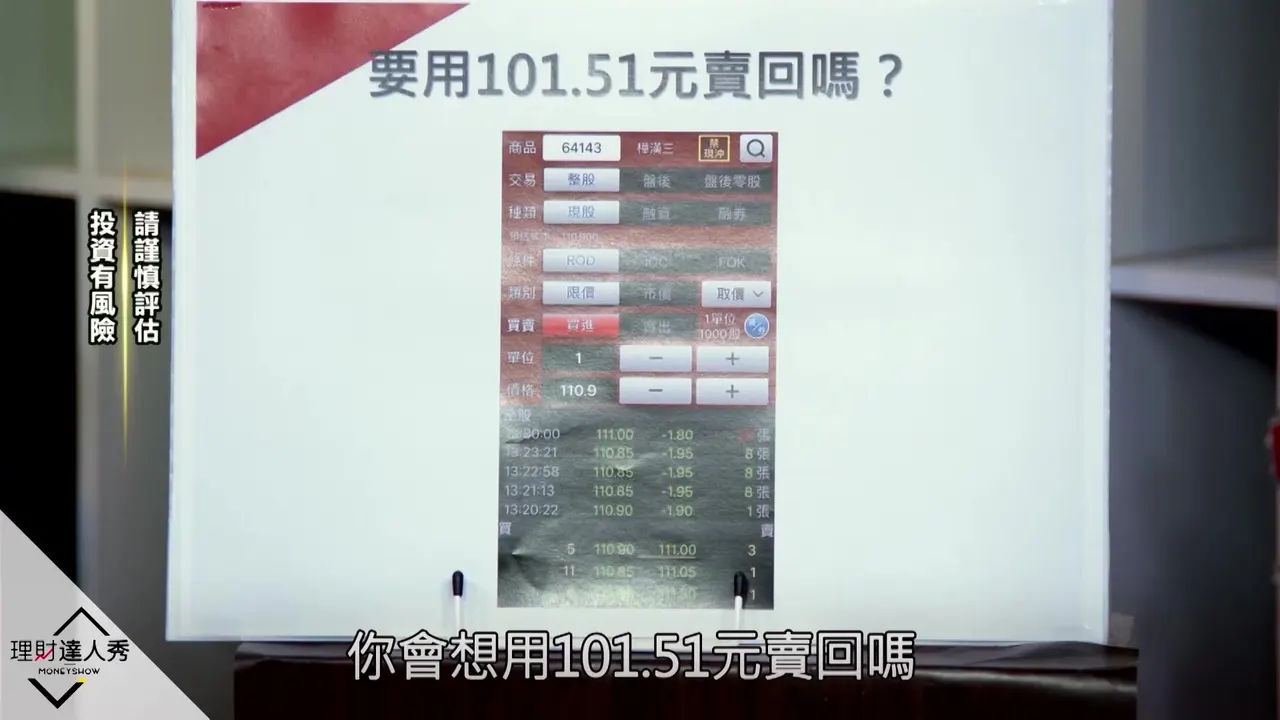
31:32操作法實例與總結
短線主力買超且轉換後市值低於 120 時,個股有機會被拉抬;要看的是個股的主力買超,不是可轉債。以長榮航為例,轉換價 19.2 元,股價過轉換價後可轉債從 110 多元噴到快 160 元,漲近 50%;另一檔轉換價 19 元的也從 110 噴到 160。可轉債有保底,但交易規模遠小於現股,部位很大就做現股,想保底才買可轉債。總結:大部分公司發可轉債是希望還股票而非還錢,買的人也希望如此。
▶ 從這裡看