인버스 ETF 헤지: 장단점, 롤오버 비용, 외국인·큰손 동향
한 줄 요약: 개별 종목 공매도는 손실 한도가 없지만 인버스 ETF는 최악의 경우 가치가 제로가 되는 데서 그치고 추가 증거금도 직접 롤오버도 필요 없어 단기 헤지에 적합하다. 다만 내재된 선물 롤오버 비용이 계속 가치를 깎아 장기 보유에는 맞지 않는다.
핵심 포인트
- 대주(신용거래), 워런트와 옵션, 선물이라는 세 가지 헤지 수단에는 각각 한계가 있다. 대주는 레버리지가 작고 강제 상환 문제가 있으며, 워런트와 옵션은 시간가치가 소멸하고, 선물은 레버리지가 최대 18배에 이르고 신용거래 정지의 영향을 받지 않지만 초과 손실이 나기 쉽다.
- 개별 종목 공매도의 위험은 매수보다 훨씬 크다. Bill Ackman은 Herbalife 공매도로 약 10억 달러(약 300억 대만달러)를 잃었고, GameStop 공매도 측 전체 손실은 910억 달러에 달했다. 대만에는 최소한 상한가·하한가 제한이 있지만 해외 종목은 가격제한이 없을 수 있다.
- 인버스 ETF의 4대 장점은 최악의 경우 제로가 되는 데서 그친다는 점, 대주 정지의 영향을 받지 않는다는 점, 추가 증거금이 필요 없다는 점, 직접 롤오버할 필요가 없다는 점이다. 단점은 롤오버 비용 때문에 가치가 계속 줄어든다는 것이며, 00632R은 이전 고점이 23위안이라 고점에 물리면 영원히 회복할 수 없으므로 단기 헤지에만 적합하다.
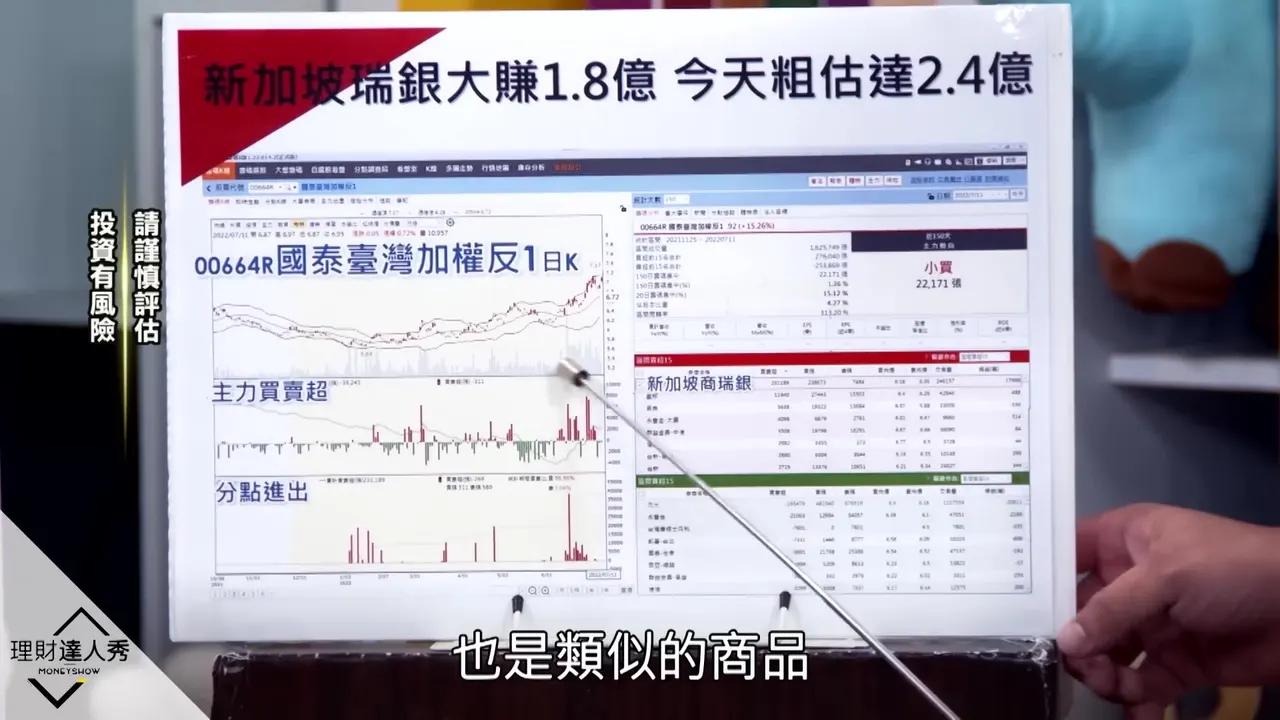
- 싱가포르 UBS는 대만 증시 고점에서부터 00632R을 사들여 누적 96만 장을 매수했고, 동시에 00664R도 약 23만 장 매수했다. 장중 추정 평가이익은 각각 7.2억과 약 2.4억에 달해 큰손이 인버스 ETF로 헤지한다는 점을 보여 준다.
- 외국인 순매수 금액은 T50 인버스에 포함되어 있는 경우가 많아 총액만 볼 것이 아니라 실제로 무엇을 샀는지 확인해야 한다. 증시가 매일 300포인트씩 빠질 수는 없고, 반등은 매수 포지션을 줄이는 사람들에게 인도적인 탈출 통로이며 인버스 ETF, 선물, 풋옵션으로 헤지할 수 있다.
구간별 요약
1:45오프닝: 어려운 최근 장세
화자는 최근 장세가 어렵다고 토로하며, 고점부터 손절 없이 매수 포지션을 들고 있었다면 평가손실이 매우 괴로울 것이라고 말한다. 이어 이번 주제인 매수 포지션을 어떻게 헤지할 것인가를 꺼낸다.
▶ 여기서부터 보기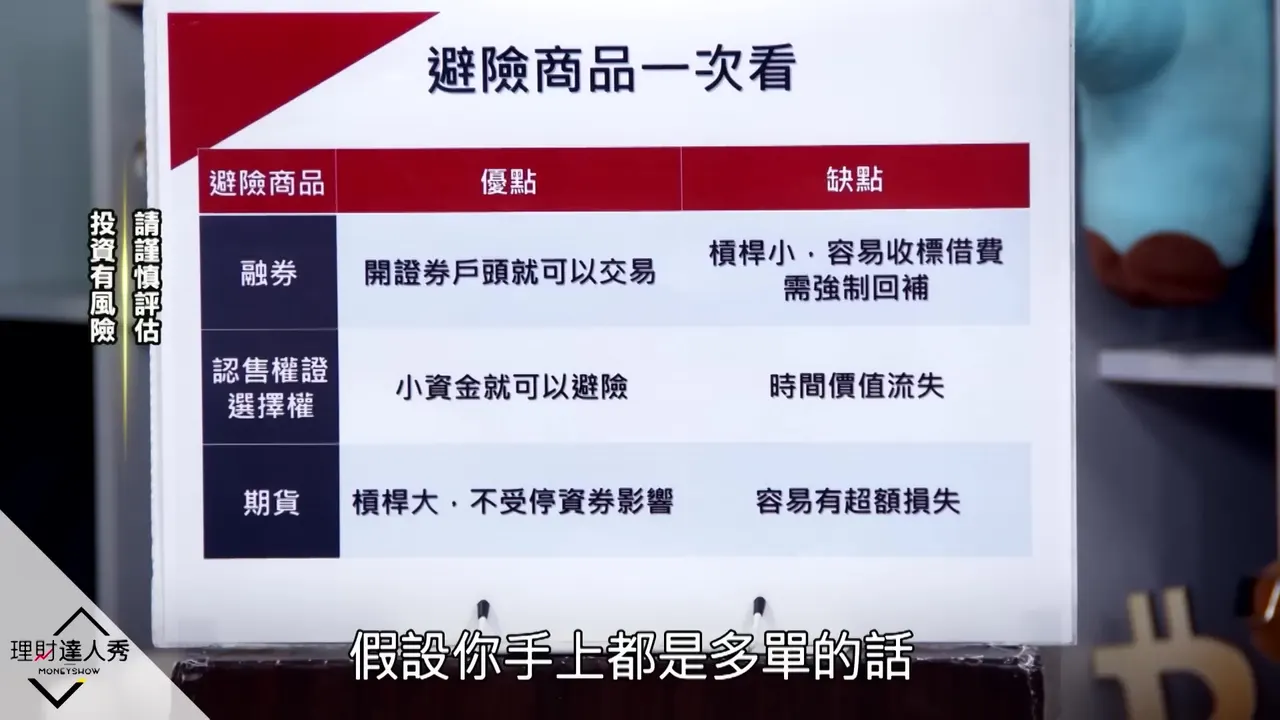
1:55세 가지 헤지 수단 비교
대주, 풋 워런트와 옵션, 선물이라는 세 가지 헤지 수단을 비교한다. 대주는 레버리지가 작고 대차 수수료와 강제 상환 문제가 있으며, 워런트와 옵션은 적은 자금으로 살 수 있지만 시간가치가 빠르게 사라진다. 선물은 레버리지가 크고 신용거래 정지의 영향을 받지 않지만 초과 손실이 날 수 있다고 하며, 공매도의 위험이 매수보다 훨씬 크다는 점을 강조한다.
▶ 여기서부터 보기4:25공매도 참패 사례의 경고
Bill Ackman은 Herbalife를 공매도해 약 10억 달러, 대만달러로 약 300억을 잃었다. Gabriel Plotkin의 Melvin Capital은 GameStop을 공매도했다가 개인 투자자들이 온라인에서 뭉친 숏스퀴즈를 당해 70억 달러를 잃었고, 공매도 측 전체 손실은 약 910억 달러였다. 공매도는 손실에 상한이 없고 시장이 반대로 움직일 때가 가장 무서우며, 개별 종목 공매도는 주식을 빌려야 해서 한번 잃으면 금액이 매우 커지는 경우가 많다.
▶ 여기서부터 보기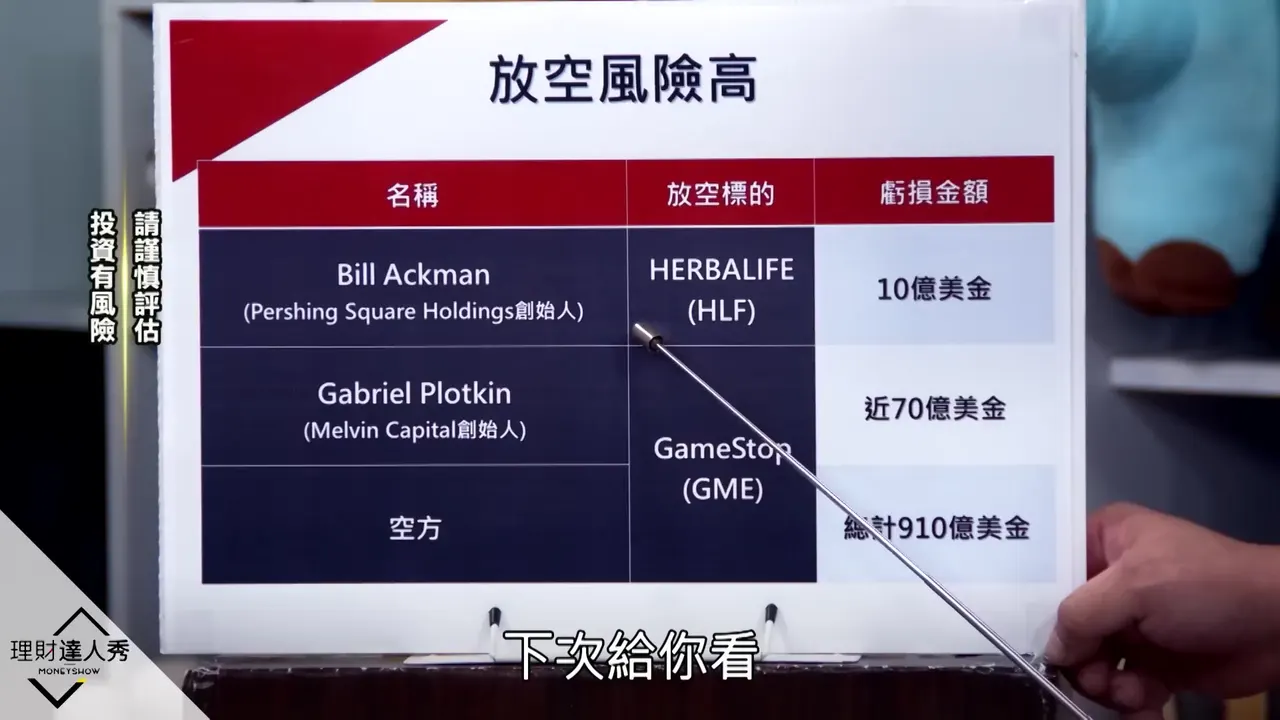
6:30인버스 ETF: 더 안전한 공매도 대안
개별 종목 공매도는 주식을 빌려야 하고 위험이 매우 크기 때문에 더 안전한 대안으로 인버스 ETF를 소개한다. 숏스퀴즈로 무너질 위험은 비교적 적지만 단점도 있다. 시장에서 가장 오래된 것은 00632R 위안다 대만 50 인버스 1배로 거래량이 때로 30여만 장에 이르며, 그 밖에 위안다 S&P 원유 인버스 1배, 궈타이 대만가권 인버스 1배, 푸방 대만가권 인버스 1배 등이 있다.
▶ 여기서부터 보기7:45인버스 ETF의 종류와 구별법
증시 인버스, S&P500 인버스, 엔화 인버스, 금 인버스 등 다양한 인버스 ETF를 이어서 나열한다. 구별 방법은 영문 이름에 R이 있고 중문 이름에 '반(反)' 자가 들어간다는 것이며, 최근 하락에 베팅하는 종목들의 월선 기울기가 조용히 약 0.5% 올라간 것도 관찰했다고 한다.
▶ 여기서부터 보기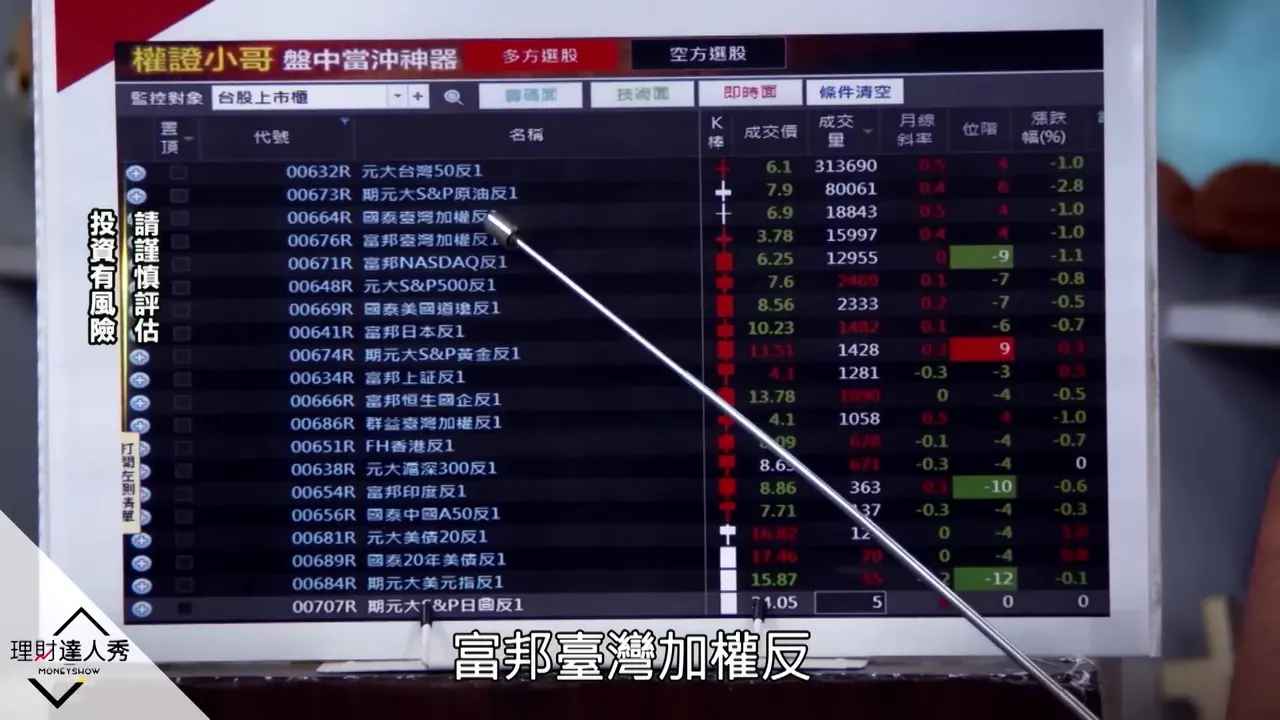
8:41인버스 ETF의 네 가지 장점
인버스 ETF의 월선이 상승 흐름으로 바뀌었는데, 증시가 너무 약해 매수세가 몰렸기 때문이다. 네 가지 장점은 다음과 같다. 매수하면 최악의 경우 제로가 되는 데서 그쳐 원금 이상 잃지 않는다. 대주 정지의 영향을 받지 않아 강제 상환과 숏스퀴즈 위험을 피한다. 대주 추가 증거금을 낼 필요가 없다. 직접 롤오버할 필요가 없지만 롤오버 비용으로 인한 손실은 여전히 생긴다.
▶ 여기서부터 보기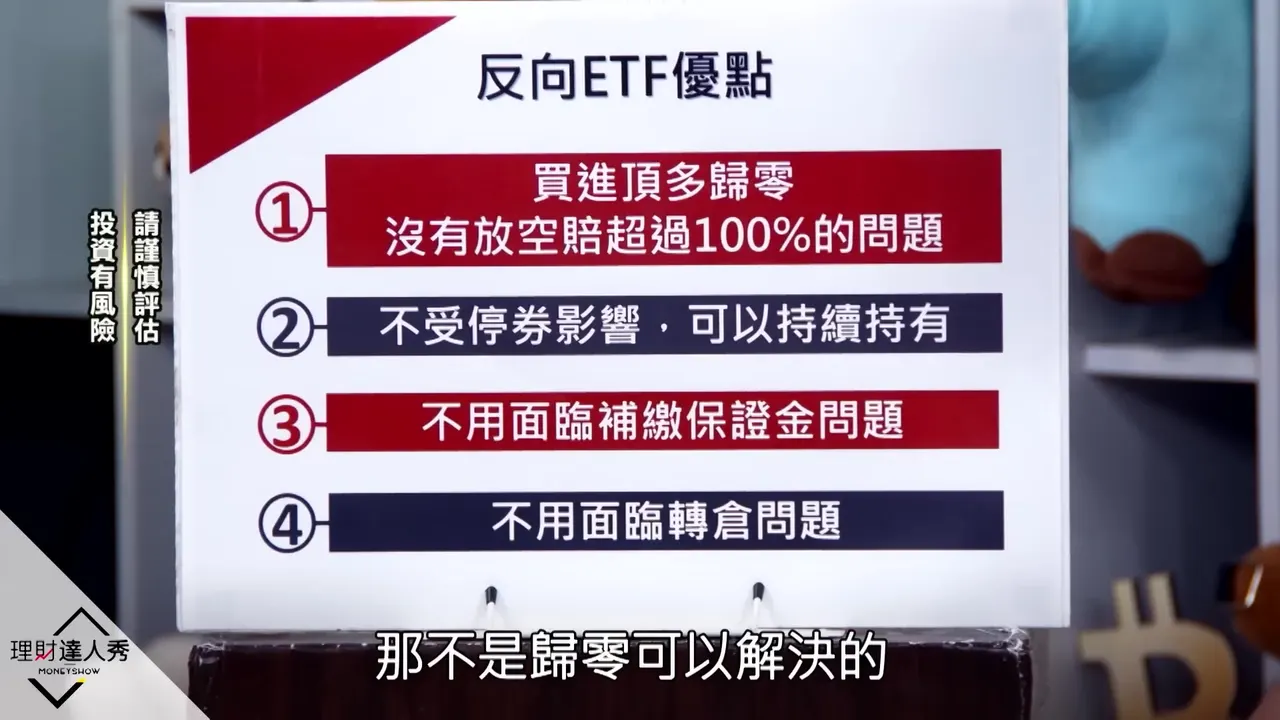
11:15인버스 ETF의 단점과 한계
인버스 ETF는 선물 롤오버 비용이 내재되어 있어 가치가 계속 줄어든다. 00632R은 지금 6위안까지 반등했지만 앞으로 증시가 반등하면 5위안을 깨고 4위안, 3위안까지 떨어질 수 있고, 증시가 고점을 이어 가면 상장폐지나 분할이 될 수도 있다. 따라서 단기 헤지에만 적합하고 파동을 노리며 장기 보유하기에는 맞지 않는다.
▶ 여기서부터 보기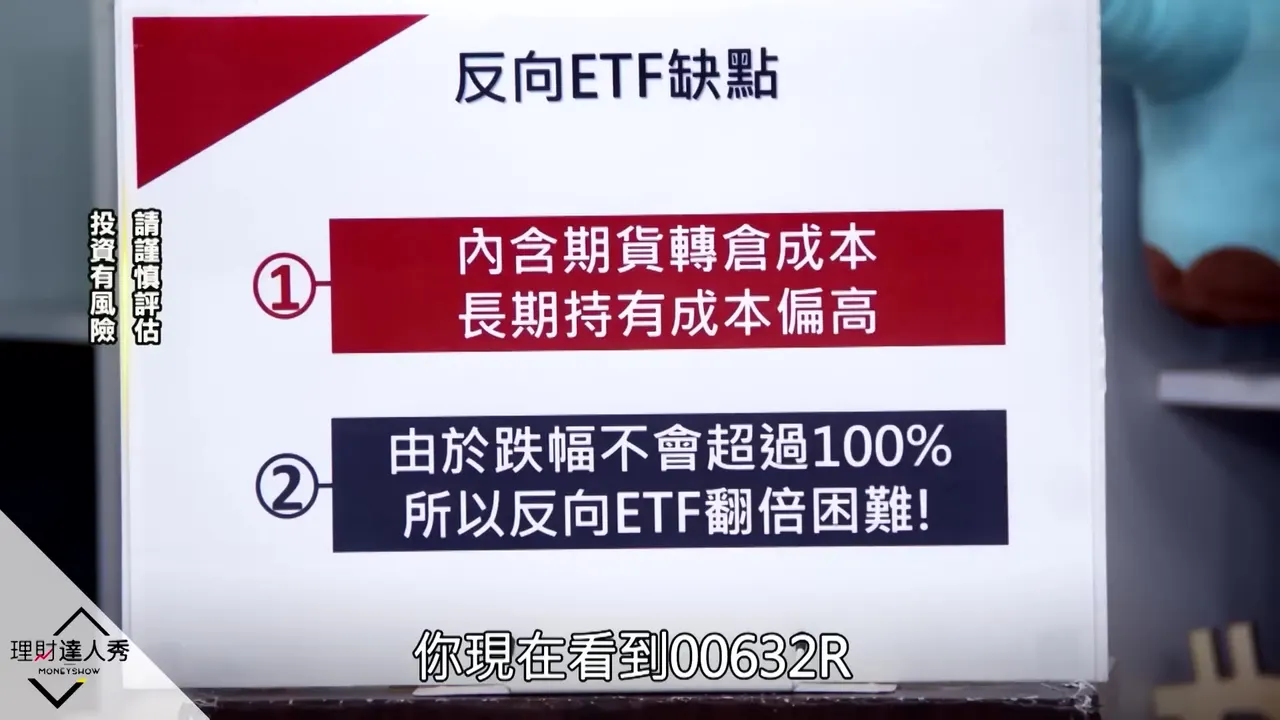
12:01인버스 ETF와 주식의 차이
00632R은 이번 파동에서 5위안부터 오르기 시작했는데 10위안까지 오르기도 버겁고, 이전 고점은 23위안이라 거기에 물리면 영원히 회복할 수 없다. 인버스 ETF는 두 배로 오르기 어려워, 아무리 부진해도 본전을 찾을 기회가 있는 주식과 다르다. 이어 최근 인기를 끄는 00707R을 소개하는데, 선물 헤지 비중이 00632R보다 더 크고 기초 대상은 위안다 S&P 엔화 인버스 1배이며 엔화는 최근 크게 하락했다.
▶ 여기서부터 보기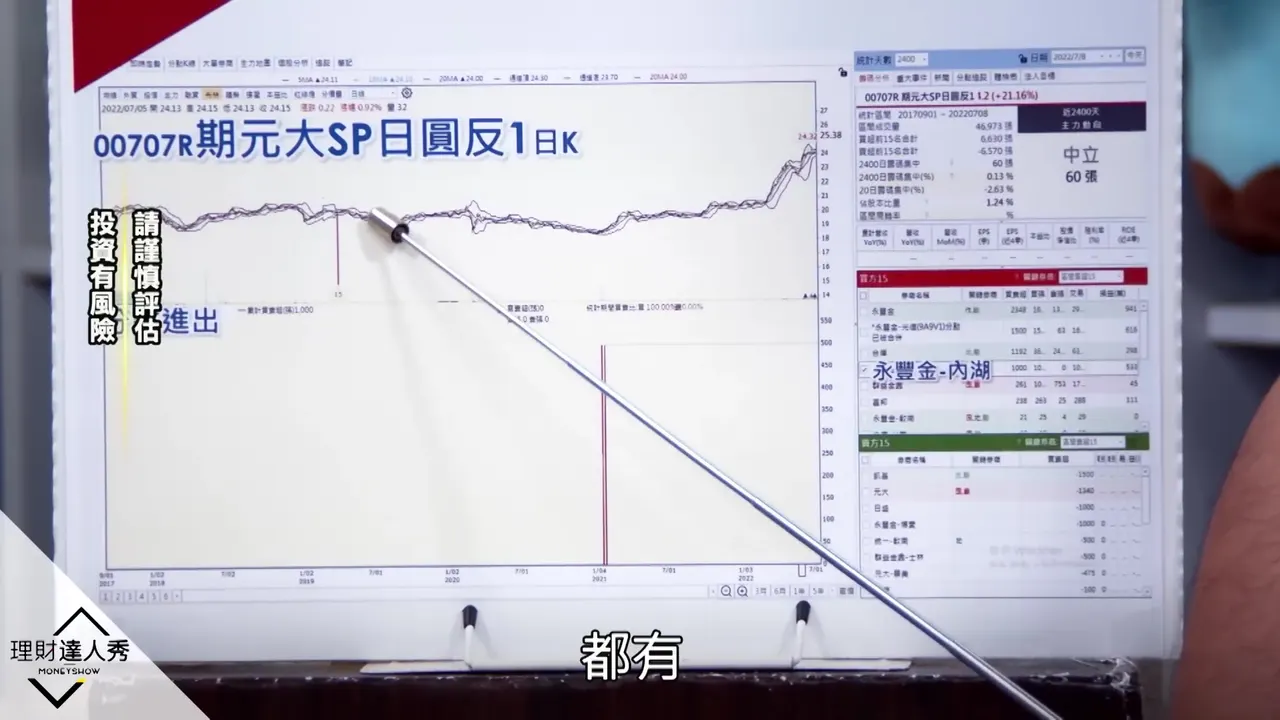
13:11엔화 인버스 ETF와 증권사 지점 동향
위안다 S&P 엔화 인버스 1배(00707R)는 20위안에서 24위안 가까이 올랐고, 엔화가 크게 하락하는 동안 계속 상승했다. 융펑진 네이후 지점은 2일 동안 매일 500장씩 총 1000장을 사서 상승 출발점에서 매수했고 이후 크게 올랐다. 화자는 이 지점이 포지션을 팔 때쯤이면 엔화도 바닥일 것이라고 보며, 그때가 엔화로 환전하기 좋은 시기라고 말한다.
▶ 여기서부터 보기14:25애널리스트 조사 파문 화제
최근 애널리스트들이 조사받은 사건을 묻는 청취자에게 답한다. 조사받은 이들은 모두 커뮤니티를 운영하며 입이 거친 인플루언서형 일반인이지, 방송에 출연하며 정도를 지켜 활동하는 애널리스트가 아니라고 말하고, 조사를 피하는 첫 번째 핵심을 설명하기 시작한다.
▶ 여기서부터 보기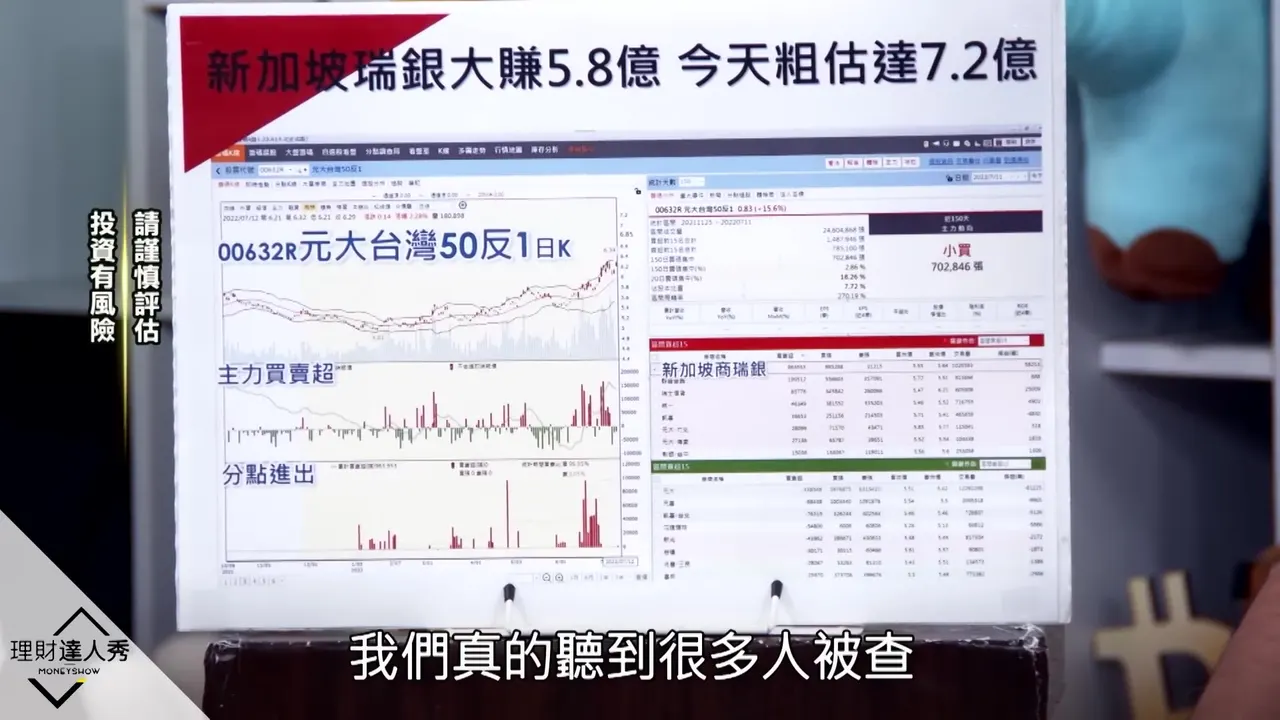
14:50조사를 피하는 핵심 원칙
조사를 피하는 핵심은 장중에 종목을 언급하지 않고 지수 포인트도 말하지 않아 유도 혐의를 받지 않는 것이다. 장 마감 후에 거래소가 공시한 수급 같은 사실 정보만 말하면 문제가 없다. 싱가포르 UBS는 올해 초 대만 증시 고점인 18000 몇백 포인트 무렵부터 00632R을 대거 사들였는데, 이는 외국인의 합리적인 헤지로 볼 수도 있다.
▶ 여기서부터 보기17:15외국인의 인버스 ETF 대량 매수 관찰
싱가포르 UBS는 4월 대만 증시가 아직 16000 몇백 포인트일 때부터 00632R을 계속 늘렸고 14000포인트에서도 크게 사서 누적 96만 장을 매수했다. 이 ETF는 5위안에서 6.34위안까지 올라 전날 기준 평가이익이 5.8억, 장중 추정으로는 7.2억에 이르렀다. 인버스 ETF는 가치가 깎이고 오래 들고 있을수록 불리하므로, 외국인이 크게 팔면 더 떨어지지 않는다고 보는 신호일 수 있다. 또 외국인 순매수 금액은 T50 인버스에 포함되어 있는 경우가 많으니 외국인이 실제로 무엇을 샀는지 확인해야 한다고 당부한다.
▶ 여기서부터 보기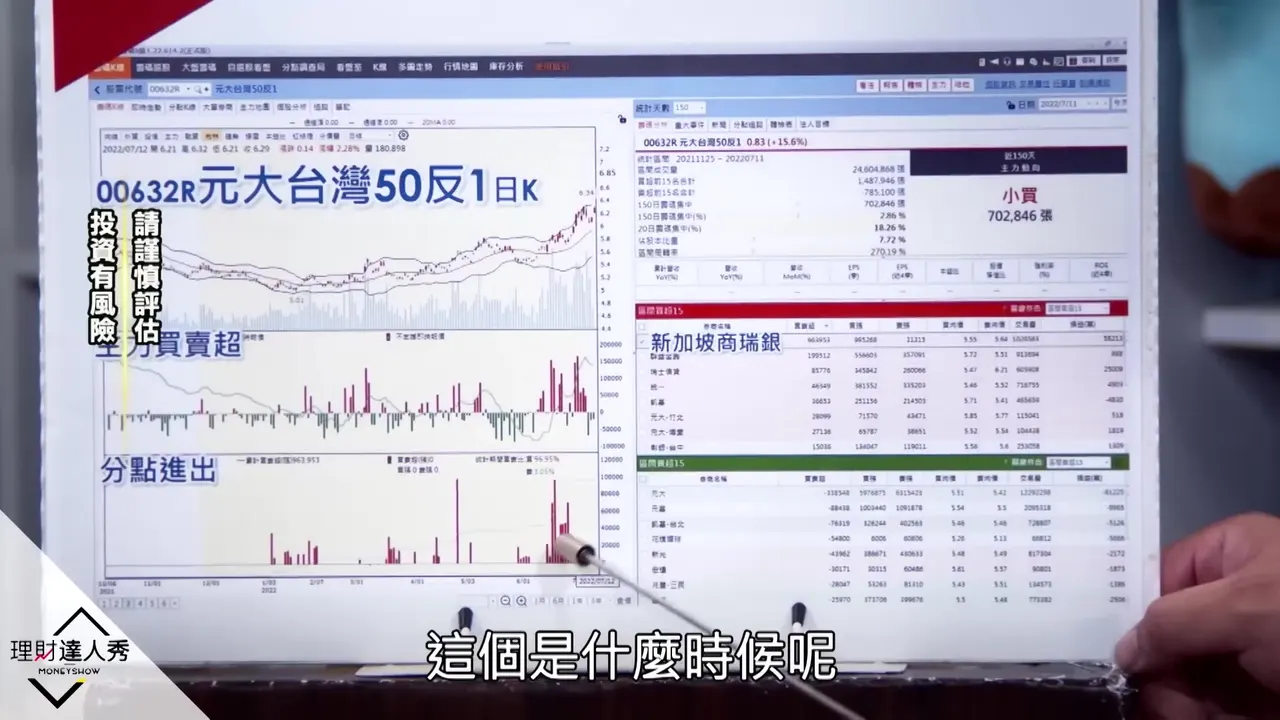
19:51증시 반등과 헤지 전략 정리
궈타이 대만가권 인버스 1배(00664R)는 5.6위안에서 7.1위안으로 올랐고, 싱가포르 UBS가 23만 장을 사서 장중 추정 이익은 약 2.4억이다. 화자는 증시가 매일 300포인트씩 빠질 수는 없으며 반드시 반등이 나오고 그 폭이 클 수도 있다고 강조한다. 다만 크게 올라도 서둘러 다시 매수로 돌아서지 말고, 반등은 매수 포지션을 줄이는 사람들에게 인도적인 탈출 통로이며, 다 줄이지 못했다면 인버스 ETF, 선물 매도, 풋옵션 매수, 풋 워런트로 헤지할 수 있다고 한다. 단기 사용에서는 장점이 단점보다 크지만 장기로는 선물 롤오버 구조 때문에 가치가 계속 깎인다.
▶ 여기서부터 보기