워런트로 소액 변동성 베팅: 실적발표회 진입 시점과 워런트 고르는 다섯 가지 구결
한 줄 요약: 소액으로 워런트를 한다면 실적발표회(법설회) 전후에 크게 움직이는 종목을 고르고 '기초자산 큰 변동, 워런트 작고 안정적인 변동, 작은 호가 차이, 충분한 매수 잔량, 큰 레버리지'라는 5가지 구결로 워런트를 골라야 한다. 등락이 비대칭이라 매수자에게 유리하지만, 레버리지가 너무 작거나 내재변동성이 지나치게 높은 워런트는 손실만 안기기 때문이다.
핵심 포인트
- 실적발표회에서는 당일이 아니라 다음 날을 봐야 한다. 즈위안, AUO, 맥크로닉스(旺宏)의 과거 기록을 보면 다음 날 극적인 등락이 잦다. 좋게 보면 콜, 나쁘게 보면 풋을 사고, 확신이 없으면 양쪽을 모두 사서 상한가·하한가에 베팅할 수 있지만 다음 날 보합이면 양쪽 모두 손실을 본다.
- 워런트의 비대칭적 등락은 매수자의 강점이다. 레버리지 10배 워런트는 기초자산이 상한가면 0.7을 벌고 하한가면 약 0.34만 잃는다. 주식을 사서 상한가·하한가에 각각 10%씩 벌고 잃어 딱 상쇄되는 것과 다르다. 단, 워런트를 제대로 골라야 하며 콜·풋을 모두 살 때는 매수 금액을 같게 해야 한다.
- 진입하기 좋은 시점은 세 가지다. 기초자산이 움직이기 시작하는 실적발표회 전후, 약세장 해에 급락하며 거래량이 터진 바닥권 종목(반등을 노리면 빠르게 들어갔다 나와야 한다), 강세장 해의 권리락·배당락 장세다. 약세장 해에는 배당 반영 할인(貼息)이 많고 권리락·배당락 후 하락하는 경우가 많아 권리락·배당락 장세는 맞지 않는다.
- 워런트를 고르는 다섯 구결은 기초자산은 큰 변동, 워런트는 작고 안정적인 변동, 매매 호가 차이는 작게, 매수 잔량은 충분하게, 레버리지는 클수록 좋다는 것이다. 가격 대비 레버리지 비율(호가 차이 비율을 레버리지로 나눈 값)은 작을수록 좋고 0.3% 이하면 괜찮다. 예를 들어 호가 차이 비율 1%에 레버리지 5배면 0.2%다.
- 피해야 할 나쁜 워런트는 유효 레버리지가 2 미만인 콜, 레버리지 절댓값이 너무 작은 풋(나노급 워런트)이다. 대개 내재변동성이 지나치게 높고 호가도 넓어 기초자산이 움직여도 워런트는 움직이지 않는다. 워런트에는 시간가치가 있어 적은 돈으로 크게 노리는 용도로만 써야 하고, 전 재산을 걸어서도, 방치해서도 안 된다.
구간별 요약
1:35워런트에 적합한 소액 투자자와 실적발표회 장세
워런트는 소액 투자자에게 적합하며, 1·4·7·10월 실적발표회 시즌에 변동이 가장 크다. 실적발표회는 흔히 분기 보고서와 함께 공개되고 다음 분기 전망을 다루는데, 전망이 나쁘면 다음 날 외국인이 매도하므로 실적발표회 다음 날 극적인 등락이 자주 나온다. 좋게 보면 콜, 나쁘게 보면 풋을 살 수 있고, 양쪽을 모두 사서 상한가·하한가에 베팅할 수도 있지만 다음 날 보합이면 양쪽 모두 손실을 본다.
▶ 여기서부터 보기5:30즈위안 실적발표회 과거 돌아보기
즈위안(智原, 3035)을 예로 들면 실적발표회 다음 날 상승 확률은 34%에 불과해, 실적발표회에서 나쁜 소식이 더 많이 나오는 경우가 잦음을 보여 준다. 과거를 돌아보면 7월에는 다음 날 8% 하락했고, 4월에는 좋게 말해 4.1% 올랐으며, 작년 10월에는 이틀 연속 상한가였다. 워런트로 상한가·하한가에 베팅하면 손익이 비대칭이어서 주식을 사는 것보다 더 적합하다는 점을 강조한다.
▶ 여기서부터 보기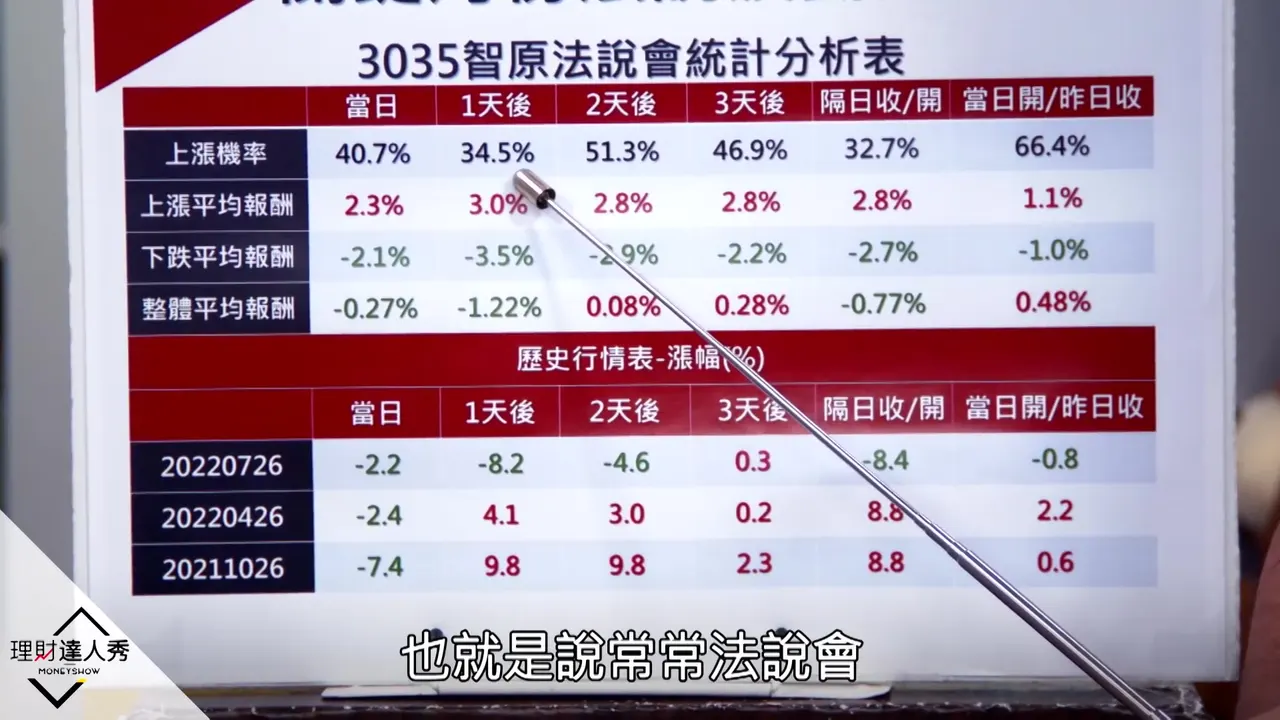
7:20AUO 실적발표회 변동성 분석
AUO(友達)는 실적발표회 다음 날 상승 확률이 즈위안보다 약간 높고, 상승 시 평균 2.1%, 하락 시 평균 2.8% 움직여 변동이 조금 더 크다. 작년 4월에는 실적발표회 다음 날 하한가였고 그다음 날 또 8.2% 하락했는데, 패널 가격이 고점이던 시기라 이틀 연속 합계 10여 % 떨어졌으며, 풋 워런트로 참여했다면 크게 벌 수 있었다.
▶ 여기서부터 보기8:30맥크로닉스 실적발표회와 실망 매물
맥크로닉스(旺宏, 2337)는 실적발표회에서 낙관적인 말을 많이 하며, 다음 날 상승 확률은 40%, 상승 시 평균 2.4%, 하락 시 평균 3.3%로 변동이 크다. 올해 7월에는 다음 날 4%, 1월에는 6% 올랐다. 메모리 경기가 좋지 않으므로, 계속 낙관만 하던 회사가 좋지 않은 이야기를 하면 실망 매물이 더 무섭다고 짚는다.
▶ 여기서부터 보기9:40워런트 진입의 세 가지 시점
워런트 진입에 적합한 시점을 세 가지로 설명한다. 첫째는 기초자산이 움직이기 시작할 때로, 특히 실적발표회 전후에 변동이 크고 정보가 비교적 공개되어 있다. 둘째는 약세장 해의 바닥권 종목으로, 급락하며 거래량이 터진 뒤 반등을 노릴 때는 빠르게 들어갔다 나와야 한다. 셋째는 권리락·배당락 장세인데, 약세장 해에는 배당 반영 할인이 많고 권리락·배당락 후 하락하는 경우가 많아 강세장 해에만 적합하다.
▶ 여기서부터 보기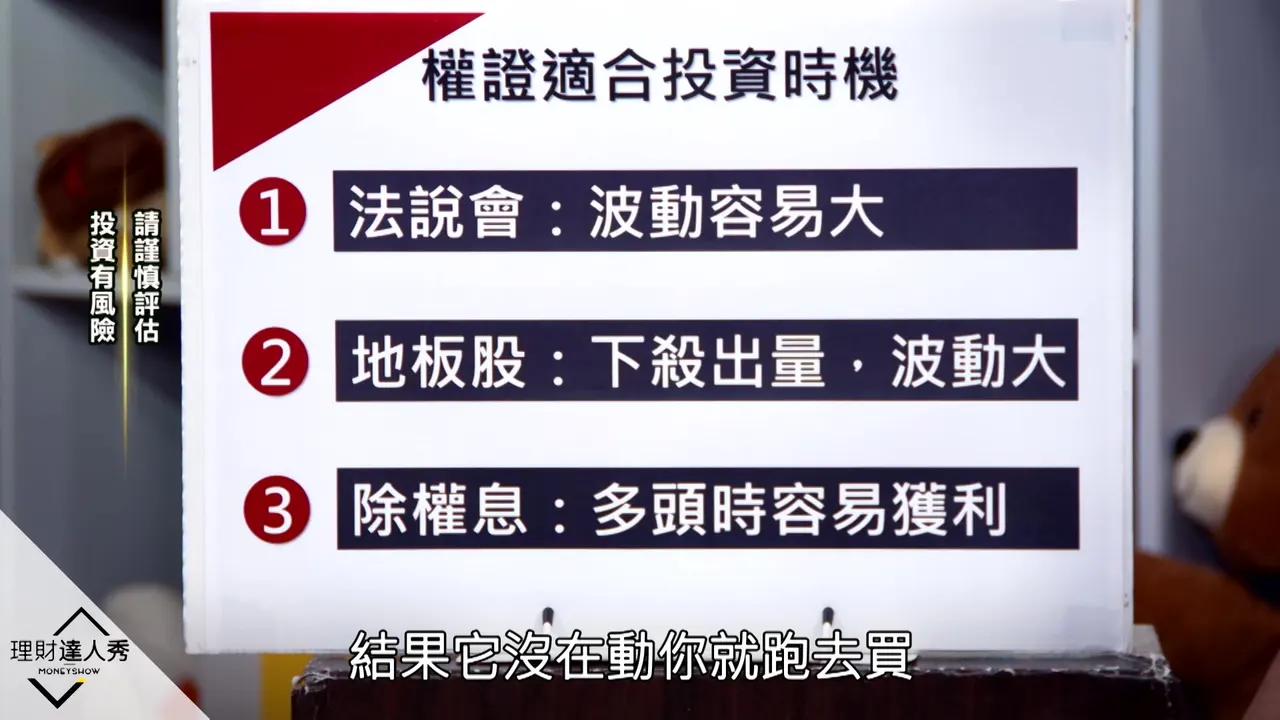
10:50워런트 선택 다섯 구결 예고
워런트를 고르는 데 다섯 가지 구결이 있다고 예고한다. 전환사채는 한 글자로 압축할 수 있는 것과 달리 워런트는 압축할 수 없어 다섯 글자로 외워야 하며, 이후 선택 원칙을 위한 밑바탕이 된다.
▶ 여기서부터 보기10:55다섯 구결: 변동성, 호가 차이, 잔량, 레버리지
워런트 고르는 구결을 설명한다. 기초자산은 크게 움직여야 하므로 중화텔레콤, 중국철강(中鋼)처럼 변동이 너무 작은 종목은 맞지 않는다. 워런트의 내재변동성은 작으면서 안정적이어야 하고, 매매 호가 차이는 작아야 하는데 너무 많이 사면 시장조성자가 호가 차이를 벌린다. 매수 잔량은 충분해야 하며 매도 잔량이 적은 편이 오히려 좋은 워런트이고, 레버리지는 커야 하는데 워런트는 곧 적은 돈으로 크게 노리는 상품이기 때문이다.
▶ 여기서부터 보기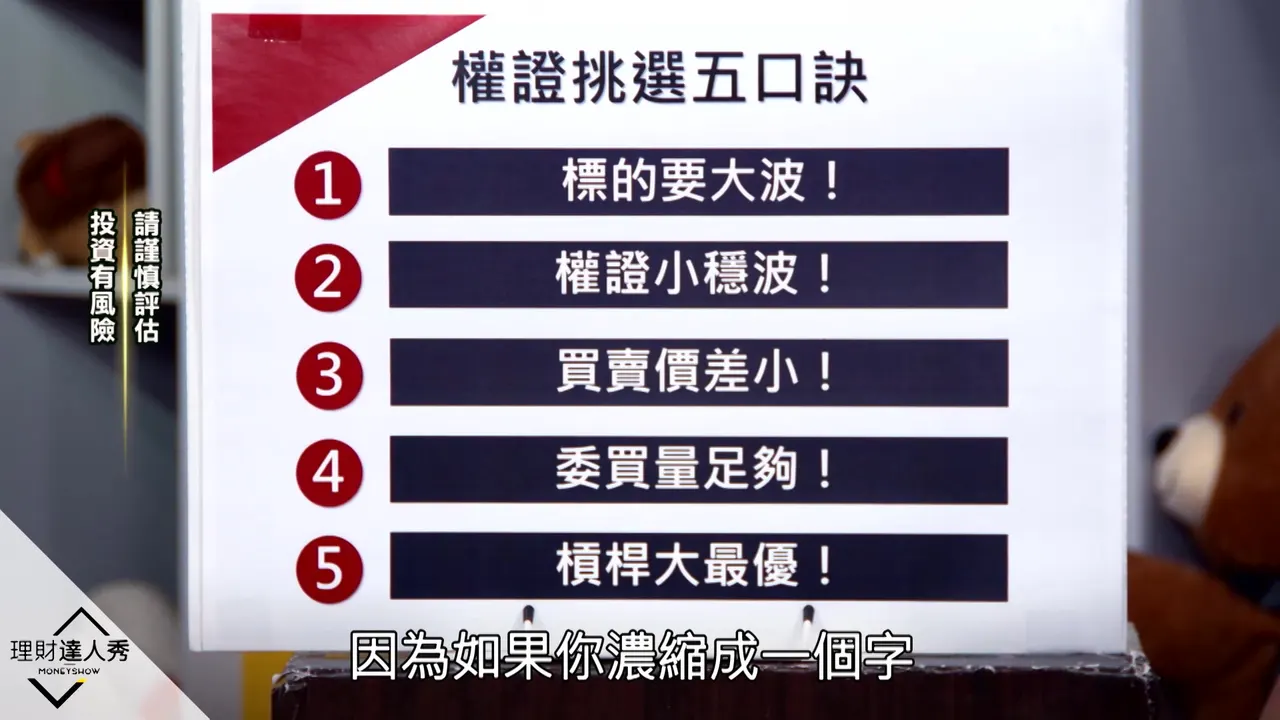
14:45호가 차이 비율과 가격 대비 레버리지 비율 개념
호가 차이 비율 개념을 소개한다. 매수가는 낮고 매도가는 높아 매매에는 반드시 호가 차이 손실이 생기는데, 예컨대 다이아몬드는 호가 차이 비율이 50%-70%에 달해 현금화하기 어렵다. 호가 차이 비율 1%는 받아들일 만하며 레버리지가 5배면 가격 대비 레버리지 비율은 0.2%다. 이 비율은 작을수록 좋고 0.3% 이하면 괜찮은 워런트로, 주식이 0.2%만 올라도 워런트가 수익을 내기 시작한다는 뜻이다.
▶ 여기서부터 보기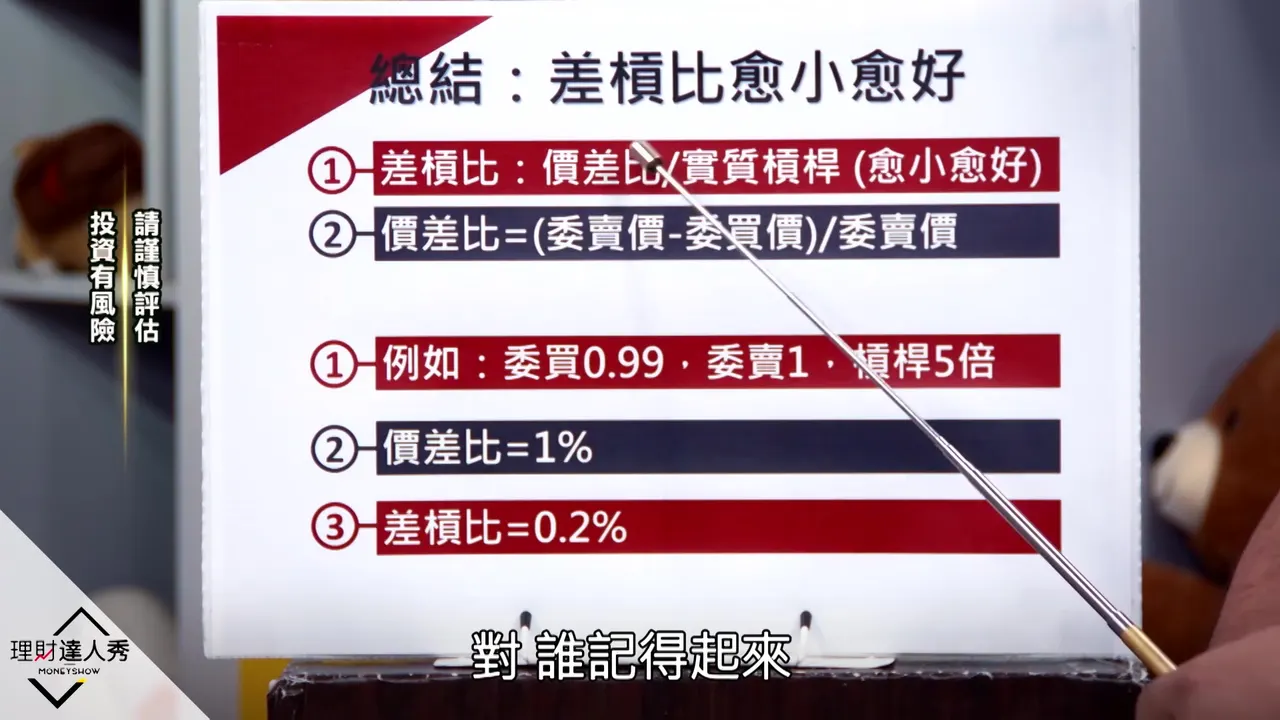
17:15착한 워런트와 사람 잡는 워런트
변동이 클 때는 사람 잡는 워런트가 늘어나며, 호가 차이가 크면 그것만으로 사람을 잡는 워런트다. 착한 워런트는 내재변동성이 낮고 안정적이며(작고 안정적인 변동), 레버리지가 크고, 호가 차이 비율이 작다. 반면 사람 잡는 워런트는 내재변동성이 높고 불안정하며(높고 어지러운 변동), 레버리지가 작고, 호가 차이 비율이 크다. 발표자는 이어서 맥크로닉스 워런트 한 종목을 예로 골랐다.
▶ 여기서부터 보기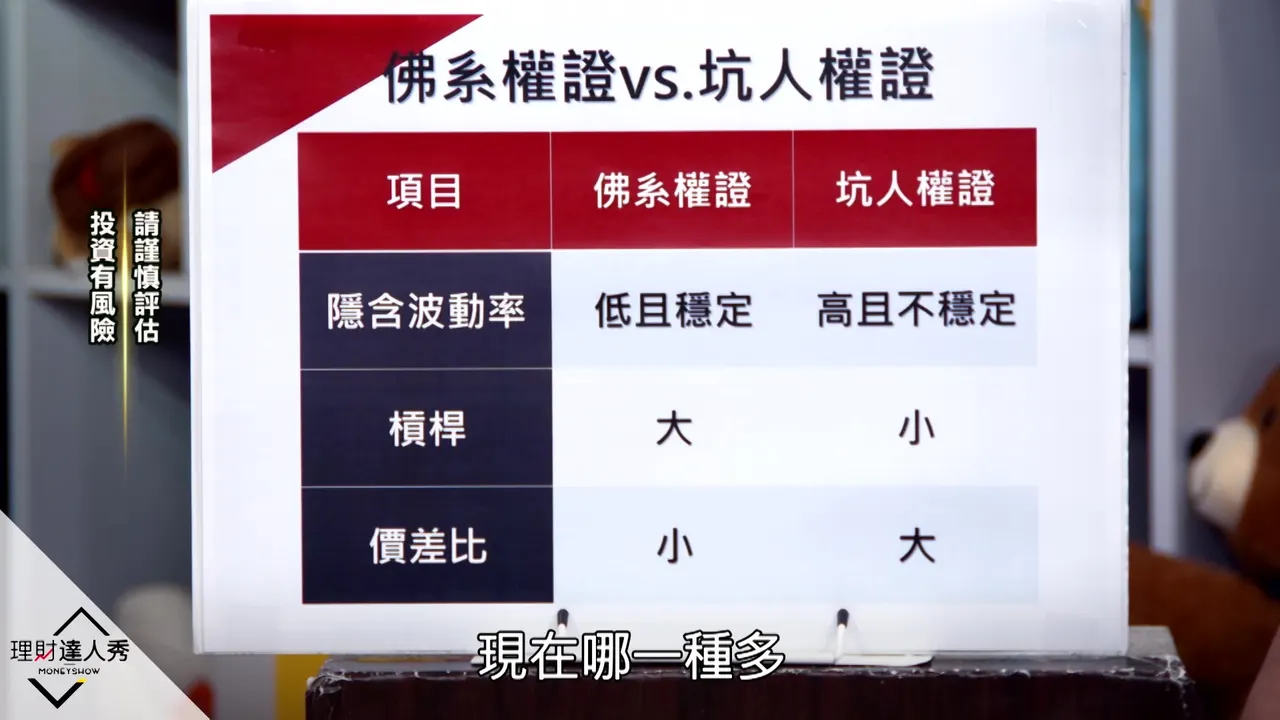
18:15우량 워런트 사례와 선택 지표
위안다(元大)가 발행한 맥크로닉스 워런트를 예로, 발표자는 시장조성 매수 호가의 변동성이 비교적 안정적이고 내재변동성을 과감하게 공개 표시하며, 발행 규모가 크고 수입이 많아 상품 발행이 비교적 엄격하다고 본다. 선택 지표로는 실제 레버리지가 10배에 이르면 아주 좋은 것이고, 매매 호가 차이가 0.01에서 0.1에 불과해 호가가 촘촘하다. 매도 잔량이 10장만 걸려 있는 인기 워런트는 몇 초나 몇 분 기다려 상대방이 물량을 다시 채우면 계속 사면서 나눠서 천천히 모으면 된다.
▶ 여기서부터 보기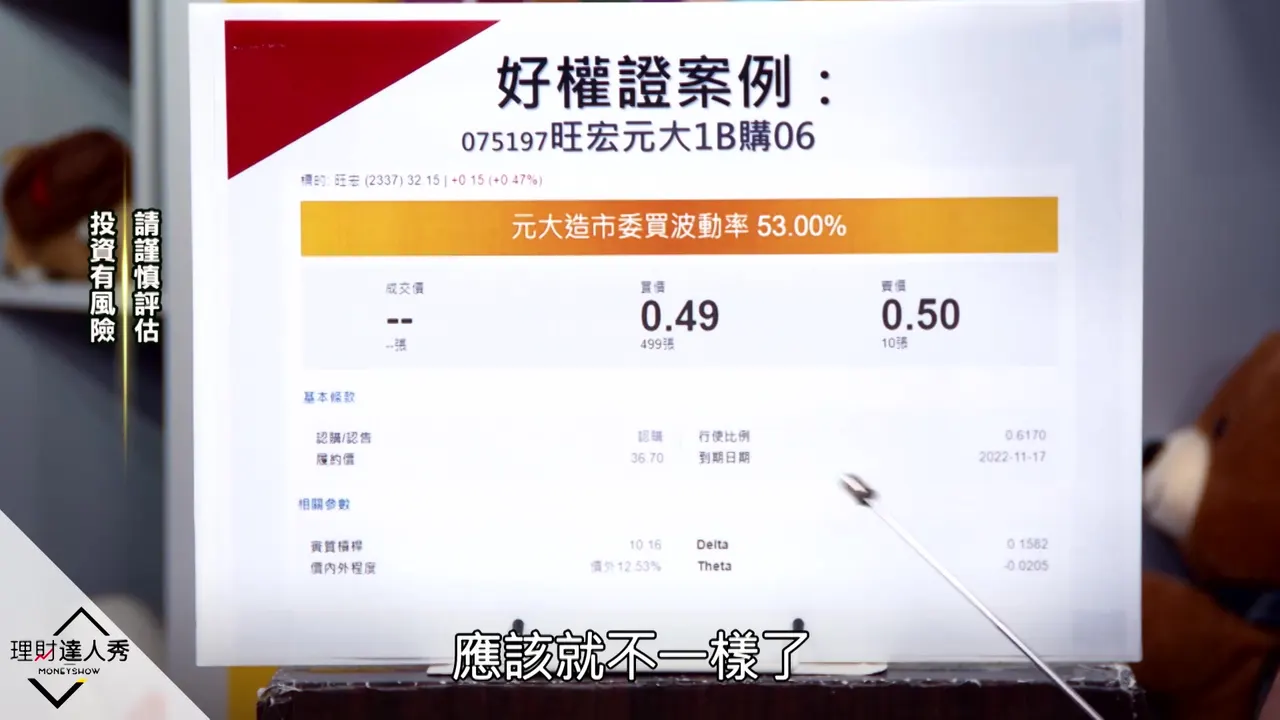
20:55실적발표회 베팅의 비대칭 우위
실제 레버리지 10배, 내재변동성 53%인 워런트를 예로 든다. 내재변동성이 떨어지면 워런트 가격도 따라 내려가므로 안정적이어야 한다. 기초자산이 상한가일 때 워런트는 0.49에서 1.19로 올라 0.7을 벌고, 하한가일 때도 0.15가 남아 약 0.34를 잃는다. 이런 비대칭이 매수자에게 유리하다. 실적발표회 장세에 베팅할 때는 콜과 풋을 모두 살 수 있으며 매수 금액은 같게 잡아야 하지만, 10배 레버리지를 골라야 하고 레버리지가 너무 작아 움직이지 않는 것은 고르면 안 된다.
▶ 여기서부터 보기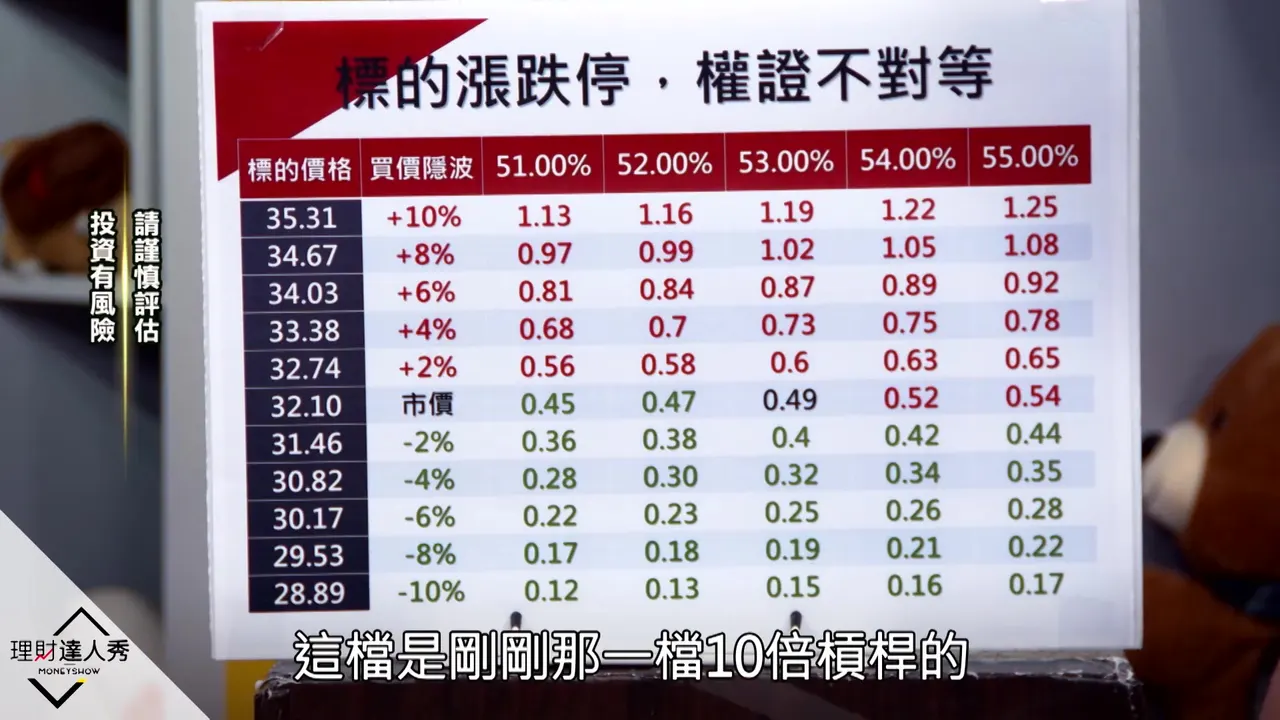
23:45콜 레버리지가 너무 작은 나쁜 워런트 피하기
나쁜 워런트를 피하라고 일깨운다. 콜 레버리지가 2보다 작은 워런트는 주식보다도 못하며, 변동이 작고 시간가치가 빨리 사라지고 이자 비용이 높다. 이 몇 종목처럼 유효 레버리지가 2 미만인 것은 건드리지 말아야 한다.
▶ 여기서부터 보기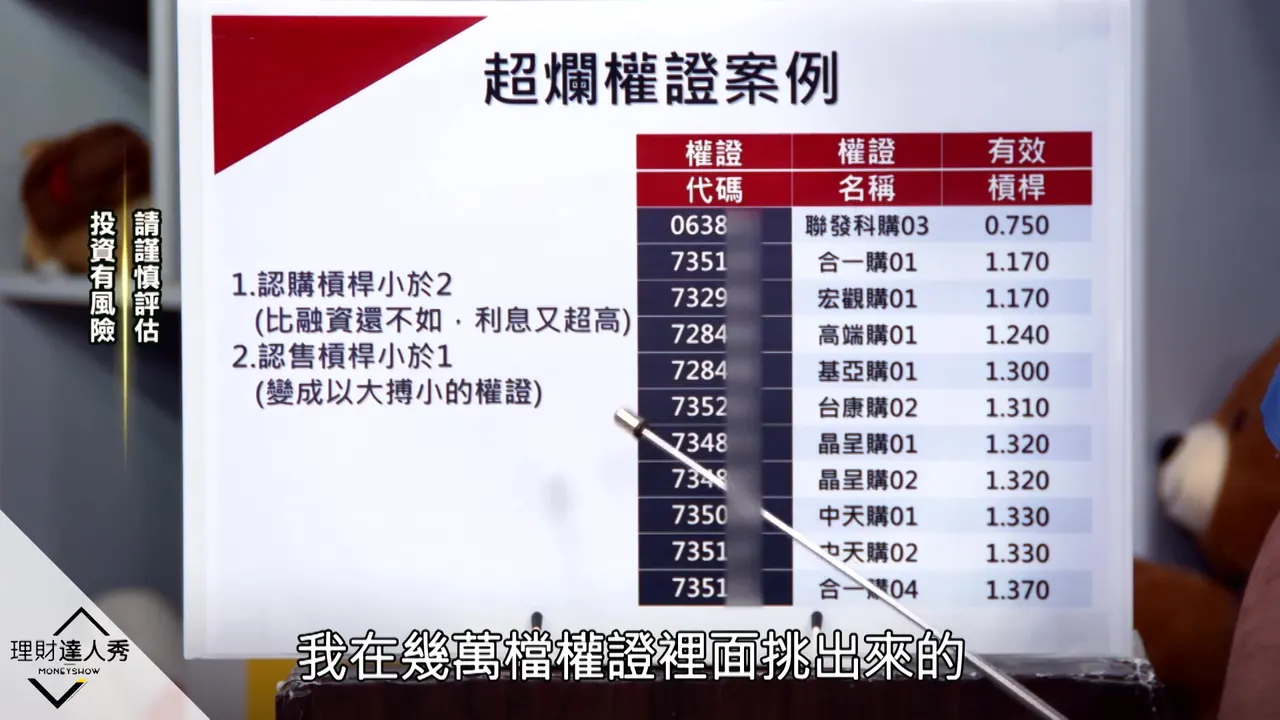
25:00풋 레버리지와 나노급 워런트의 함정
풋 레버리지는 절댓값이 클수록 좋다. 마이너스 0.2 같은 레버리지는 1만을 써도 발행사가 헤지에 쓰는 돈은 2천뿐인데 시간가치까지 받는다는 뜻이어서, 직접 주식을 공매도하는 편이 낫다. 게다가 이런 나노급 워런트는 호가 차이도 커서 치명적인 결점이다.
▶ 여기서부터 보기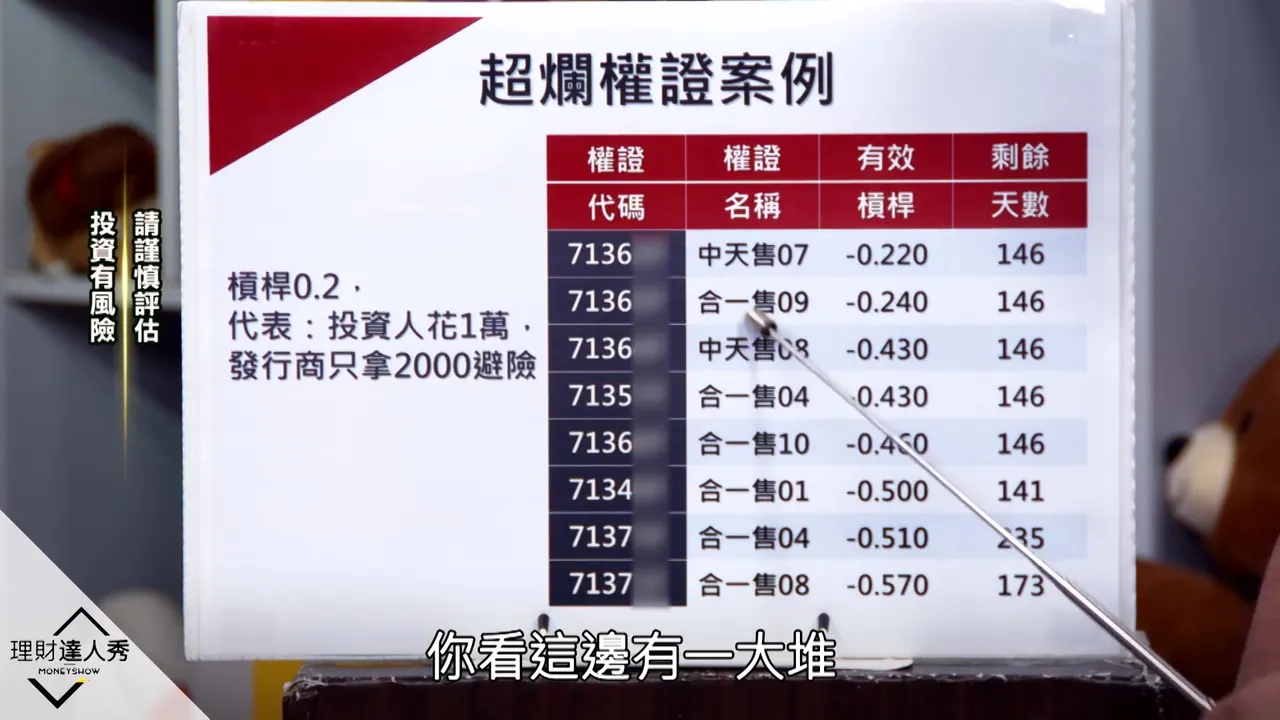
26:44직접 겪은 경험: 발행사에 호가 조정 요구
발표자는 직접 겪은 경험을 나눈다. 발행사에 전화해 레버리지가 지나치게 작은 워런트의 호가를 넓혀 투자자가 잘못 사지 않게 해 달라고 요구한 적이 있다. 발행사는 호가를 넓히는 데 동의했는데, 레버리지가 너무 작은 주된 원인은 내재변동성이 너무 크다는 것이고, 투자자가 이를 사면 기초자산이 2%에서 4% 떨어져도 워런트는 꿈쩍하지 않아 도저히 벌 수 없기 때문이다.
▶ 여기서부터 보기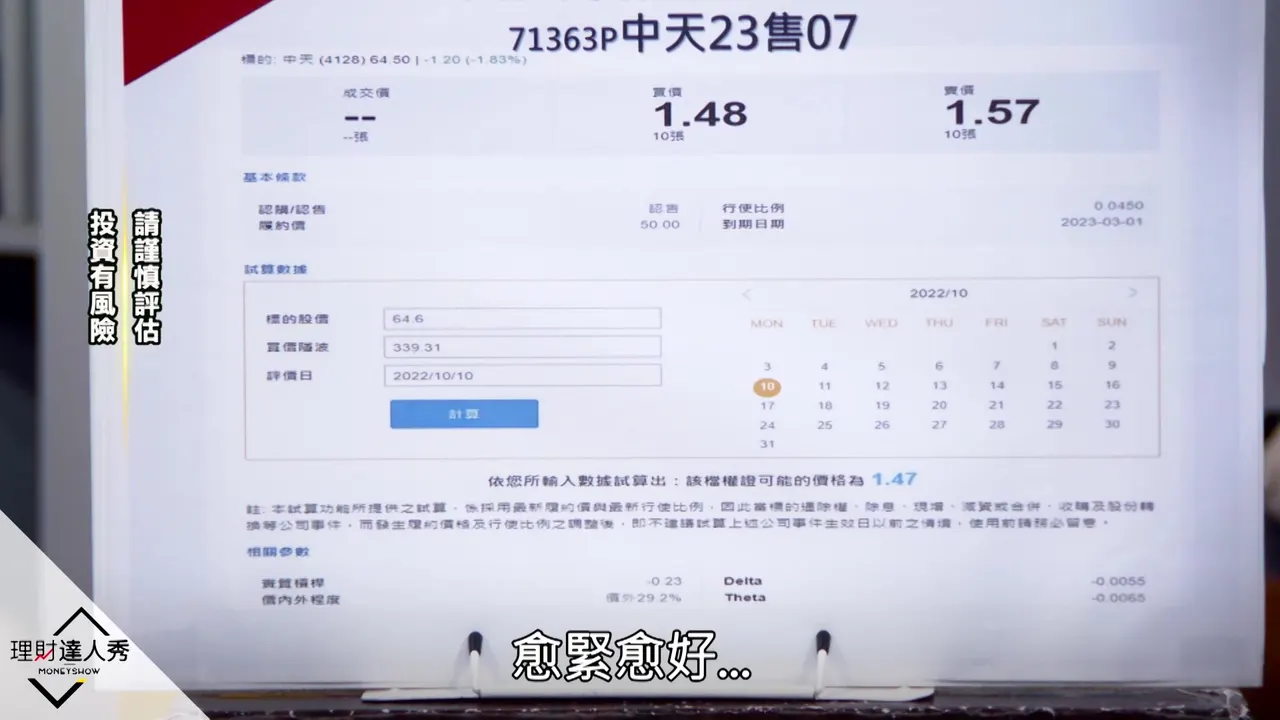
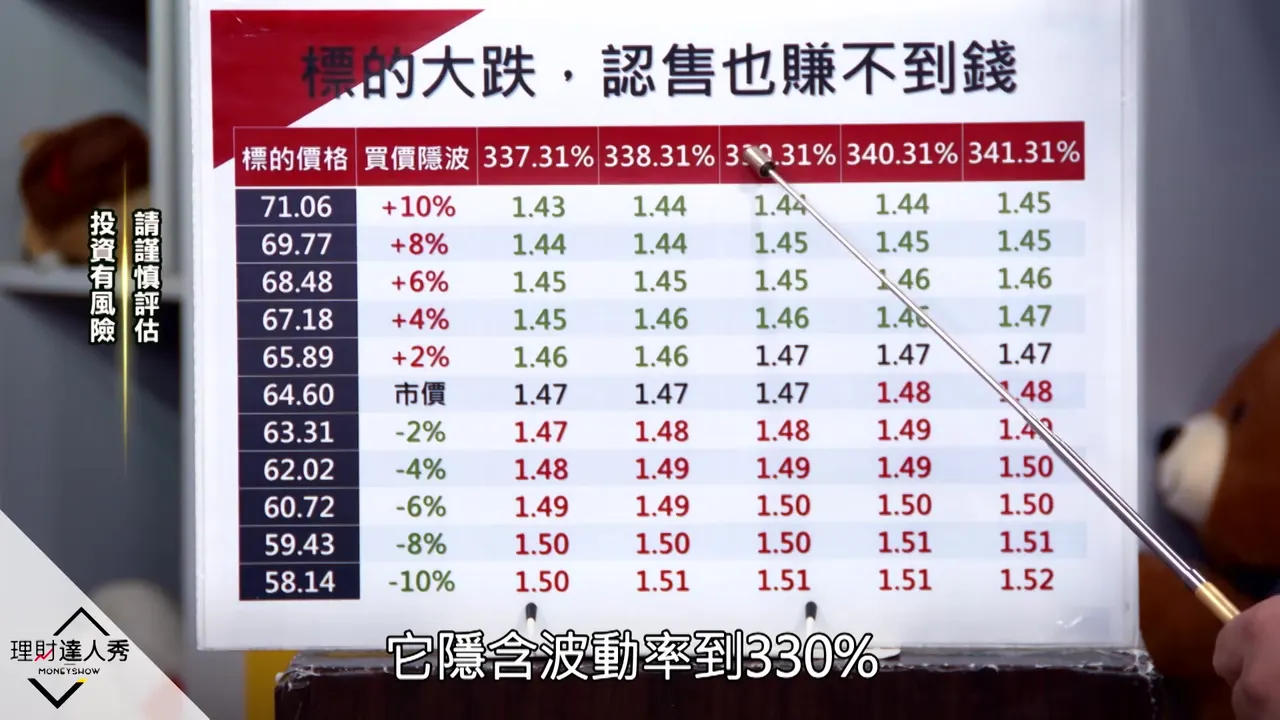
27:55워런트 구결 정리와 위험 알림
구결을 정리하면 기초자산은 크게 움직여야 하고, 내재변동성은 작고 안정적이어야 하며, 레버리지는 5배를 넘어야 하고 10배가 가장 좋다. 반례는 내재변동성이 330에 달하는 풋 워런트로, 매수가가 1.47인데 기초자산이 하한가를 가도 1.51이 될 뿐 3%도 못 번다. 일반적으로 레버리지 5배인 풋은 하한가에서 최소 50%를 버는데, 이런 워런트는 차라리 주식을 직접 공매도하는 편이 낫다. 워런트는 적은 돈으로 크게 노리는 상품이라 전 재산을 걸어서는 안 되며, 시간가치가 있어 방치하면 손실이 쌓여 결국 가치가 완전히 사라질 수 있다.
▶ 여기서부터 보기