신용융자 지표 해석: 융자 청산으로 보는 개인 수급의 정리 여부
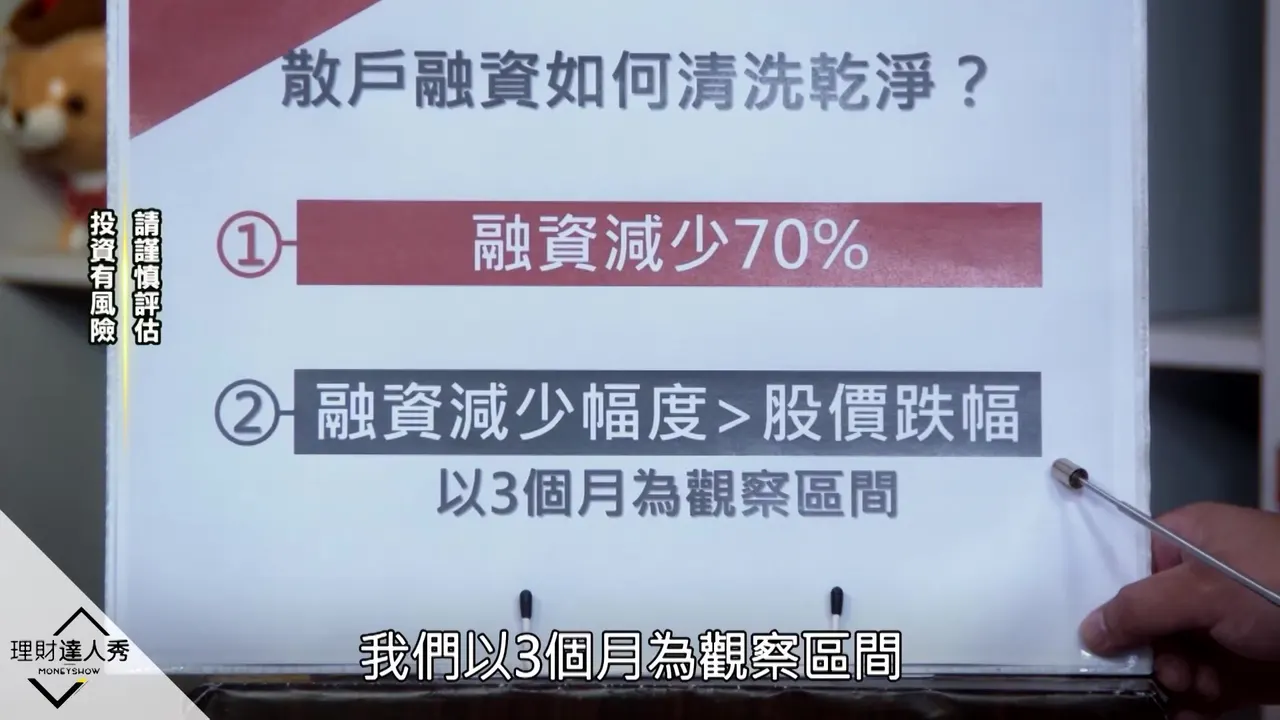
한 줄 요약: 신용융자 증가는 돈을 빌려 주식을 산 개별 투자자가 강세로 본다는 뜻일 뿐이며, 융자가 고점에서 약 70% 줄고 감소폭이 주가 하락폭보다 커야 수급이 깨끗이 정리된 것으로 본다. 경기순환주는 2-3년씩 정리해야 하는 경우가 많아 융자가 줄었다고 곧바로 살 수 있는 것은 아니다.
핵심 포인트
- 신용융자는 돈을 빌려 주식을 산 개인의 견해를 반영할 뿐이며 오히려 역지표일 수도 있다. 시장 전체 융자가 3000억 고점에서 약 2400억으로 물러나 감소폭 20%가 지수 하락폭 10%보다 커서 비교적 건전하다고 본다.
- 융자 위험은 세 가지 지표로 판단한다. 사용률이 높거나(20% 이상이면 주의, 70%는 천險), 유지비율이 낮거나(법정 추가 담보 기준 130%, 개별 종목은 120% 미만이면 경계), 주력 세력이 약 1개월 연속 매도하는 경우다. 세 가지가 겹치면 매수 포지션끼리 연쇄 투매가 일어나기 쉽다.
- 에버그린(長榮)으로 계산하면 1장을 92.4위안에 사고 융자 60%를 쓰면 유지비율이 166%이고, 주가에 0.78을 곱한 수준이 되면 추가 담보 요구를 받는다. 개별 종목 선물 증거금이 약 40%로 오르면 선물 계좌와 융자 계좌 모두 강제 청산해야 한다.
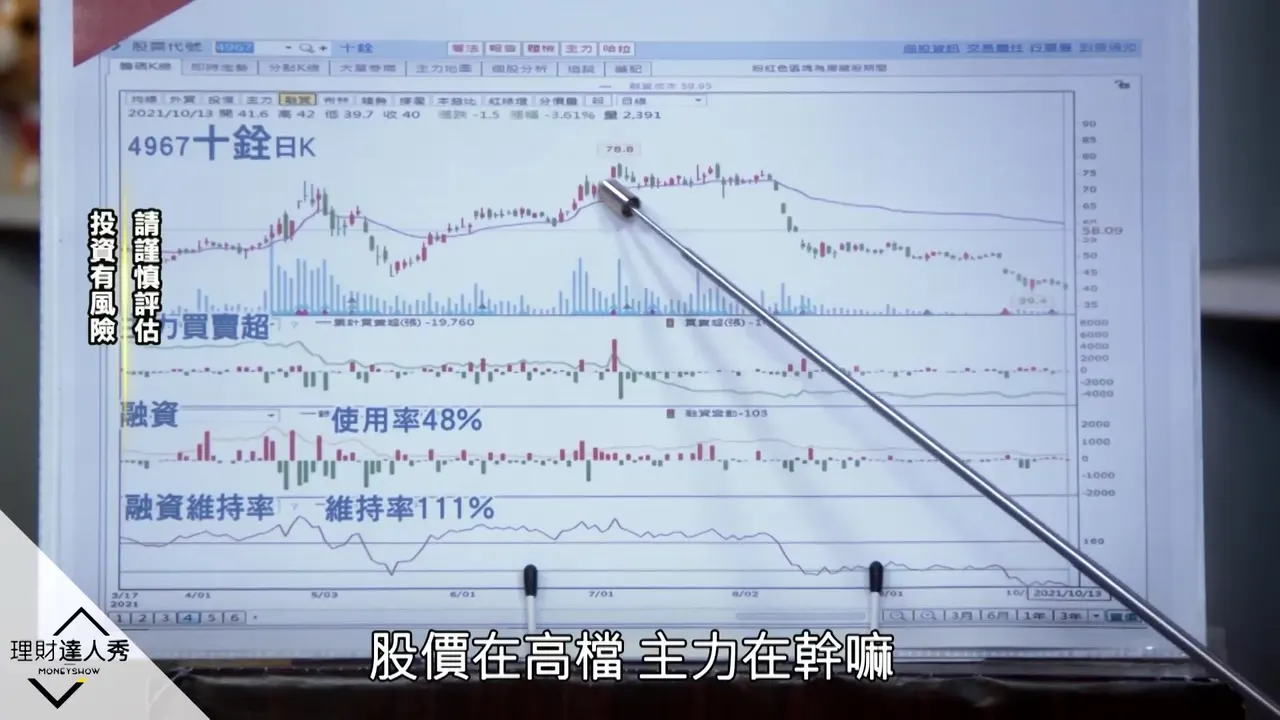
- 시취안(十銓)과 야눠파(亞諾法)는 고점에서 주력 세력이 물량을 넘기고 융자 투자자가 받아 물린 사례다. 유지비율이 111%로 떨어졌고 사용률도 각각 48%와 26%로 남아 있어 향후 특히 조심해야 한다.
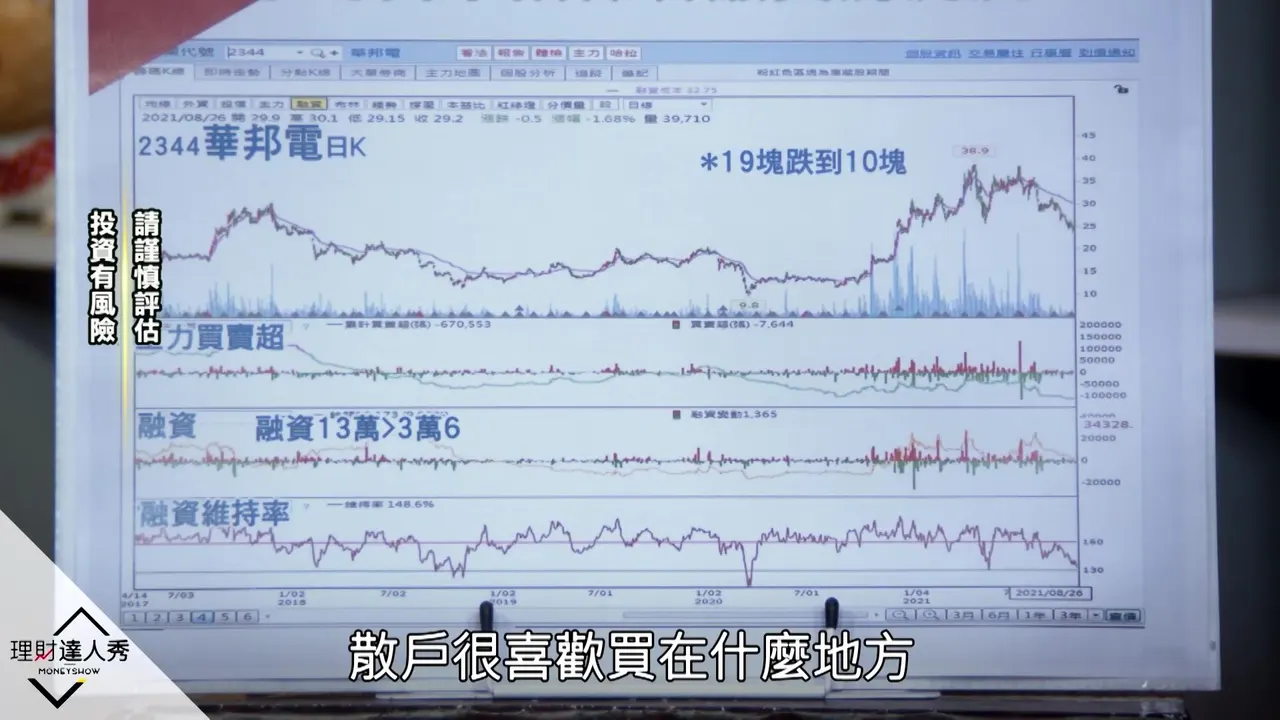
- AUO(友達)는 융자가 40만 장에서 6만 장으로, 윈본일렉트로닉스(華邦電)는 13만 장에서 36000장으로 줄었고, 정리가 끝난 뒤 주력 세력이 다시 사들이면서 한 차례 상승이 나왔다. 그러나 최근 융자가 다시 늘어 순환이 되풀이될 수 있다.
구간별 요약
4:55해운주 열풍이 보낸 과열 경고
6월 말 해운주 열풍 당시를 돌아보면, 주변의 헬스 트레이너처럼 주식을 모르는 사람들까지 사도 되느냐고 물어 왔다. 강연자는 이를 개인 투자자가 전면적으로 뛰어든 과열 신호로 보았고, 이후 주가는 계속 하락했으며 시장 전체 융자는 7월 초에 최고점에 이르렀다.
▶ 여기서부터 보기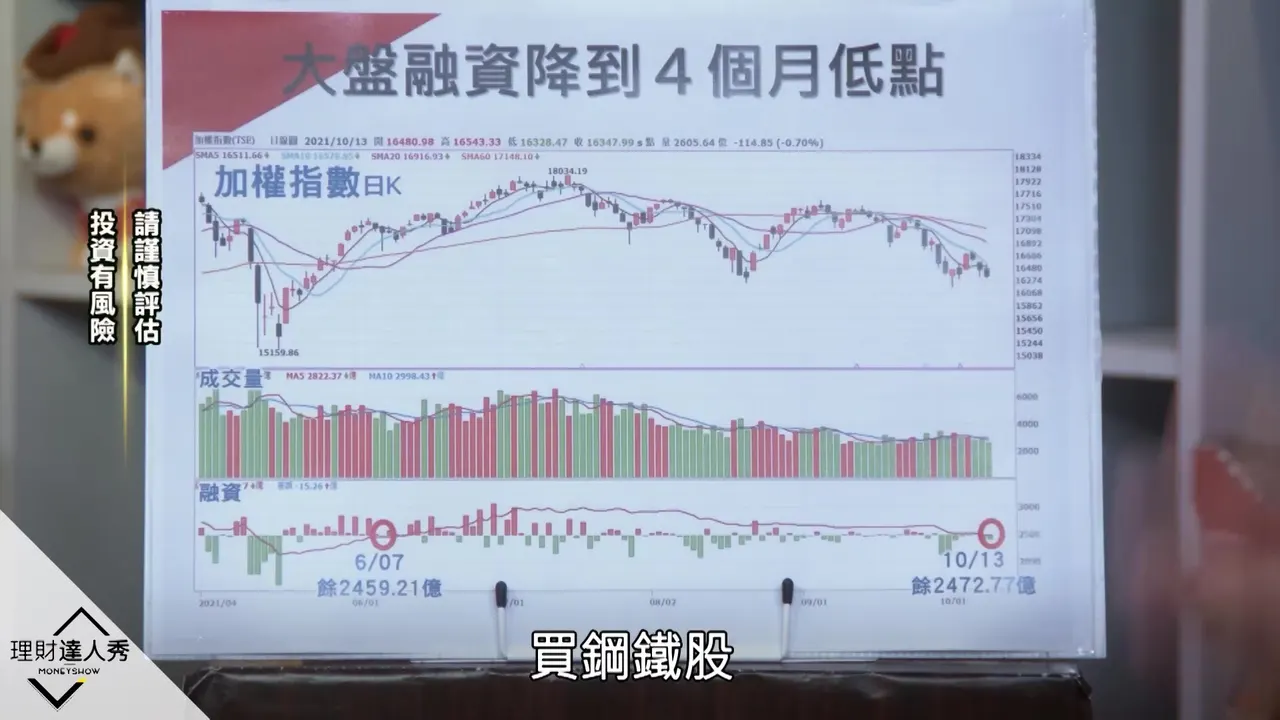
5:40융자 고점과 최근의 후퇴
융자 잔고는 고점에서 한때 3000억까지 치솟았고, 많은 사람이 예금을 해지하거나 돈을 빌려 해운주를 샀다. 최근에는 크게 빠져 약 2400억이 남았는데, 추가 담보 통지를 받고 버티지 못해 스스로 손절하거나 증권사에 강제 청산당한 사람이 적지 않다. 융자가 약 20% 줄어든 동안 지수는 10%만 떨어졌으므로 하락폭보다 더 많이 물러난 것은 비교적 건전하다고 본다. 강연자는 개인 투자자를 안타까워하며, 주력 세력이 고점에서 물량을 넘기며 개인을 호구로 삼았다고 지적한다.
▶ 여기서부터 보기8:05융자 증가의 진짜 의미
융자 용어 설명을 시작한다. 융자 증가는 융자로 주식을 산 그 사람이 강세로 본다는 뜻일 뿐 강세로 보는 사람이 늘었다는 뜻이 아니며, 융자 매도는 그 사람이 약세로 본다는 뜻이다. 융자는 개별 투자자의 견해를 반영하며 오히려 역지표일 수도 있어 시장 전체의 방향을 뜻하지는 않는다.
▶ 여기서부터 보기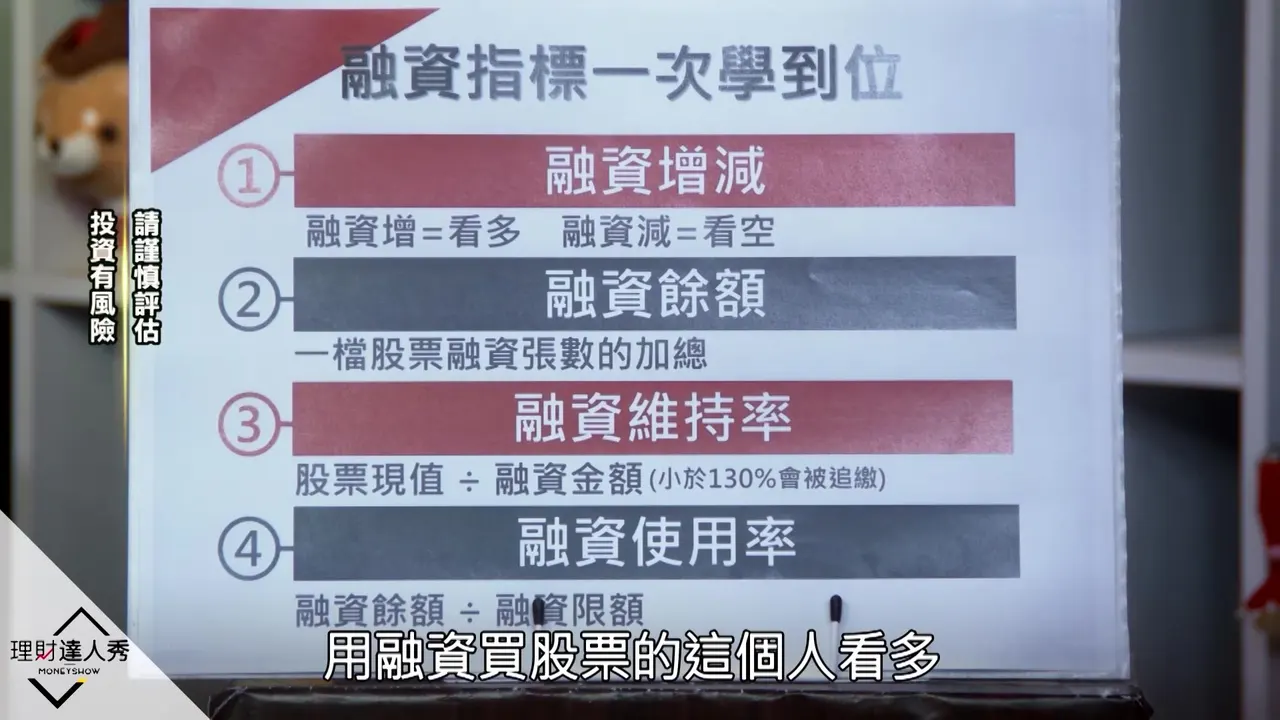
8:51융자 잔고의 정의
융자 잔고는 한 종목에서 융자로 매수한 총 장수를 가리키며, 장수가 많은 것은 대개 AUO(友達), 이노룩스(群創) 같은 대형 종목이다. 많은 투자자가 주가가 싸게 떨어졌다고 보고 융자로 들어가 받아 낸다.
▶ 여기서부터 보기9:25융자 유지비율과 추가 담보 기준
융자 유지비율은 주식 현재 가치를 융자 금액으로 나눈 값이며, 법정 기준으로 130% 미만이면 추가 담보 요구를 받는다. 원래 기준은 120%였으나 정부가 투자자 보호를 위해 130%로 올렸고, 그 목적은 투자자가 일찍 손절해 최소한 일부 자금이라도 지키게 하는 것이다.
▶ 여기서부터 보기10:11융자 사용률과 70% 천險
융자 사용률은 융자 잔고를 융자 한도로 나눈 값이며, 사용률이 너무 높으면 물타기를 하려는 사람에게 융자 한도조차 남아 있지 않다는 뜻이라 주가에 불리하다. 70%를 넘으면 천險이고 유지비율까지 낮으면 매수 포지션끼리 연쇄 투매가 나오기 쉽다. 강연자는 사용률 99%인 종목을 공매도한 적이 있는데, 그 종목은 거래 정지 후 하한가를 이어 가 3위안에서야 풀렸다고 예를 든다.
▶ 여기서부터 보기12:45에버그린(長榮)으로 계산하는 융자 비용과 유지비율
에버그린(長榮) 주가 92.4위안을 예로 들면 1장을 사는 데 92,400위안이 필요하고, 융자로 60%를 빌리고 자기 자금이 40%이면 유지비율은 약 166%다. 추가 담보 지점은 기억하기 쉽다. 주가에 0.78을 곱한 값이 되면 추가 담보 요구를 받으며, 예를 들어 100위안에 샀다면 78위안으로 떨어질 때 발동된다.
▶ 여기서부터 보기13:51개별 종목 선물 증거금과 세 가지 위험 지표
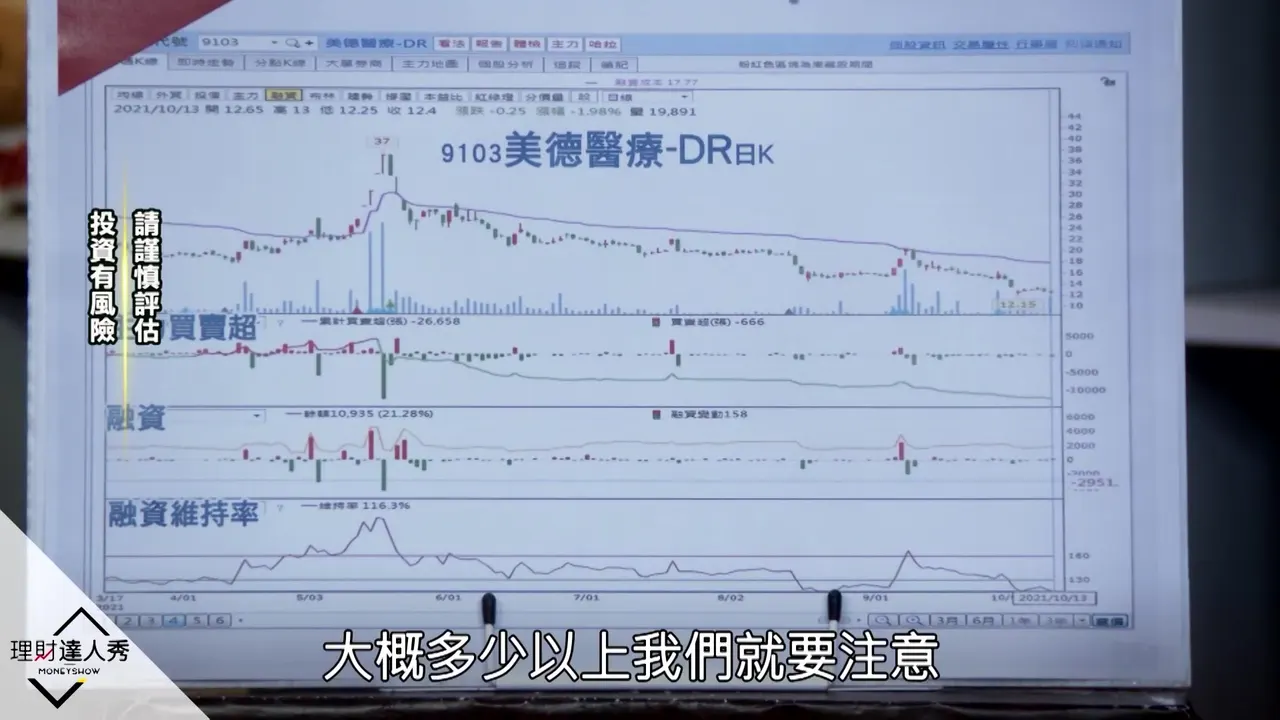
에버그린(長榮)을 200위안대에 샀다가 추가 담보 요구를 받은 사람이 있었다. 당시 개별 종목 선물 증거금이 약 40%로 올라 융자와 비슷해지면서 선물 계좌와 융자 계좌 모두 강제 청산해야 했다. 강연자는 세 가지 위험 지표를 정리한다. 융자 사용률이 높은 경우(20% 이상이면 주의, 70%는 천險), 융자 유지비율이 낮은 경우(개별 종목 120% 미만), 그리고 주력 세력의 장기 매도다. 또 메이더 메디컬(美德醫療) 주가가 고점에서 12위안 안팎까지 줄곧 떨어진 것을 매수 포지션끼리의 연쇄 투매 사례로 든다.
▶ 여기서부터 보기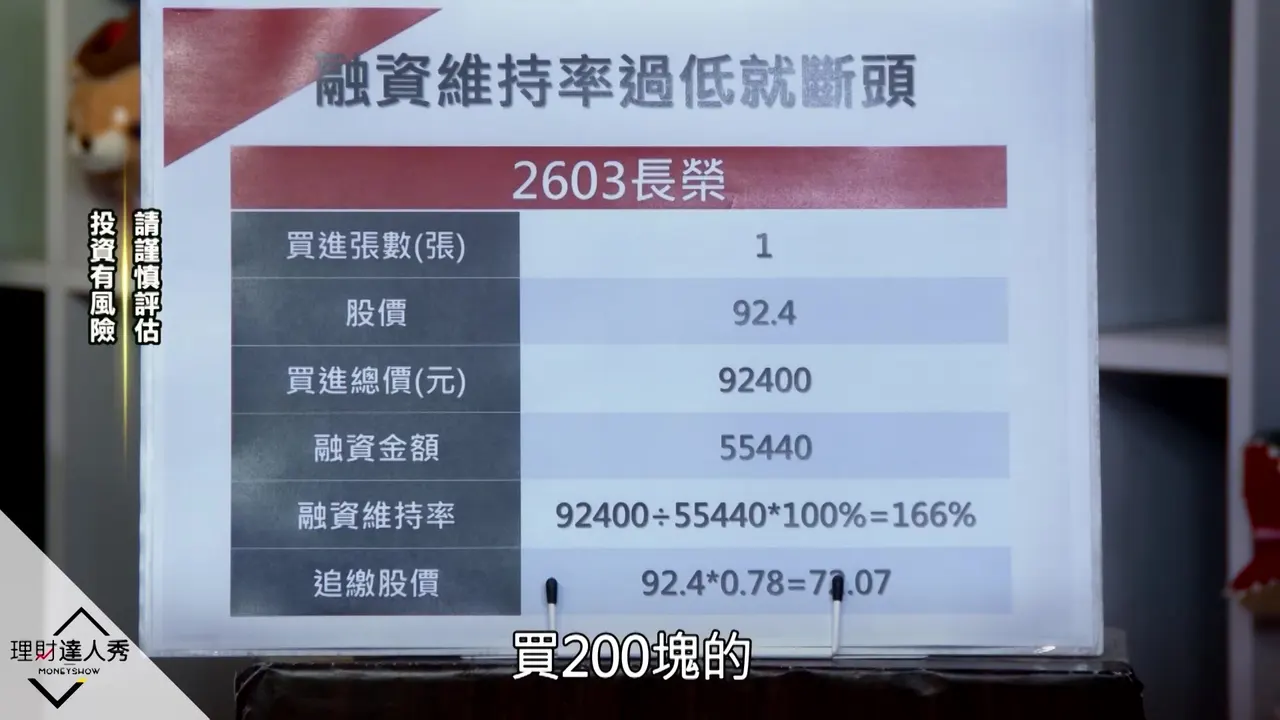
16:01사례 1: 시취안(十銓)의 높은 융자 위험
강연자가 빅데이터에서 골라낸 조심해야 할 종목 중 첫 번째는 4967 시취안(十銓)으로, 메모리가 인기였을 때 융자 비율이 높았던 종목이다. 주가가 고점일 때 주력 세력은 물량을 넘기고 융자는 오히려 매수했으며, 개인이 속아 산꼭대기에 올라간 뒤 주가가 하락했다. 현재 융자 평균 단가는 약 59.95위안인데 주가는 40위안으로 유지비율이 111%, 사용률이 48%여서 조심해야 한다. 또 매출 고점은 흔히 주가 고점 한 달 뒤에 온다고 일깨운다.
▶ 여기서부터 보기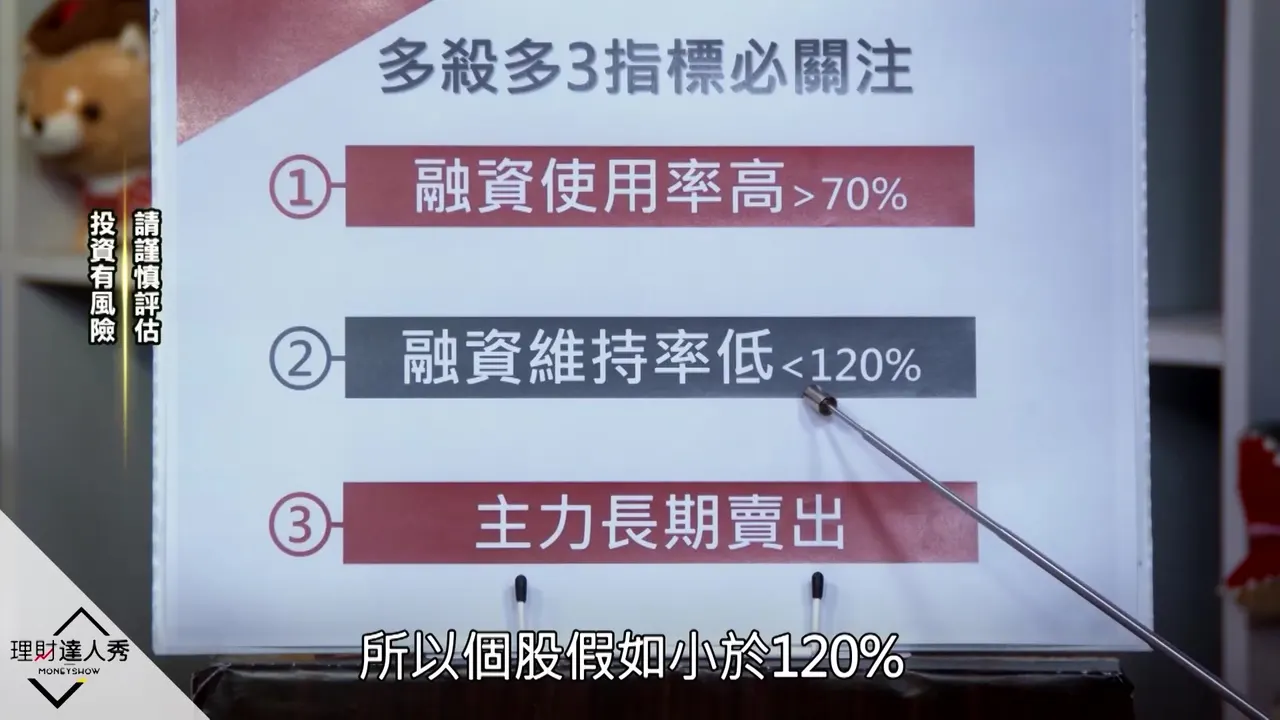
18:51사례 2: 야눠파(亞諾法), 팬데믹 수혜주의 위험
4133 야눠파(亞諾法)는 융자가 80위안에서 속아 들어갔고 현재 35위안이며, 융자가 크게 줄지 않아 사용률이 아직 26%, 유지비율이 111%다. 팬데믹이 잦아들고 백신이 보급되면서 이런 팬데믹 수혜주의 이후 흐름은 특히 조심해야 한다.
▶ 여기서부터 보기19:31주력 세력 융자와 개인 융자의 차이
돈을 빌려 주식을 사는 것은 영리한 주력 세력의 수법일 수도 있다. 융자가 늘고 주력 세력이 매수하며 수급 집중도가 높아지면 주력 융자이고, 융자가 늘지만 주력 세력이 매도하고 수급이 분산되면 개인 융자다. 빅데이터 연구에 따르면 융자가 70% 줄면 깨끗이 정리되며, 3개월을 관찰 구간으로 삼으면 정리되기 쉽다. AUO(友達)를 예로 들면 고점에서 주력 세력이 순매도하고 융자가 받아서 고점에 물렸다.
▶ 여기서부터 보기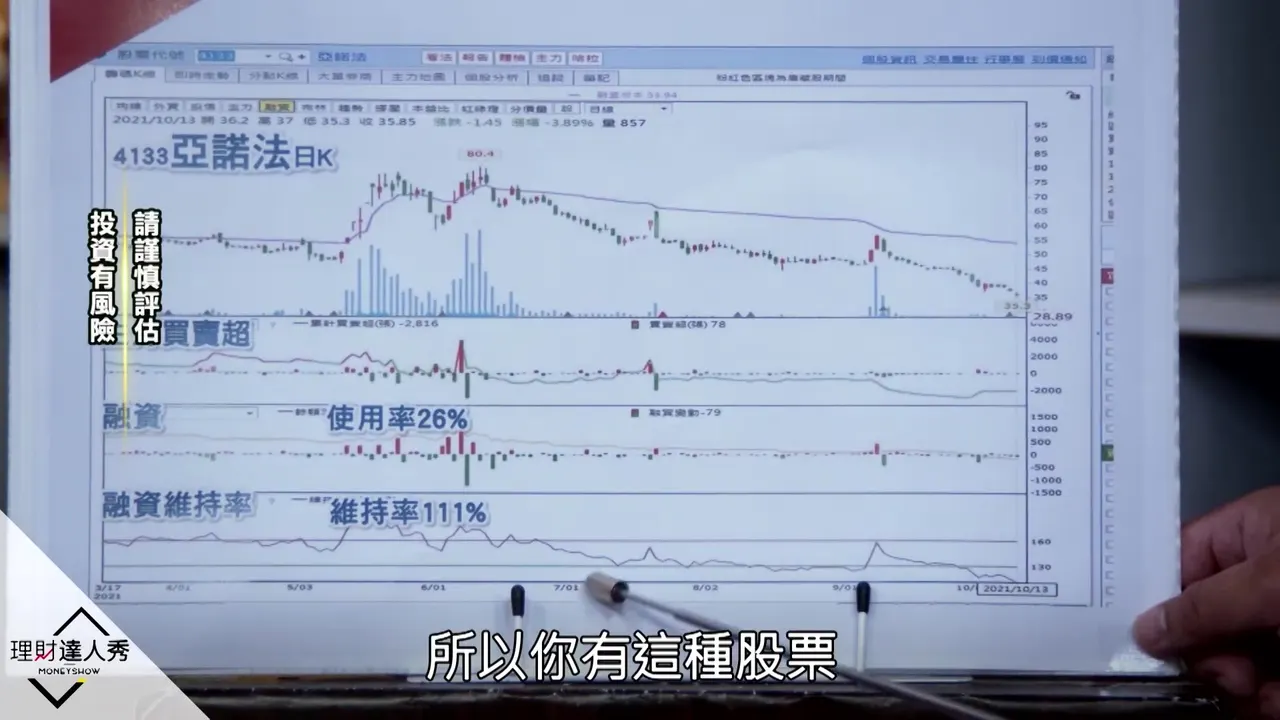
22:15경기순환주의 장기 융자 정리
경기순환주는 저점까지 떨어진 뒤 몇 위안짜리 낮은 가격대에서 오래 횡보하는 경우가 많다. AUO(友達) 주가는 6위안까지 떨어졌고 융자는 40만 장에서 6만 장까지 줄었으며, 2017년부터 2019년까지 정리가 이어졌다. 수급이 깨끗이 정리되었기 때문에 이후 주력 세력이 매수하고 융자가 다시 들어오면서 주가가 크게 올랐으며, 정리 후 재상승의 전형적인 사례다.
▶ 여기서부터 보기23:35사례 3: 윈본일렉트로닉스(華邦電)의 순환 재현
경기가 오를 때는 융자로 들어간 사람들이 모두 돈을 벌지만, 경기가 꺾이는데 융자가 다시 크게 늘면 조심해야 한다. 개인은 주가가 신고가를 낸 뒤에 사기를 좋아하고 PER이 낮아 싸다고 여기지만, 신고가일 때 주력 세력은 물량을 내놓고 있다. 윈본일렉트로닉스(華邦電) 융자는 최고 13만 장에서 36000장으로 줄어 70%가 감소했고, 주가는 19위안에서 10위안 부근까지 떨어졌다가 팬데믹을 만나 9.8위안까지 내린 뒤 4배 가까이 올랐다. 최근 주력 세력이 다시 고점에서 팔고 융자가 다시 들어오고 있어 순환이 되풀이되고 있다.
▶ 여기서부터 보기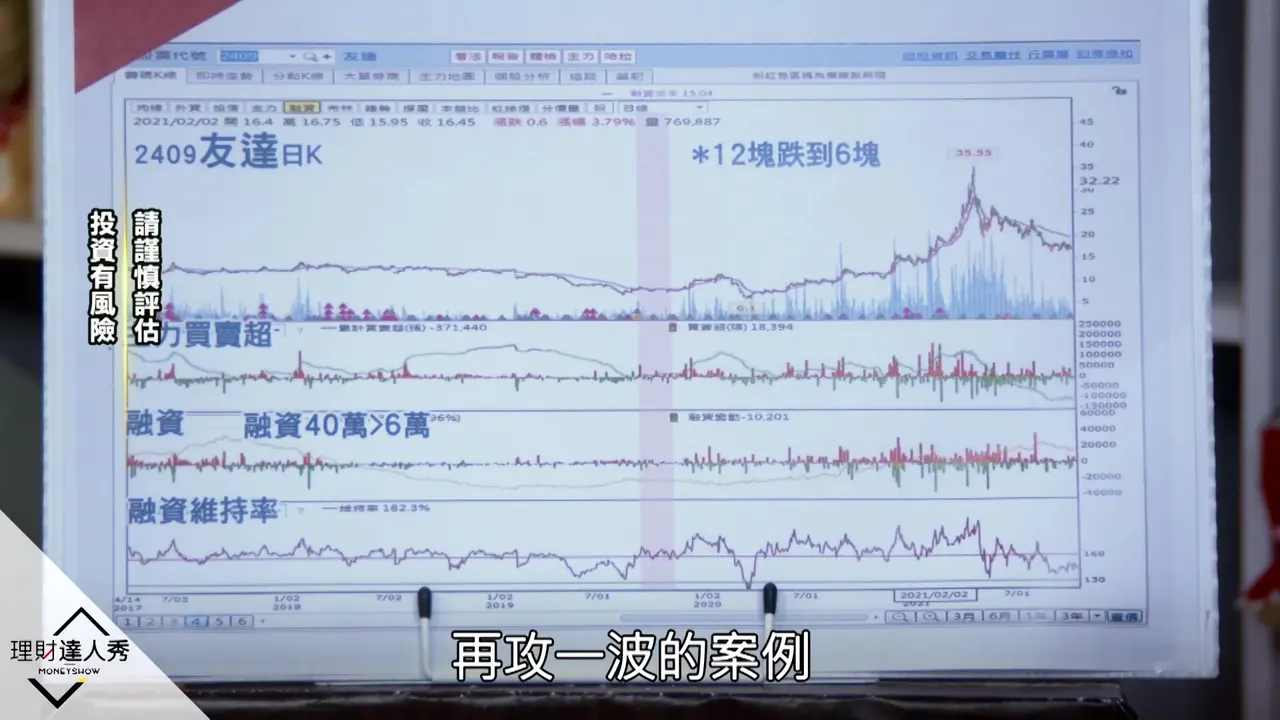
26:02총정리와 핵심 복습
경기순환주의 융자 정리는 2-3년까지 길어질 수 있으며, 융자가 줄었다고 곧바로 살 수 있는 것은 아니다. 예를 들어 수동부품주 중에는 18년을 정리한 종목도 있다. 융자는 개인의 낙관적 심리를 반영하고 정보 비대칭 속에서 호구가 되기 쉬우며, 심화 과정에서는 융자와 주력 세력 매매의 네 가지 조합을 해석하는 법을 가르친다.
▶ 여기서부터 보기