워런트 입문: 내가격·외가격의 선택, 고르는 조건과 단기 매매
한 줄 요약: 워런트는 레버리지가 높지만 시간가치가 계속 빠져나가므로 단기 매매가 맞고, 차레비가 낮고 내가격에 가까우며 발행사가 안정적인 3가지 조건으로 골라야 한다. 오래 들고 있으면 2만 여 개 워런트 중 47%가 현재가가 발행가의 반토막이 되었다.
핵심 포인트
- 워런트의 레버리지는 발행사가 설정한다. 레버리지 6.5배는 기초자산이 1% 오르면 워런트가 약 6% 오른다는 뜻이며, 기초자산 상승폭이 제한적이어도 워런트는 2–3배 오를 수 있다. 다만 화친(華擎)이 6일 만에 5배 오른 사례는 사후에 차트를 보고 든 예시이며, 운이 따라도 재현은 보장되지 않는다.
- 워런트는 오래 들고 있으면 안 된다. 기초자산이 횡보하면 워런트도 점점 내려가며, 2만 여 개 워런트 중 47%가 반토막이 났고 만기가 3개월 미만인 것은 60%, 1개월 미만인 것은 69%에 달한다. 장기물은 가치가 천천히 빠지고 단기물은 한 방을 노리는 것이지만, 어느 쪽이든 오래 함께해서는 안 된다.
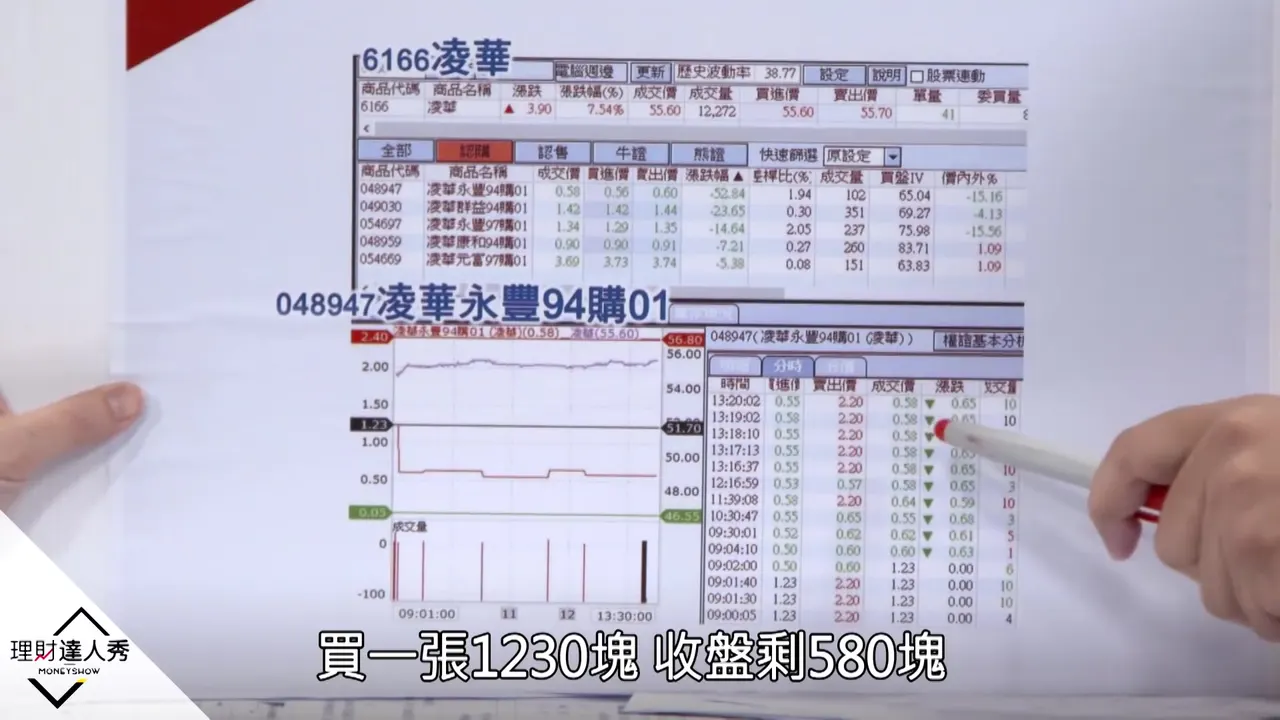
- 고점 추격 워런트는 위험이 매우 크다. 링화(凌華) 주가가 7% 올랐는데 워런트는 시가 1.23위안, 종가 0.58위안으로 52% 넘게 떨어졌다. 시가 갭이 지나치게 높았고 매수자가 적정가를 계산하지 못했기 때문이다. 내가격 워런트는 권리를 행사해 돈을 받을 수 있어 위험이 낮고, 외가격은 레버리지가 크지만 0이 되기 쉬운데 시중에서 외가격을 선호하는 것은 발행사의 입장에서 비롯된 것이다.
- 워런트를 고르는 조건은 3가지다. 차레비가 낮을 것(호가 스프레드 비율과 실질 레버리지를 합성한 값으로 기준은 0.3% 미만), 내가격에 가까울 것, 좋은 발행사를 고를 것. 차레비가 낮을수록 기초자산이 조금만 올라도 본전이 되며, TSMC 워런트의 최저치는 0.04%에 불과하다.
- 완벽한 워런트도 변질된다. 장중에 오가며 호가 차익을 너무 오래 먹으면 발행사가 내재변동성을 낮추고 워런트 가격이 순식간에 싸지므로 내재변동성을 수시로 살펴야 한다. 발행사가 지나치게 후하면 돈을 벌지 못하고, 운영자가 바뀌면 나빠질 수도 있다.
구간별 요약
0:25오프닝: 0이 될 위험과 발행사의 입장
오프닝에서 두 가지 핵심을 먼저 예고한다. 워런트는 오래 들고 있으면 안 되며, 가장 무서운 것은 0이 되는 것이다. 이어서 워런트의 다른 얼굴을 짚는다. 발행사가 투자자에게 아주 후하면 투자자는 돈 벌기 쉽고 발행사 자신은 적게 벌기 때문에, 돈을 못 버는 발행사가 오히려 좋은 발행사다. 발행사의 좋고 나쁨도 경영 상황에 따라 달라진다.
▶ 여기서부터 보기0:35워런트 형의 재기 이야기
워런트 형은 자신이 워런트를 이름으로 내건 이유를 설명한다. 2008년 전후로 100여만을 잃고 10만만 남았다. 2009년 워런트 신제도가 막 시행되어 레버리지가 높고 발행사 호가가 쌌는데, 그는 상한가 종목에서 적정 호가의 워런트를 400만어치 샀고 다음 날 기초자산이 또 상한가를 쳐서 자금이 800만으로 불었다. 10만이 1000만이 되는 데 7개월밖에 걸리지 않았다. 그는 이 허점이 이미 사라졌으며 지금은 이렇게 빠른 속도가 나오지 않는다고 강조한다.
▶ 여기서부터 보기5:30화친 워런트 6일 만에 5배 사례
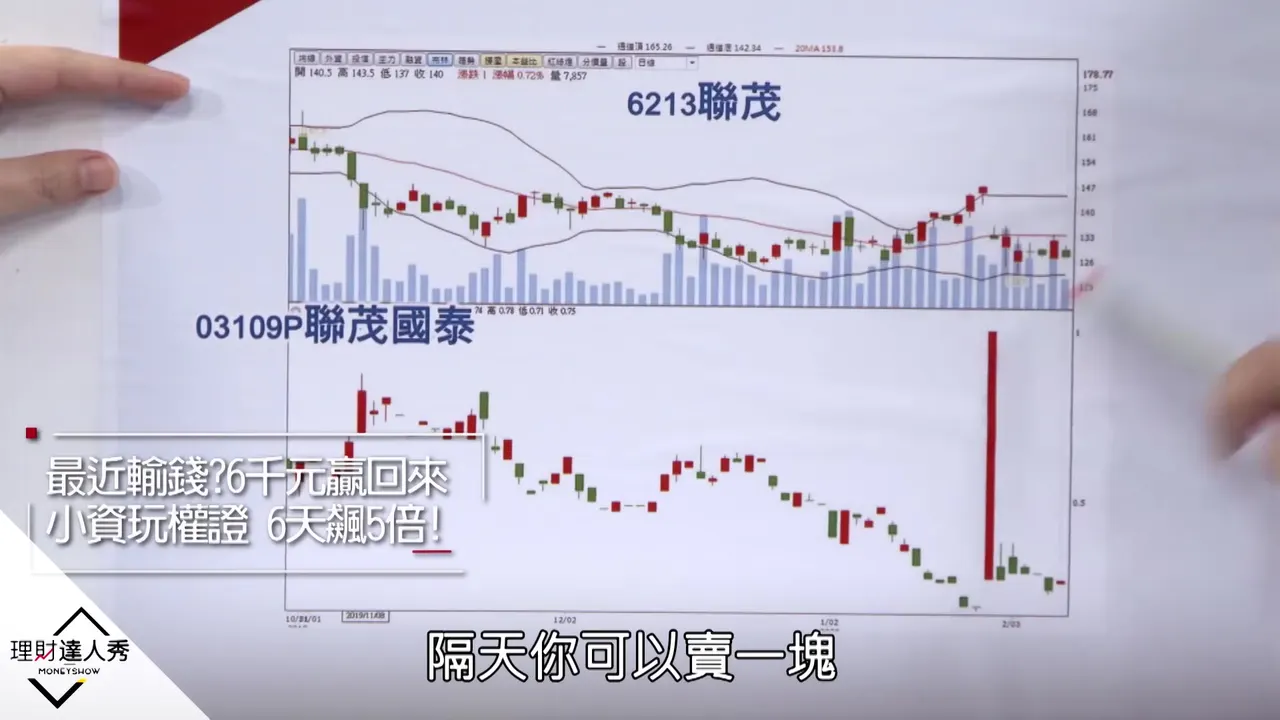
앞서 다룬 볼린저 밴드 종목 선정법을 예로 든다. 주력이 매수하고 밴드가 먼저 좁아진 뒤 상단을 따라 돌파할 때 첫 봉을 잡는 방식이다. 이 종목은 80여 위안에서 100여 위안까지 올랐고, 대응 워런트는 1위안에서 최고 5위안까지 올라 6일 만에 5배를 벌었다. 진입 시점의 상단 기울기는 1.2%였고(조건은 1% 초과), 주력은 이미 7일 연속 매수했으며, 상단을 벗어나면 청산한다. 강연자는 이것이 사후에 차트를 보고 든 예시이며 다음 날의 고가는 다른 사람들이 추격 매수로 끌어올린 것이라 쫓아가면 안 된다고 짚는다. 0.19위안에 사서 다음 날 1위안에 파는 것은 운과 인품에 달린 일로 예측할 수 없고 재현도 보장되지 않는다.
▶ 여기서부터 보기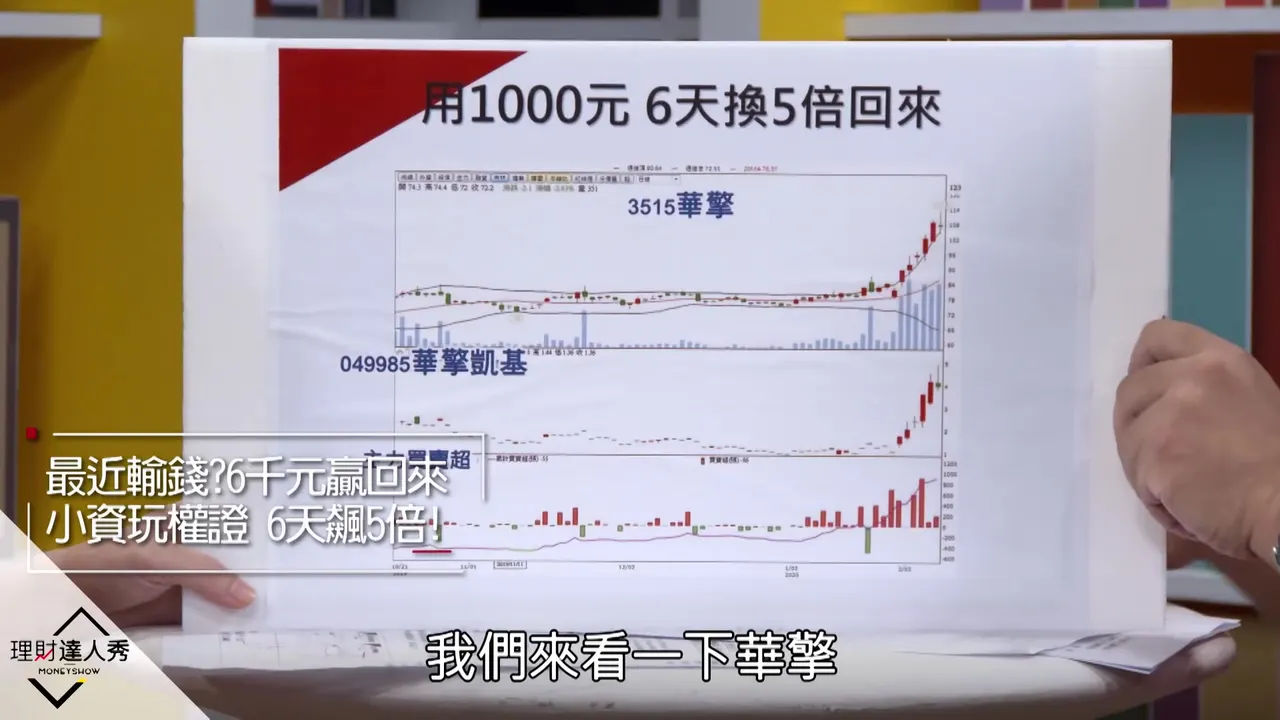
8:24링화 워런트 참패 사례 분석
또 다른 예는 공개매수 장세다. 앞서 가르친 방법대로 장 막판 체결량이 60–70만 주인지 확인한 뒤 들어가려 했지만 진행자의 주문은 체결되지 않았다. 강연자는 이 기법이 공개된 뒤 조회수가 10만을 넘으면서 함께 매수하는 사람이 늘어 거래 난도가 높아졌다고도 말한다. 워런트 형은 다음 날 링화 워런트가 크게 떨어질 것이라고 예언했고, 결과는 주식이 7% 올랐는데도 워런트가 시가 1.23위안(1장 1230위안)에서 종가 0.58위안(580위안)으로 52% 넘게 하락했다. 시가 갭이 지나치게 높았고 투자자가 워런트 적정가를 계산하지 못한 채 추격 매수했기 때문이다. 주가가 횡보할 때도 워런트는 점점 내려가므로 오래 들고 있으면 안 되고 단기로 사고팔아야 한다.
▶ 여기서부터 보기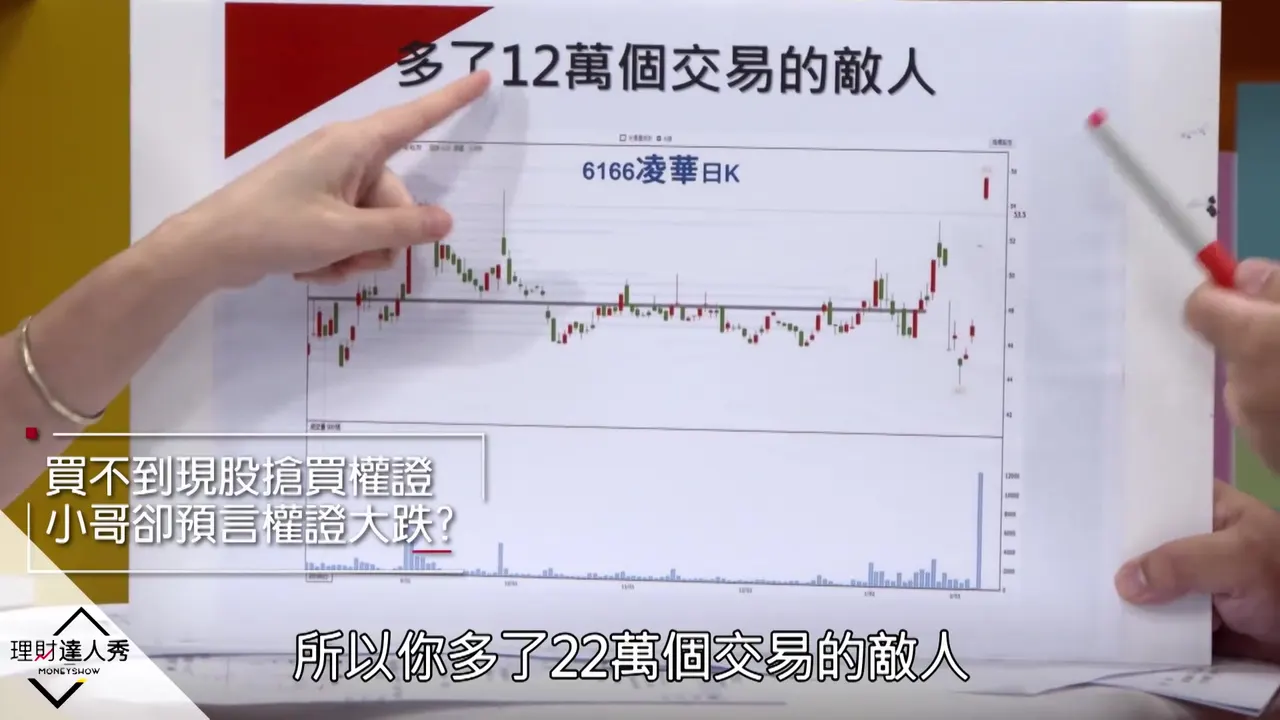
13:51워런트 이름 읽는 법: 신제도와 구제도
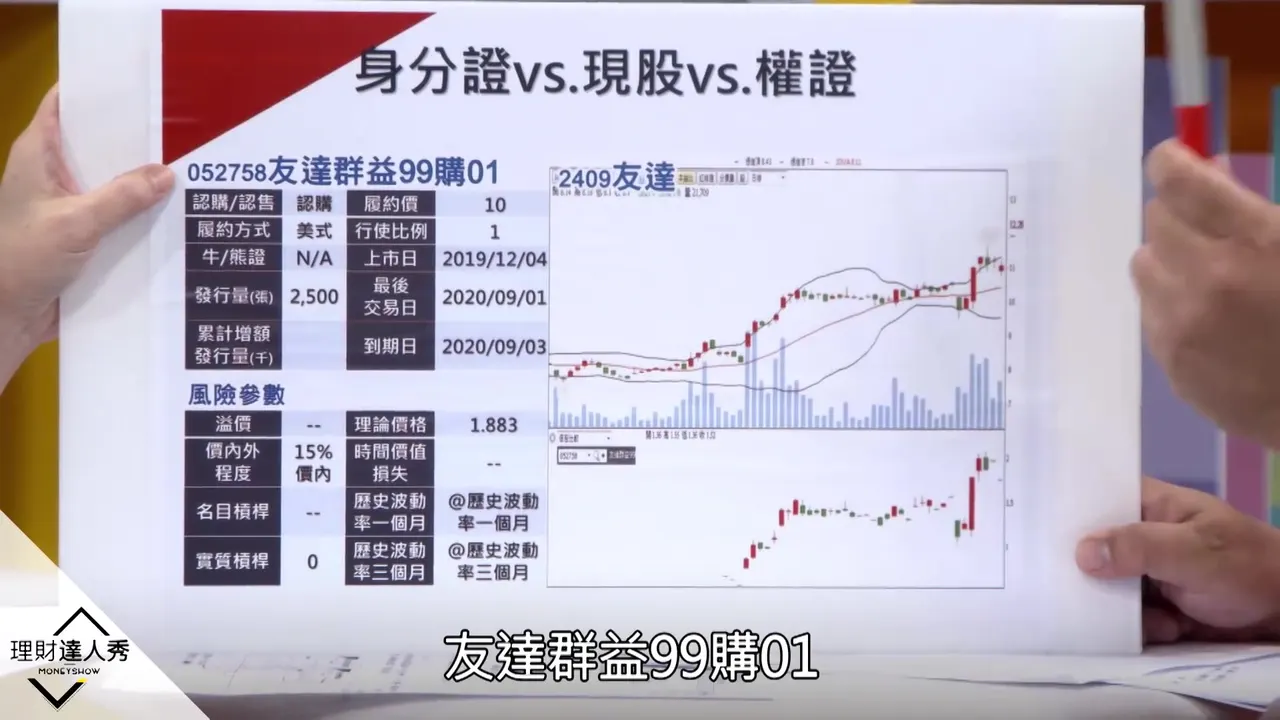
강연자는 워런트의 신분증에 해당하는 가장 기본부터 가르치며, 청중이 이해하고 나서 주문을 넣을 수 있게 하는 것이 목표다. 구제도의 이름은 4글자뿐이고 자동차 번호판처럼 돌아가며 부여되었다. LV가 나오면 투자자들이 기초자산도 보지 않고 앞다퉈 샀고 GG가 나오면 외면받아 신제도로 바뀌었다. 신제도는 이름이 길어져 기초자산, 발행 증권사, 만기 연월, 몇 번째 종목인지가 모두 이름에 들어 있어 한눈에 알 수 있다.
▶ 여기서부터 보기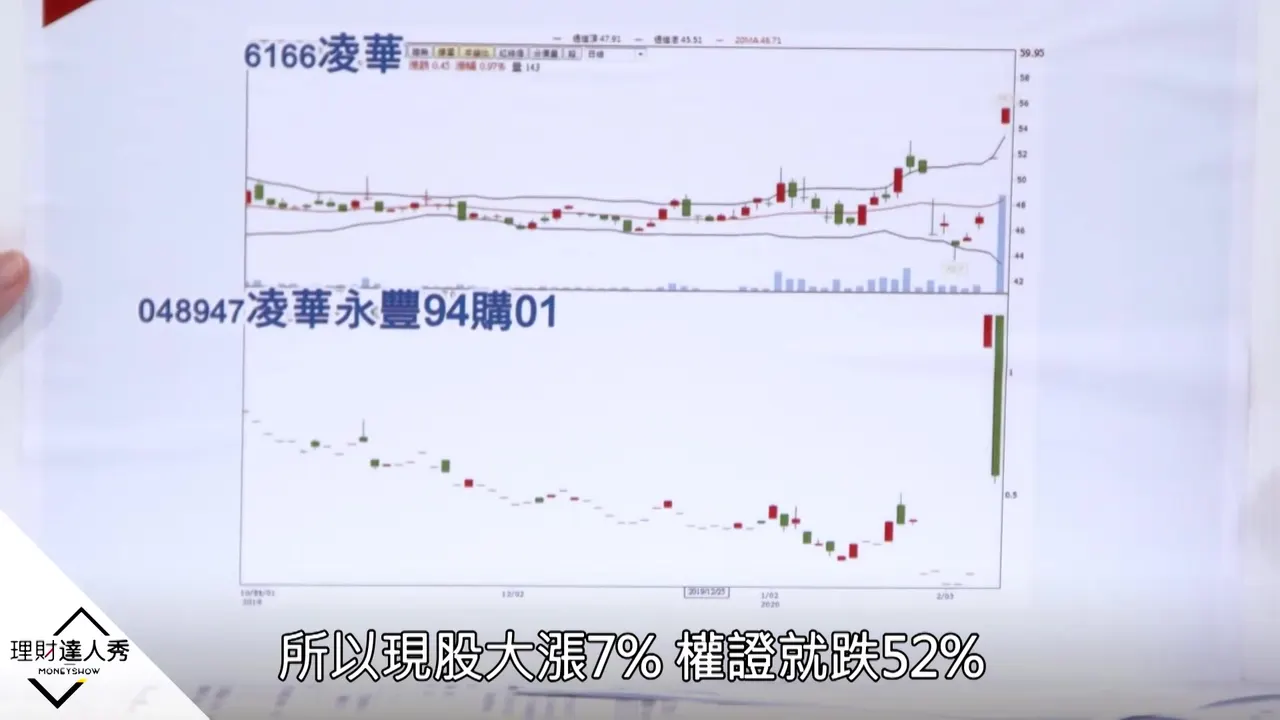
16:35콜·풋 워런트와 미국식·유럽식 행사
워런트는 콜(강세 전망)과 풋(약세 전망)으로 나뉜다. 행사 방식은 미국식과 유럽식이 있는데, 미국식은 매일 정산을 요구할 수 있고 유럽식은 만기일까지 기다려야 한다. 행사가격 10위안을 예로 들면 만기일에 10위안으로 발행사에서 기초자산을 살 수 있고, 기초자산이 100위안까지 오르면 이 워런트는 90위안을 번다. 워런트의 가치는 주가에서 행사가격을 뺀 값이다.
▶ 여기서부터 보기18:21내재가치와 시간가치
워런트 가치 중 주가에서 행사가격을 뺀(행사비율을 곱한) 부분을 내재가치라 하고, 내재가치를 넘는 부분을 시간가치라 한다. 강연자는 한 워런트를 예로 든다. 기초자산이 약 11위안일 때 워런트는 이미 2위안으로, 0.8위안에서 2위안까지 2배 넘게 올랐지만 기초자산은 8위안에서 11위안으로 오르는 데 그쳤다. 기초자산 상승폭은 제한적인데 워런트는 2–3배 오를 수 있으니 이것이 레버리지다. 이 워런트는 이미 내가격이지만 핵심 지점에서 크게 팔고 있어 강연자는 고점 추격을 하지 말라고 당부한다.
▶ 여기서부터 보기19:46레버리지 배수와 내가격·외가격 공식
워런트의 레버리지가 6.5배라는 것은 기초자산이 1% 오르면 워런트가 약 6% 오른다는 뜻이다. 5배 이상이면 높은 편이며 이 수치는 발행사가 정하고 매일 바뀐다. 내가격·외가격 공식은 이렇다. 행사해서 돈을 받을 수 있으면 내가격, 받을 수 없으면 외가격이다. 콜 워런트는 주가가 행사가격보다 높으면 내가격이고 풋은 반대다. 행사가격 10위안, 프리미엄 1위안인 콜 워런트는 주가가 11위안은 되어야 본전이고 그 뒤로 오를수록 더 번다. 풋은 하락 이익에 상한이 있어 주가가 0에 가까워져도 최대 약 9위안을 번다.
▶ 여기서부터 보기25:12내가격과 외가격 워런트 비교
시중의 많은 책이 외가격 워런트를 사라고 하지만 그 출처는 발행사의 입장이며, 외가격이 발행사에 유리하기 때문이다. 외가격은 내재 금리가 높아 보유 비용도 높다. 강연자는 내가격을 사는 쪽이 장점이 더 많다고 본다. 내가격은 위험이 낮고 레버리지가 작고 수익률이 낮지만 행사해서 돈을 받을 수 있다. 외가격은 레버리지가 크고 수익률이 높지만 0이 되기 쉽고 행사 시에는 대개 크게 잃으므로 하루 안의 큰 상승이나 하락에 거는 용도로만 맞다. 그는 인기 종목의 외가격 워런트를 샀다가 여전히 크게 잃은 사람도 있다고 언급한다.
▶ 여기서부터 보기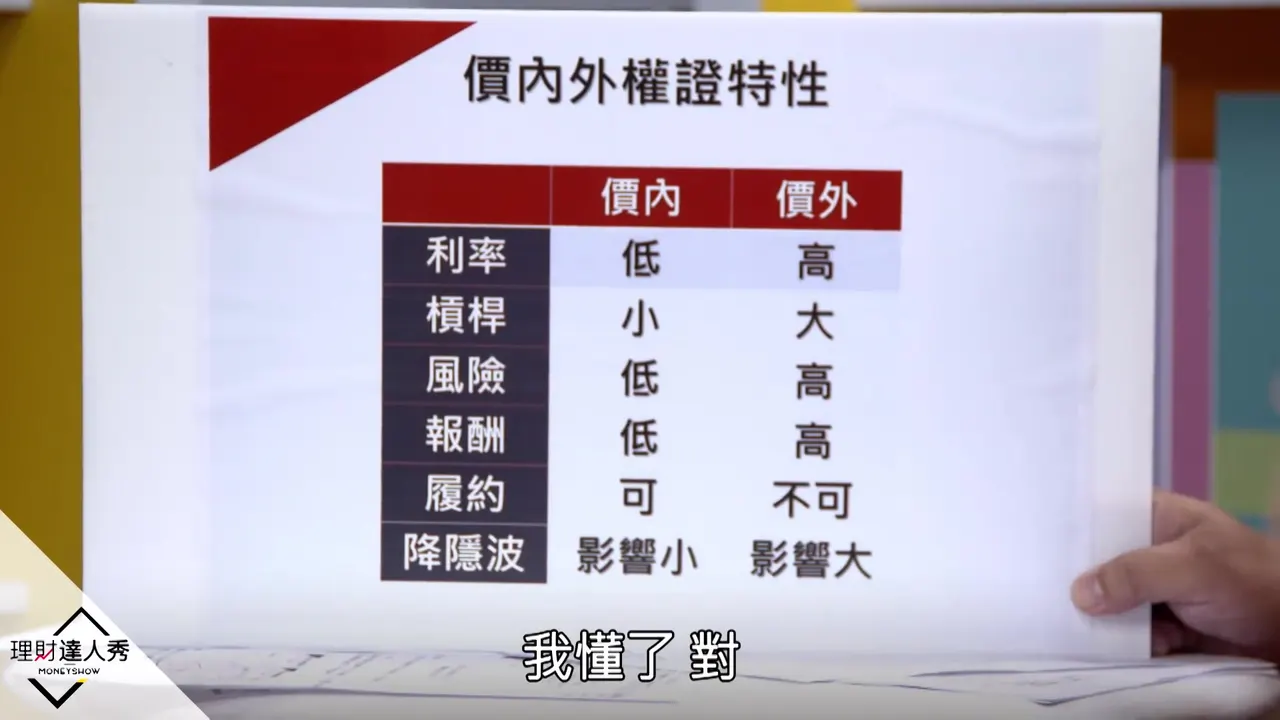
28:12워런트 고르는 세 가지 조건
워런트를 고르는 조건은 3가지다. 차레비가 낮아야 돈 벌기 쉽고, 내가격에 가까워야 위험이 비교적 낮으며, 좋은 발행사를 골라야 한다. 발행사의 좋고 나쁨은 거래소의 워런트 정보 공개 플랫폼에서 조회할 수 있다. 강연자는 투자자에게 아주 후한 발행사는 자신이 적게 벌고 경영자가 바뀌면 나빠질 수 있으므로 계속 지켜봐야 하며, 좋은 발행사는 내재변동성을 함부로 낮추지 않는다고 짚는다.
▶ 여기서부터 보기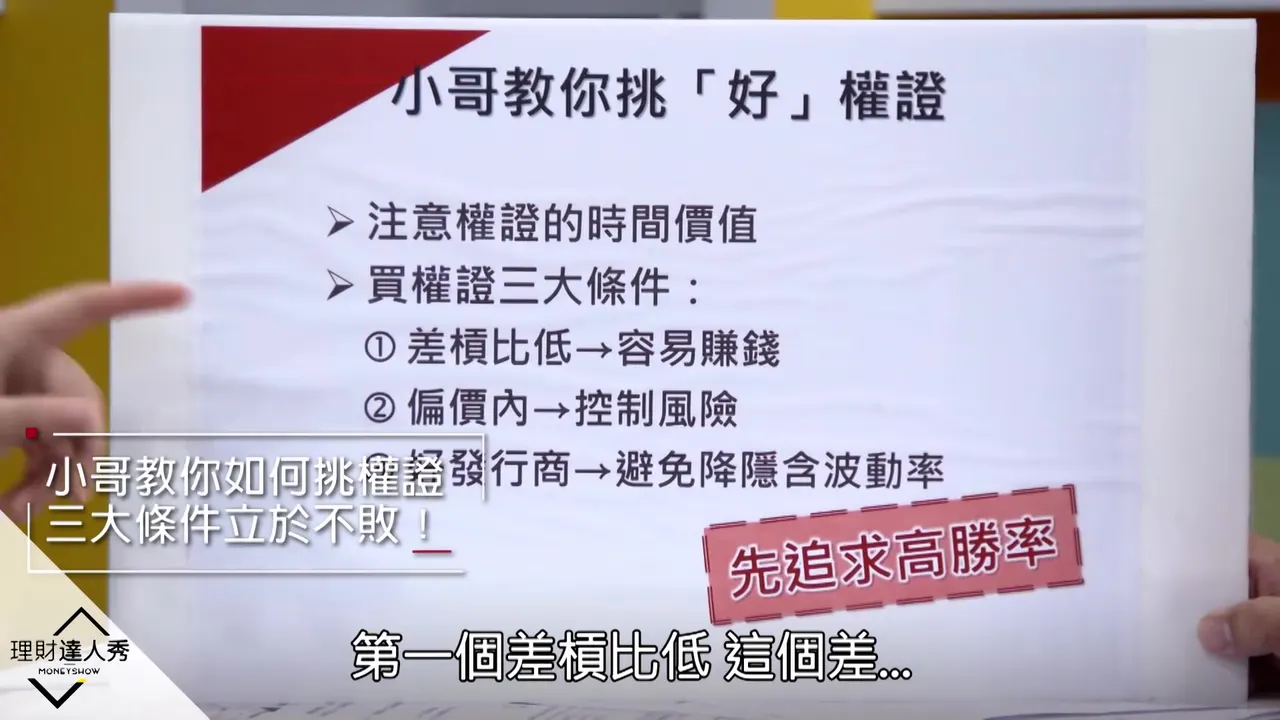
29:470이 될 위험과 시간가치 소멸
워런트에서 가장 무서운 것은 0이 되는 것이며, 강연자는 '귀령고(歸零膏)'라는 중국어 발음 말장난으로 시작한다. 이미 90% 손실이 난 워런트가 있는데도 강연자는 어느 날 골라서 팔라고 권한다. 그는 2만 여 개 워런트를 정리했다. 현재가가 발행가의 반토막이 된 것이 47%, 만기가 3개월 미만인 것이 60%, 1개월 미만인 것이 무려 69%이며 주된 원인은 시간가치 소멸이다. 장기물은 천천히 빠져 조금은 들고 있어도 되고 단기물은 한 방을 노리는 것이므로 운용 목적에 따라 만기를 정하되 오래 함께해서는 안 된다. 이어 다이아몬드와 금의 비유를 든다. 증서가 있는 다이아몬드가 300만이어도 다음 날 되팔면 210만 정도이고 양심 없는 가게는 100만도 안 주기도 하는데, 현금화의 난이도와 매매 호가 차이가 중요함을 보여 준다.
▶ 여기서부터 보기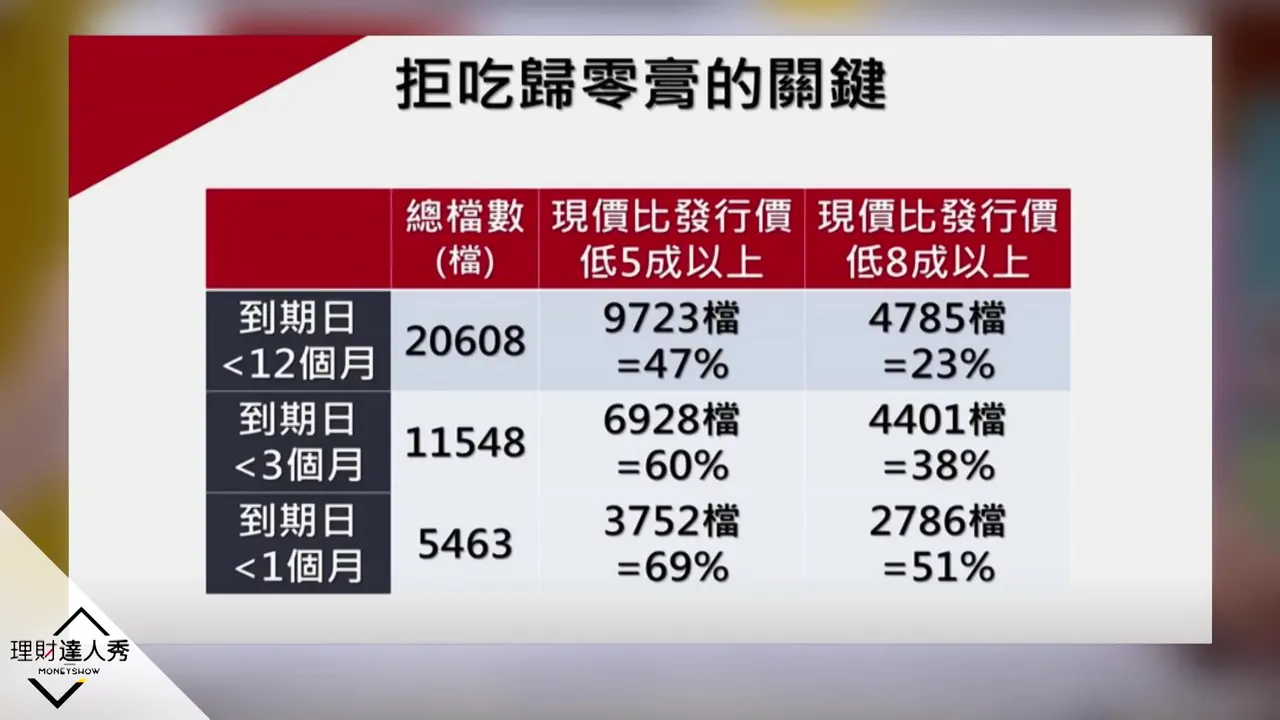
34:55스프레드 비율과 차레비 지표
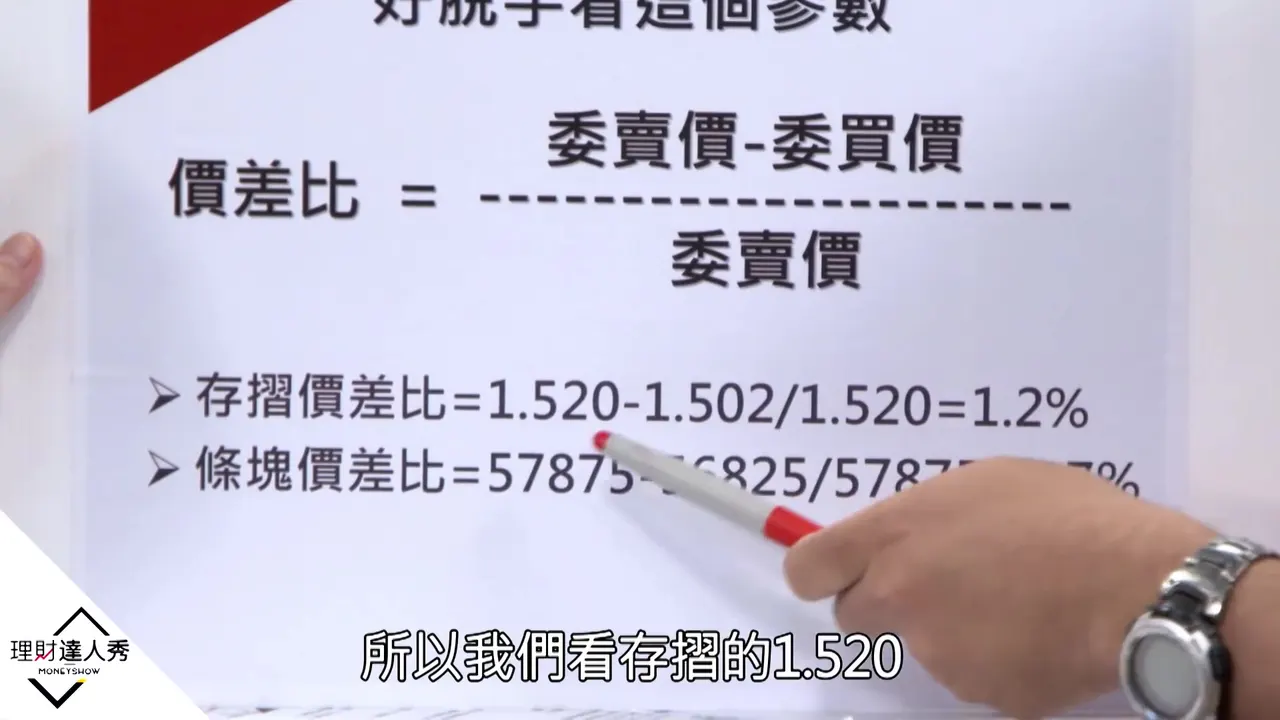
스프레드 비율 =(매도가 − 매수가)÷ 매도가이며 사자마자 팔 때의 손실을 나타낸다. 금 통장의 스프레드 비율은 약 1.2%로 100만을 사서 바로 팔면 약 98만 8이 남고, 금괴는 약 2.7%로 손실이 더 크다. 워런트를 고를 때는 매수·매도 스프레드가 작아야 하고 실질 레버리지가 5배 이상이어야 활발하며, 두 가지를 합성한 것이 강연자가 만든 차레비로 기준은 0.3% 미만이고 낮을수록 좋다. 0.3%는 대략 증권거래세와 같아서 기초자산이 0.3% 오르면 본전이 된다는 뜻이며, TSMC 워런트의 최저치는 0.04%에 불과하다.
▶ 여기서부터 보기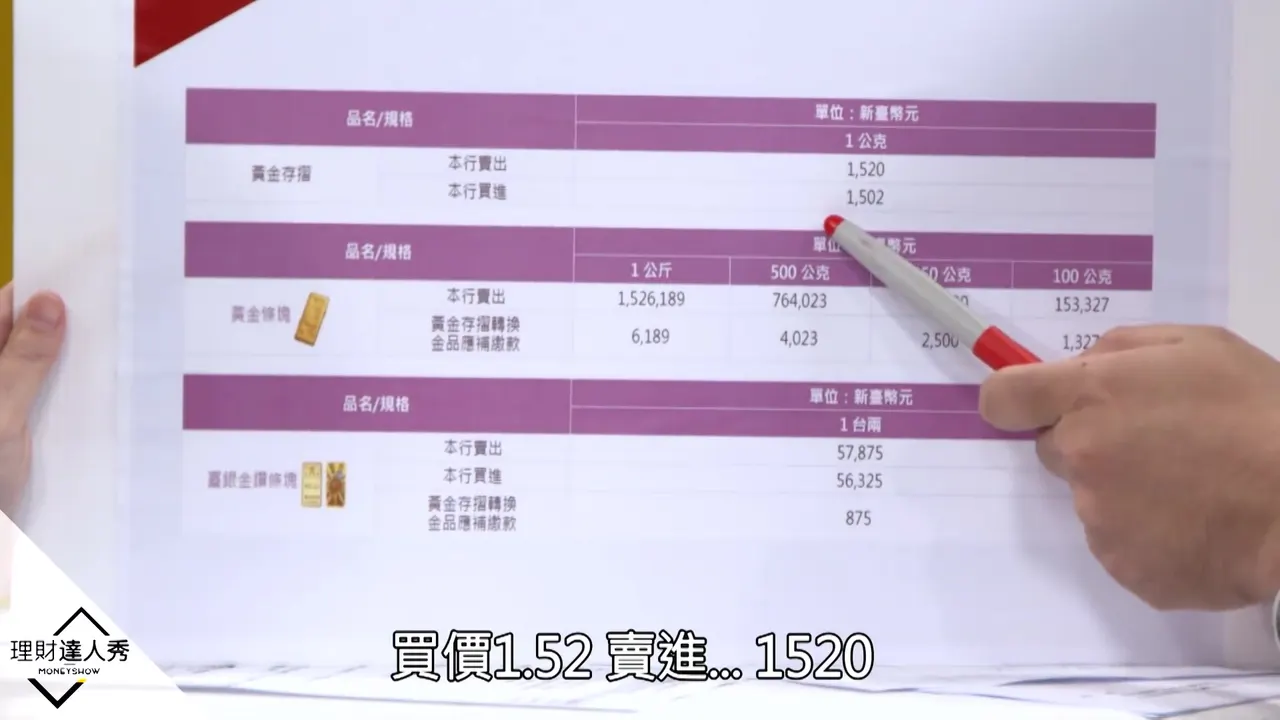
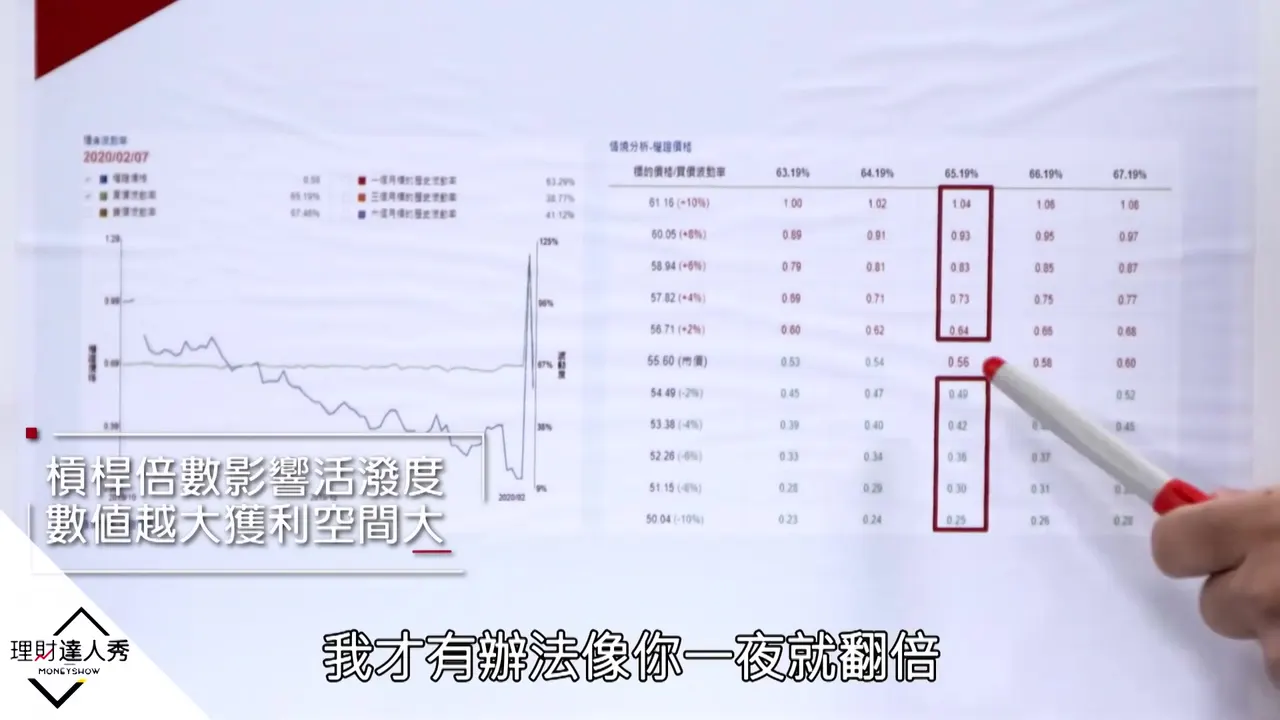
39:42장중 호가 차익과 내재변동성
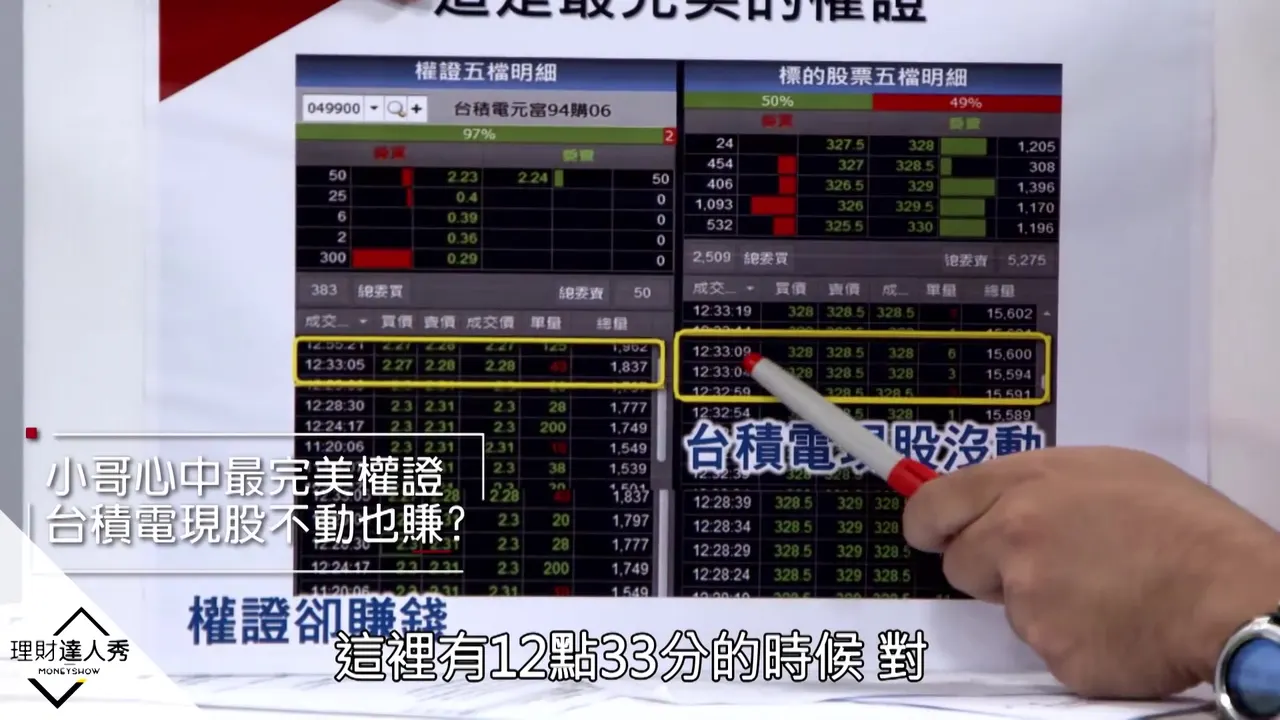
TSMC를 예로 장중 호가 차익 방식을 보여 준다. 기초자산이 328위안일 때 워런트를 2.28위안에 살 수 있고, 기초자산이 328.5위안으로 뛰면 워런트 매수가가 이미 2.3위안이어서 이 작은 차이로 오가며 버는 사람이 있다. 그러나 너무 오래 이렇게 하면 발행사가 손해를 입어 내재변동성을 낮추고, 워런트 가격이 순식간에 싸져 더는 완벽한 워런트가 아니게 된다. 따라서 내재변동성이 바뀌었는지 수시로 살펴야 한다.
▶ 여기서부터 보기