ワラント入門:イン・ザ・マネーとアウト・オブ・ザ・マネーの選び方、選定条件と短期売買
ひとこと要約:ワラントはレバレッジが高いが時間価値が絶えず失われるため、短期で出入りすべきで、差槓比が低い、イン・ザ・マネー寄り、発行体が安定、の3条件で選ぶ。長く持ちすぎると、2万本余りのワラントのうち47%は現在値が発行価格の半値以下になっている。
重要なポイント
- ワラントのレバレッジは発行体の設定による。レバレッジ6.5倍は原資産が1%上がればワラントが約6%上がる意味で、原資産の上昇が限られてもワラントは2〜3倍になりうる。ただし華擎(ASRock)の6日で5倍は後から チャートを見ての例で、運に頼るため再現は保証できない。
- ワラントは長く持てない。原資産がもみ合うとワラントも下がり続け、2万本余りのうち47%が半値以下になり、満期まで3カ月未満が60%、1カ月未満は69%にのぼる。長期物は減りが遅く、短期物は一勝負だが、どちらも長く付き合ってはならない。
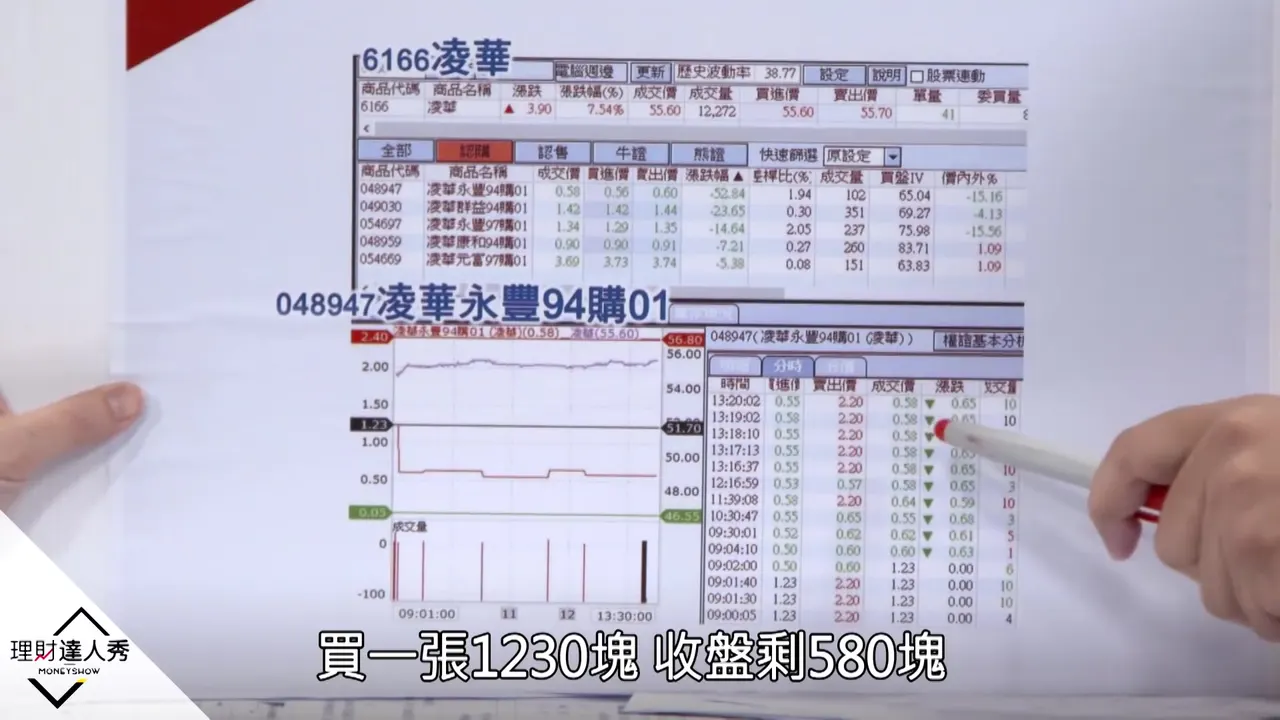
- 高値追いのワラントは極めて危険だ。凌華(ADLINK)の株価が7%上がってもワラントは寄り付き1.23元、終値0.58元で52%超下落した。寄り付きが窓を開けて高すぎ、買い手が妥当な価格を計算できないためだ。イン・ザ・マネーは権利行使で現金を得られリスクが低く、アウト・オブ・ザ・マネーはレバレッジが大きいがゼロになりやすい。世間でアウト・オブ・ザ・マネーが好まれるのは発行体の立場に由来する。
- ワラント選びは3条件で見る。差槓比が低いこと(スプレッド比と実質レバレッジを合成したもので基準は0.3%未満)、イン・ザ・マネー寄りであること、良い発行体を選ぶことだ。差槓比が低いほど原資産の小幅な上昇で元が取れ、TSMCのワラントは最低で0.04%しかない。
- 完璧なワラントも劣化する。場中に値幅取りを繰り返しすぎると発行体がインプライド・ボラティリティを引き下げ、ワラント価格が一瞬で安くなるため、常にインプライド・ボラティリティを確認する必要がある。発行体がお人好しすぎると儲からず、担当者が代わって悪くなることもある。
セクション別要約
0:25冒頭:ゼロになるリスクと発行体の立場
冒頭で二つの要点を予告する。ワラントは長く持てず、最も怖いのはゼロになることだ。続いてワラントのもう一つの顔を指摘する。発行体が投資家にお人好しなら投資家は儲けやすく、発行体自身の利益は小さくなるため、儲けていない発行体の方がむしろ良い発行体だ。発行体の良し悪しも経営状況で変わる。
▶ ここから見る0:35ワラント小哥の逆転物語
ワラント小哥は、自分がワラントを名乗る理由を説明する。2008年前後に100万元余りを失い、残りは10万元だった。2009年にワラントの新制度が始まったばかりで、レバレッジが高く発行体の気配も安かったため、ストップ高の妥当な気配のワラントを400万元で買った。翌日も原資産がストップ高になり、資金は800万元に増え、10万元が1000万元になるまで7カ月しかかからなかった。ただしこの抜け穴はもう存在せず、今はこれほど速くはならないと強調する。
▶ ここから見る5:30華擎ワラントが6日で5倍になった実例
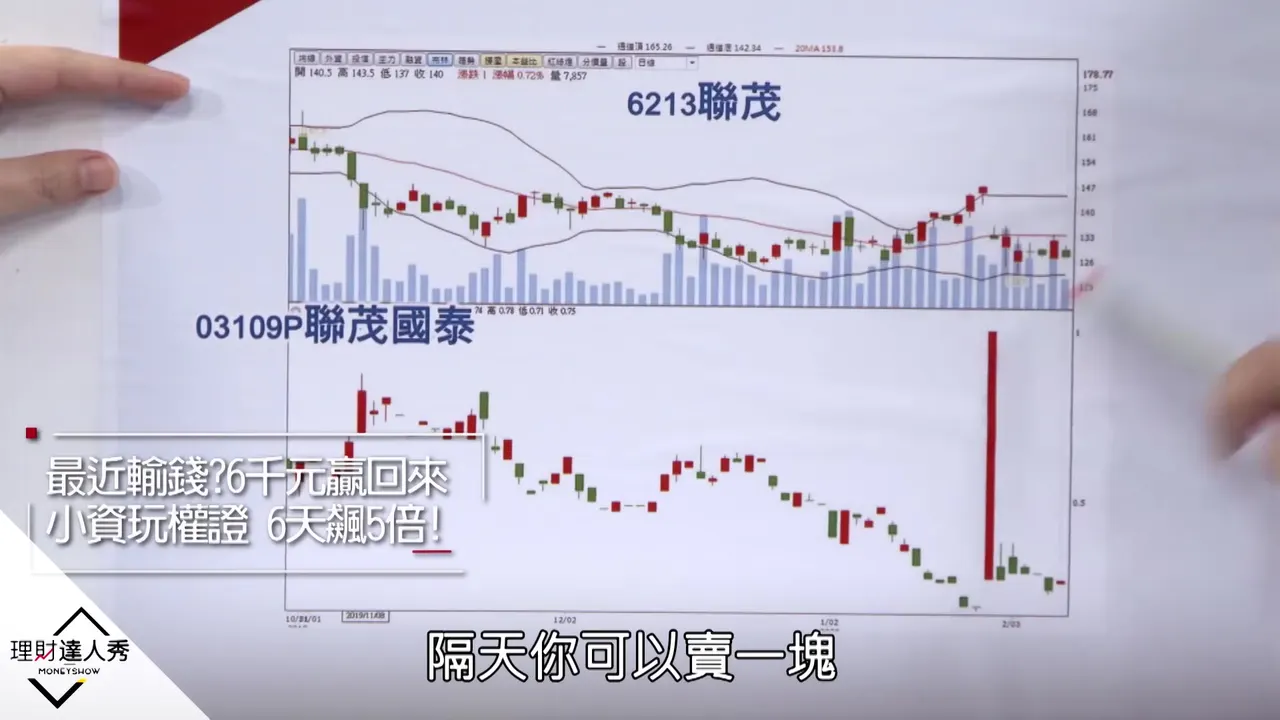
以前のボリンジャーバンドによる銘柄選びを例にする。主力が買い、バンドがまず狭まり、上限に沿って突破するときに最初の1本を狙う。この株は80元台から100元余りに上がり、対応するワラントは1元から最高5元になって、6日で5倍稼いだ。エントリー時は上限の傾きが1.2%(条件は1%超)で、主力はすでに7日連続で買っていた。上限を離れたら撤退する。講者は、これは後からチャートを見ての例で、翌日の高値は他人が追って付けたものだから追ってはならず、0.19元で買って翌日1元で売るのは運と人柄次第で予測できず、再現も保証できないと注意する。
▶ ここから見る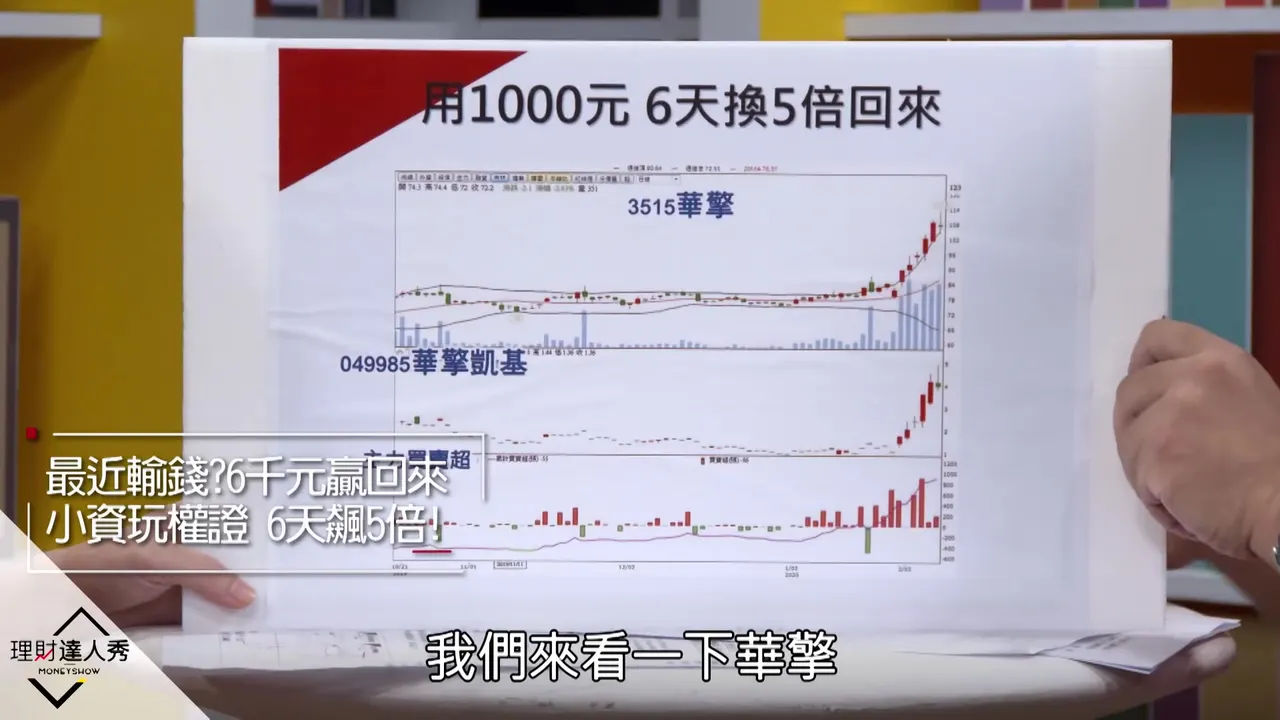
8:24凌華ワラントの大損事例の解説
もう一つの例は公開買い付け相場だ。以前教えた方法に従い、引け際の出来高が60〜70万枚あることを確認してから買いに行ったが、司会者の注文は約定しなかった。講者は、手口を公開して再生数が10万を超え、一緒に買う人が増えて取引の難度が上がったとも述べる。小哥は翌日に凌華のワラントが大きく下がると予言し、結果は株価が7%上がったのにワラントは寄り付き1.23元(1枚1230元)、終値0.58元(580元)で、52%超下落した。原因は寄り付きが窓を開けて高すぎ、投資家がワラントの妥当価格を計算できずに追って買ったことだ。株価がもみ合うとワラントも下がり続けるため、長く持てず、短期で出入りすべきだ。
▶ ここから見る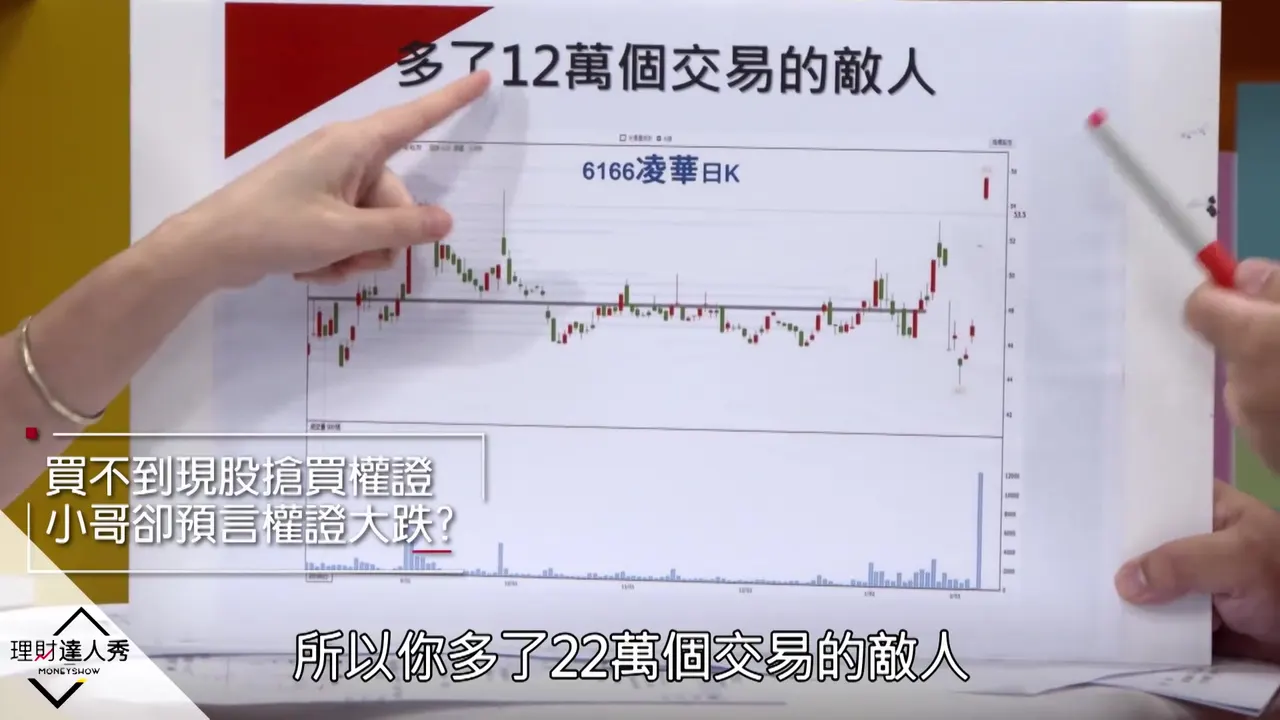
13:51ワラント名の読み方:新制度と旧制度
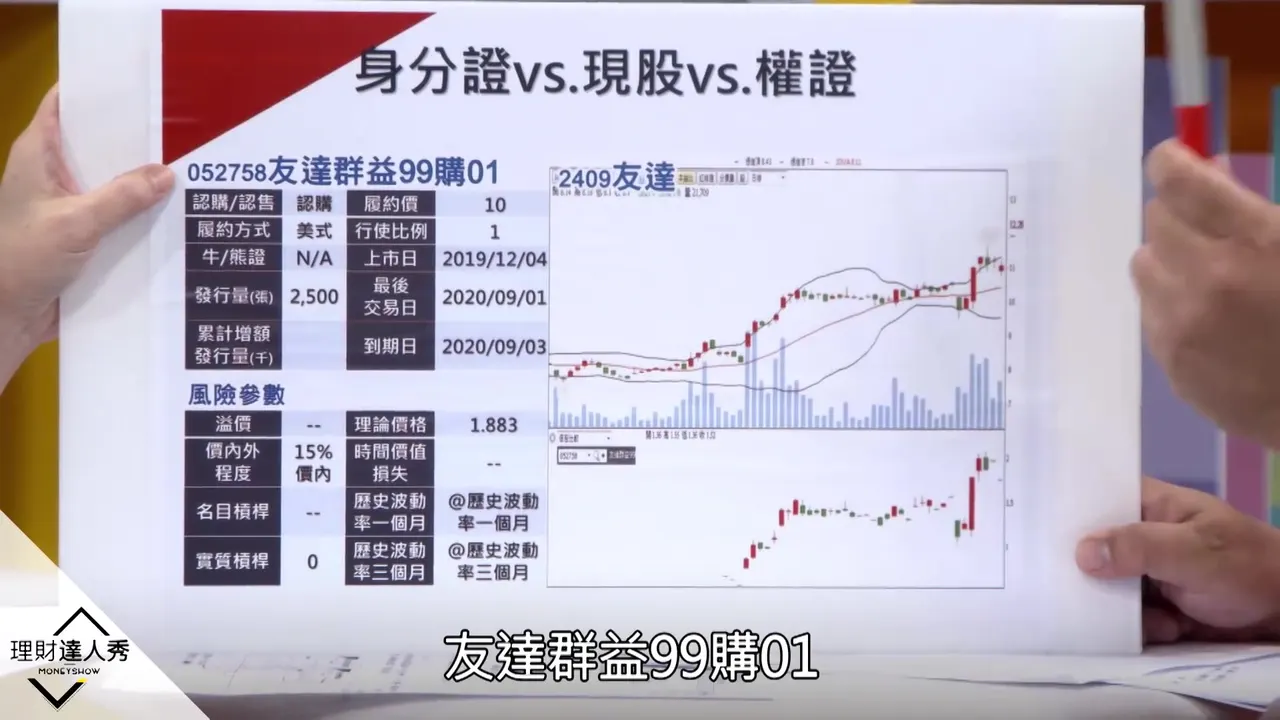
講者はワラントの身分証にあたる最も基本から教え、聞いた人が理解して発注できるようにすることを目標にする。旧制度の名称は4文字だけで、ナンバープレートのように順番に発行された。LVが発行されると投資家は原資産を見ずに奪い合って買い、GGになると敬遠されたため、新制度に改められた。新制度は名称が長くなり、原資産、発行証券会社、満期年月、何本目かまで名称に含まれ、一目でわかる。
▶ ここから見る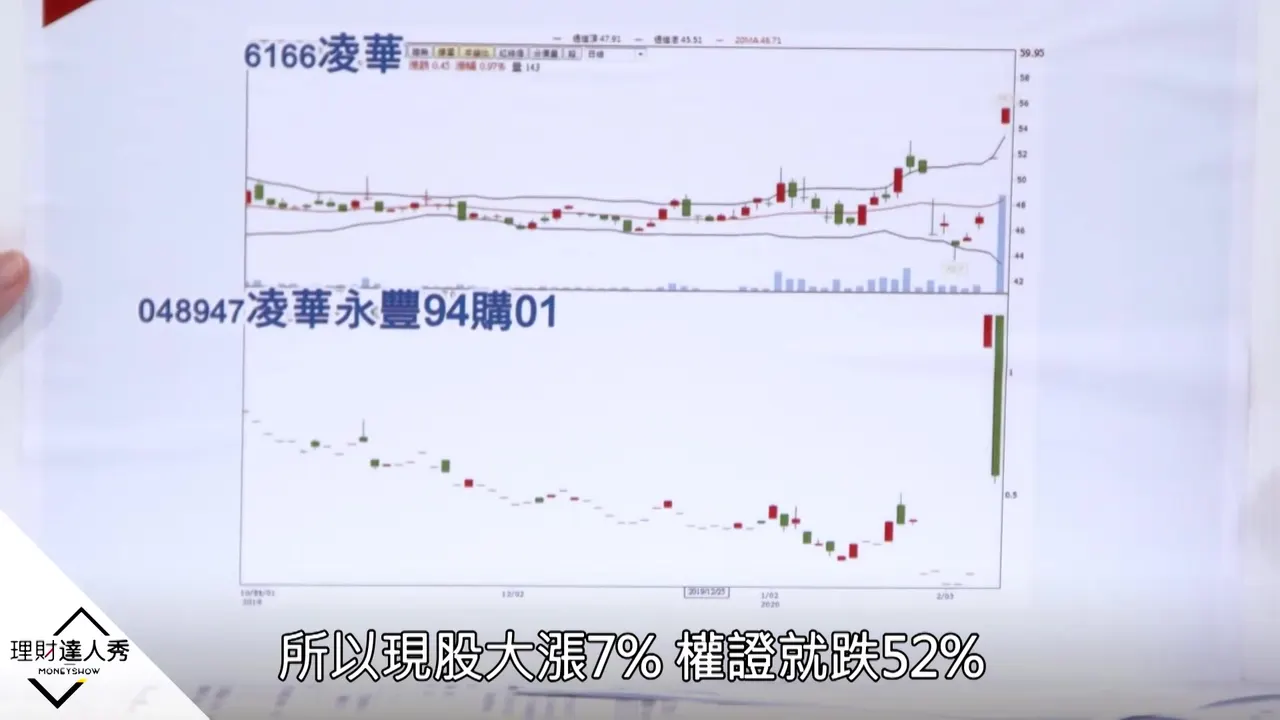
16:35コールとプット、アメリカンとヨーロピアンの権利行使
ワラントはコール(強気)とプット(弱気)に分かれる。権利行使の方式はアメリカンとヨーロピアンがあり、アメリカンは毎日決済を請求でき、ヨーロピアンは満期日まで待つ。行使価格10元を例にすると、満期日に10元で発行体から原資産を買え、原資産が100元に上がればこのワラントは90元の利益になる。ワラントの価値は株価から行使価格を引いたものだ。
▶ ここから見る18:21本質価値と時間価値
ワラントの価値のうち、株価から行使価格を引いた(行使比率を掛けた)部分を本質価値、本質価値を超える部分を時間価値という。講者はあるワラントを例に挙げる。原資産が約11元のときワラントは2元に達し、ワラントは0.8元から2元へ2倍余り上がったが、原資産は8元から11元に上がっただけだ。原資産の上昇が限られてもワラントは2〜3倍になりうる。これがレバレッジだ。このワラントはすでにイン・ザ・マネーだが、主要な証券会社の支店が大きく売っているため、講者は高値追いをしないよう注意する。
▶ ここから見る19:46レバレッジ倍率とイン・アウトの覚え方
ワラントのレバレッジが6.5倍とは、原資産が1%上がればワラントが約6%上がることを指す。5倍以上は高いとされ、この数値は発行体が設定し、毎日変わる。イン・アウトの覚え方は、権利行使でお金が得られればイン・ザ・マネー、得られなければアウト・オブ・ザ・マネーというものだ。コールは株価が行使価格より高ければイン・ザ・マネーで、プットはその逆だ。行使価格10元、プレミアム1元のコールは、株価が11元になって初めて損益ゼロになり、その後は上がるほど利益が増える。プットは下落の利益に上限があり、株価が0近くまで下がったとき最大で約9元の利益になる。
▶ ここから見る25:12イン・ザ・マネーとアウト・オブ・ザ・マネーの比較
世間の多くの本はアウト・オブ・ザ・マネーのワラントを買うよう勧めるが、その源は発行体の立場で、アウト・オブ・ザ・マネーは発行体に有利だからだ。アウト・オブ・ザ・マネーはインプライド金利が高く、保有コストも高い。講者はイン・ザ・マネーを買う方が利点が多いと考える。イン・ザ・マネーはリスクが低くレバレッジが小さくリターンも低いが、権利行使で現金を得られる。アウト・オブ・ザ・マネーはレバレッジが大きくリターンも高いが、ゼロになりやすく、権利行使時には通常大損で、1日以内の大幅な上昇か下落に賭ける場合にしか向かない。人気株のアウト・オブ・ザ・マネーのワラントを買って、それでも大損した人がいるとも述べる。
▶ ここから見る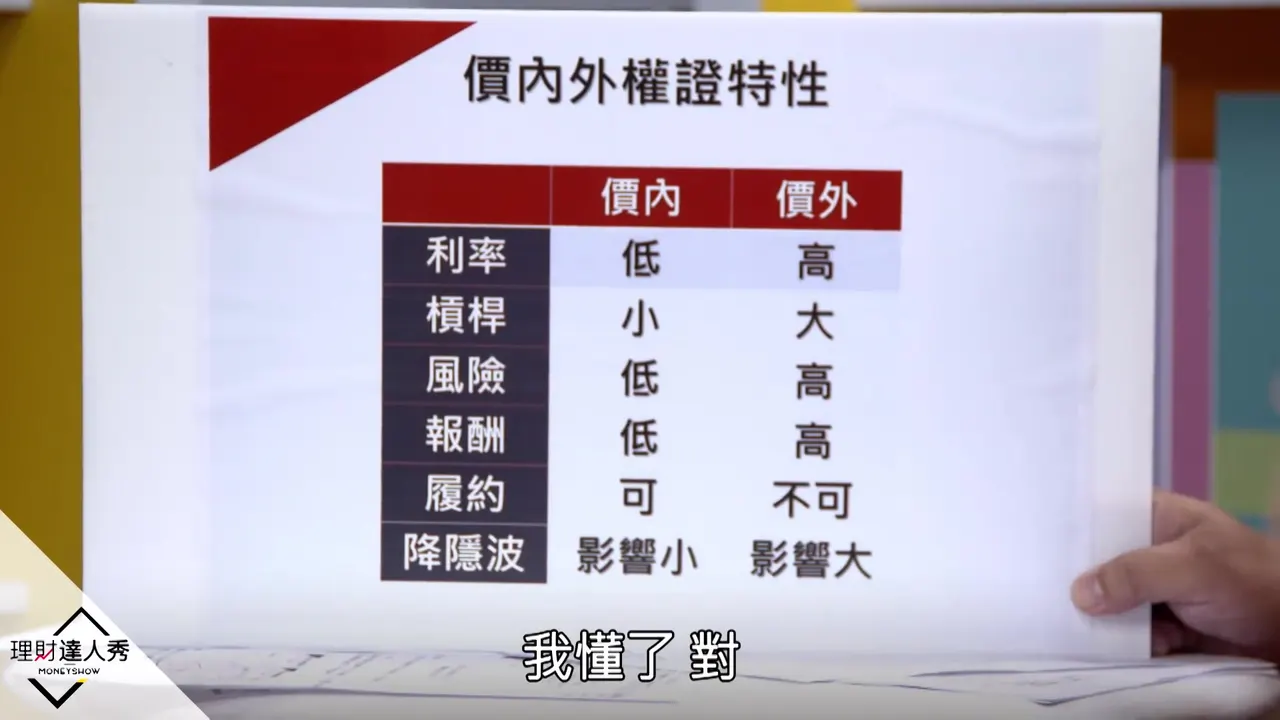
28:12ワラント選びの三大条件
ワラント選びには3条件がある。差槓比が低いこと、これで儲けやすくなる。イン・ザ・マネー寄りであること、リスクが比較的低い。良い発行体を選ぶこと。発行体の良し悪しは、台湾証券取引所のワラント情報開示プラットフォームで調べられる。講者は、投資家にお人好しな発行体は自分の利益が小さく、経営者が代わると悪くなりうるため、継続して観察する必要があると注意する。良い発行体はインプライド・ボラティリティをむやみに引き下げもしない。
▶ ここから見る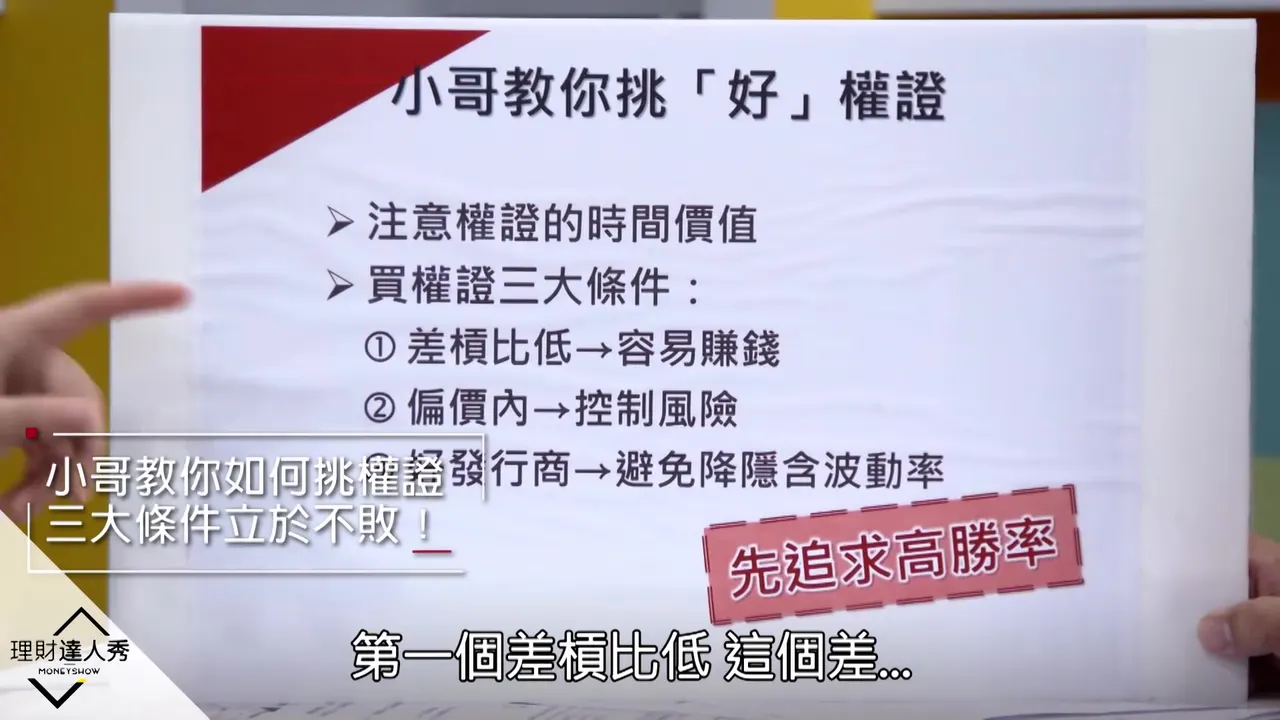
29:47ゼロになるリスクと時間価値の目減り
ワラントを買って最も怖いのはゼロになることで、講者は「歸零膏」の語呂合わせで話を始める。ワラントがすでに90%の損失になっている人にも、講者はどこかで一日を選んで売るよう勧める。講者は2万本余りのワラントを整理した。現在値が発行価格の半値以下のものが47%、満期まで3カ月未満が60%、1カ月未満は69%にのぼり、主因は時間価値の目減りだ。長期物は減りが遅く多少は持てるが、短期物は一勝負で、操作の目的で期間を決めるべきだが、長く付き合ってはならない。続いてダイヤモンドと金の例えで説明する。証明書付きのダイヤは300万元でも、翌日の買い取りでは210万元ほどになりうる。良心のない店では100万元にも満たず、現金化のしやすさと売買スプレッドの重要性につながる。
▶ ここから見る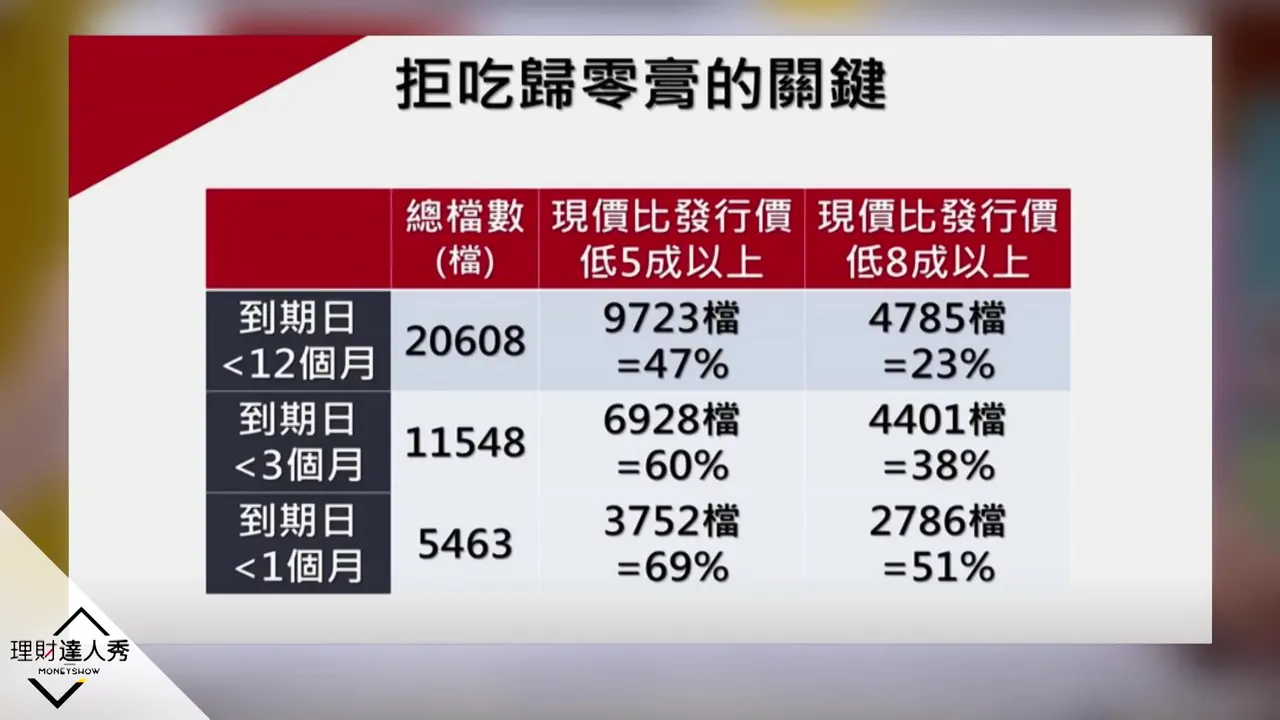
34:55スプレッド比と差槓比の指標
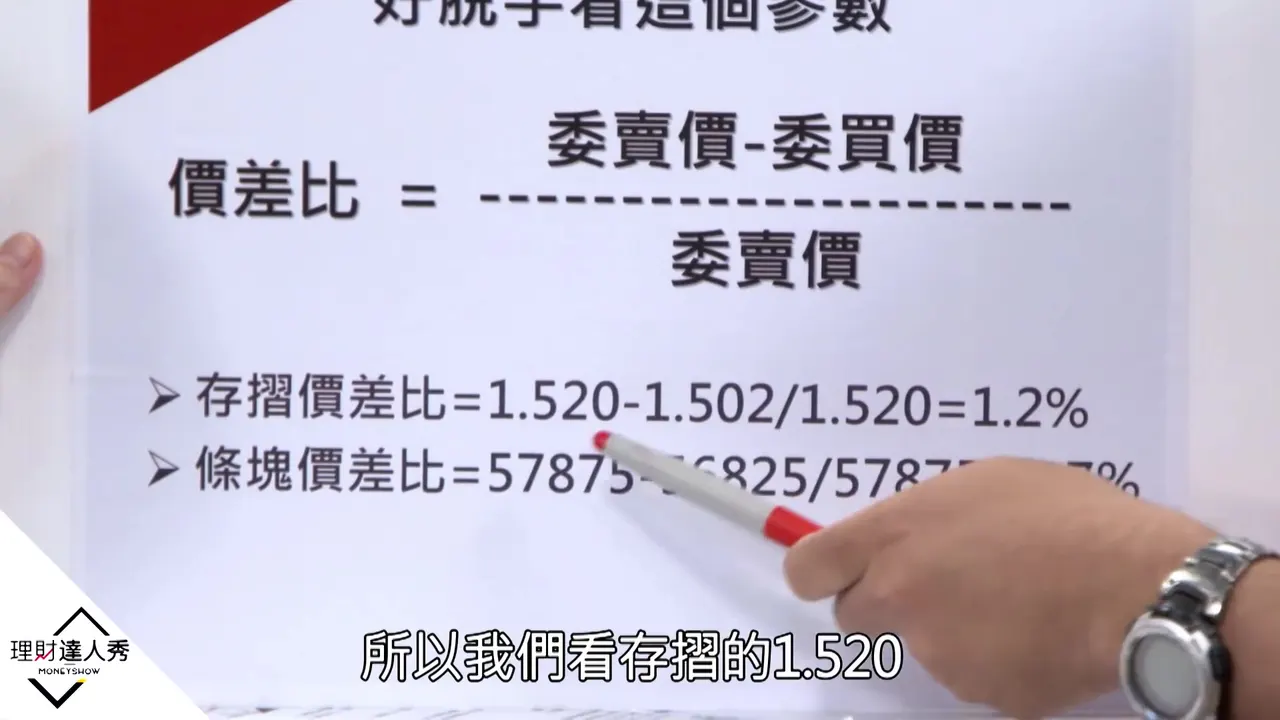
スプレッド比=(売値−買値)÷売値で、買ってすぐ売った場合の損失を表す。金の積立口座のスプレッド比は約1.2%で、100万元で買ってすぐ売ると約98万8千元になり、金の延べ棒は約2.7%で損失が大きい。ワラント選びでは売買スプレッドが小さく、実質レバレッジが5倍以上あって初めて活発といえ、両者を合成したものが講者自作の差槓比で、基準は0.3%未満、低いほどよい。0.3%はほぼ証券取引税にあたり、原資産が0.3%上がれば元が取れることを表す。TSMCのワラントは最低で0.04%しかない。
▶ ここから見る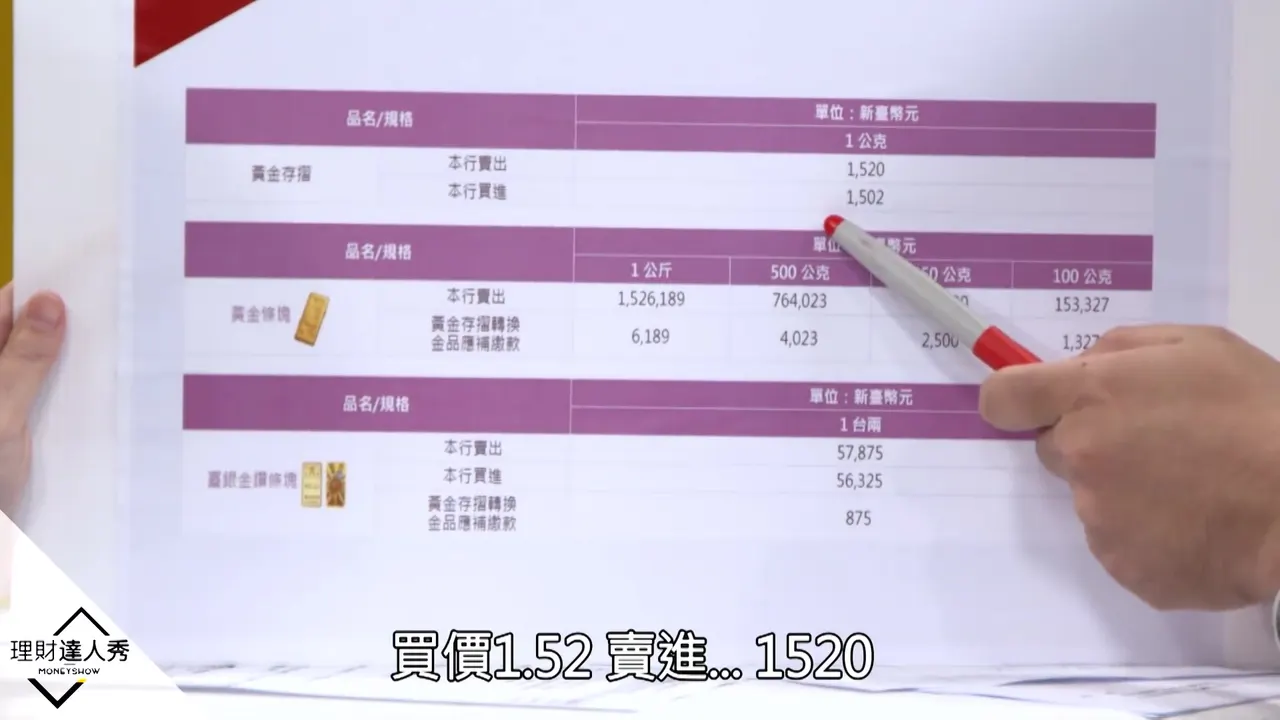
39:42場中のスプレッド裁定とインプライド・ボラティリティ
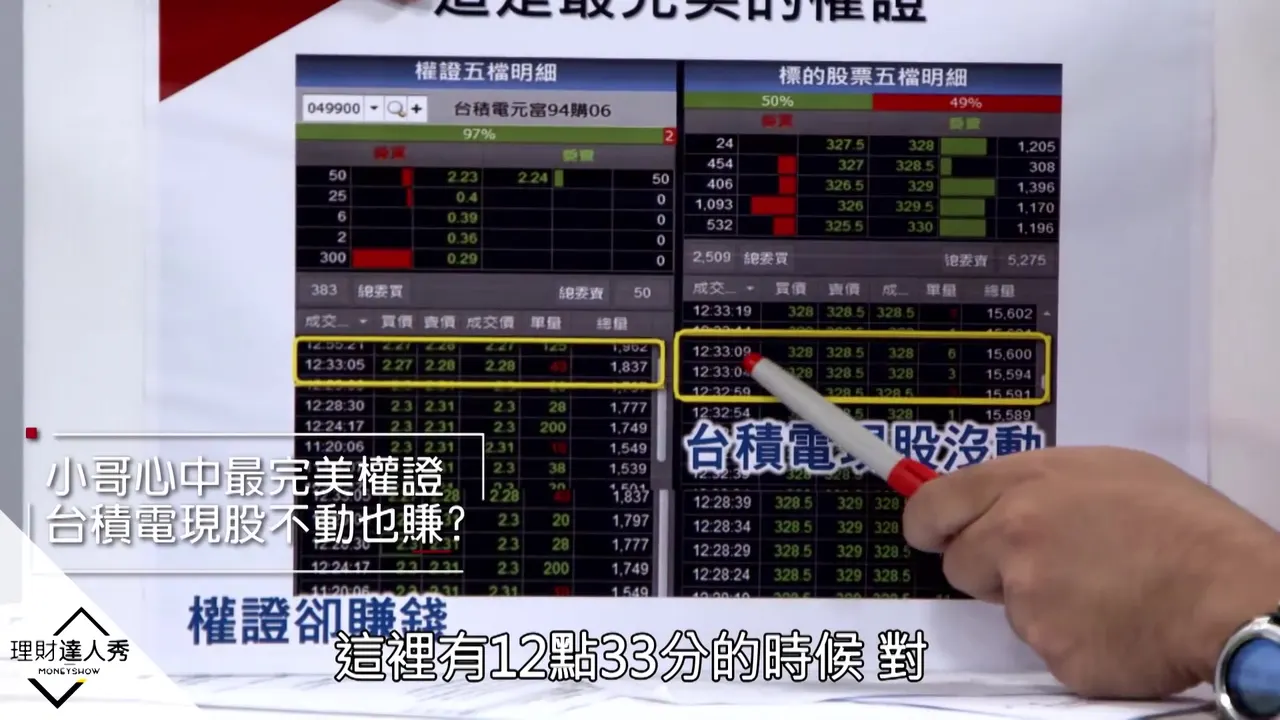
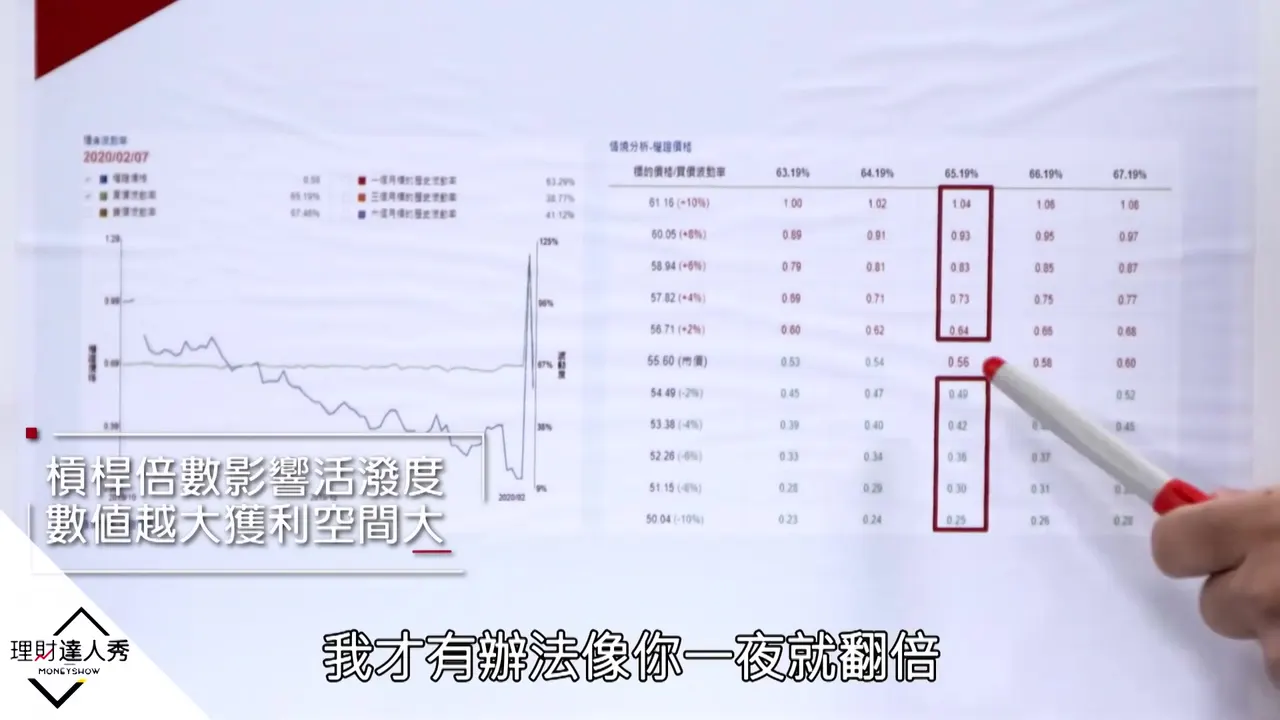
TSMCを例に、場中のスプレッドの取り方を示す。原資産が328元のとき2.28元でワラントを買え、原資産が328.5元に跳ねるとワラントの買値は2.3元に達し、この小さな値幅で往復して稼ぐ人がいる。だがこれを長くやりすぎると発行体が傷つき、インプライド・ボラティリティを引き下げ、ワラント価格が一瞬で安くなり、もう完璧なワラントではなくなる。そのため、インプライド・ボラティリティが変わっていないかを常に確認する必要がある。
▶ ここから見る