董監改選相場:持ち株比率・証券会社の支店・主力の連続買い越しから見る1–2か月の波段取引
ひとこと要約:董監改選相場は1–2か月の波段取引であり、董監の持ち株比率が低くPBRの低い会社を選び、主力の連続買い越しで相場の存在を確認し、株主名簿の名義書換停止日前に手仕舞うべきだ。
重要なポイント
- 董監改選相場には3つの要件がある。会社に狙われる理由(資産テーマなど)があること、董監の持ち株比率が低いこと(10%未満は危うく、50%超なら安泰)、PBR(株価純資産倍率)が低いことだ。会社を奪いに行く目的は議決権と現金の二つで、PBRが低ければ議決権を取れなくても株を買うこと自体が割に合う。
- 董監改選は3年に一度で、毎年約1/3の会社が順番に当たる。証券取引法が定める持ち株の割合と持ち株比率から、持ち株の少ない会社を探せるが、改選年度は自分で照合する必要がある。
- 栄剛(2017年)の事例では、期間中の買い越し上位が台南・嘉義の支店に集中した。50日連続の主力買い越しは、市場派と会社派が互いに譲らないことを示す。買いの終わりの兆候は場中の大陰線と引け後の主力の大量売りで、主力がまだ買っている間の陰線は小さな押しにすぎない。議決権日の約2週間前に大陰線が2本出たら出口のサインだ。
- 友訊の事例は、たとえ誰かが株を買い集めていても、疫病による系統的リスクには勝てないことを示す。ただしその後も董監改選は予定通り行われ、株価は8元から20元へ上がり、ペースが乱れただけだった。
- 取引の要点は3つ。1–2か月の波段取引なので長く持たないこと、主力が必ず連続で買っていること(買っていなければ相場はない)、PBRの低い銘柄を選ぶほうが安全なこと。株価の高値は名義書換停止日の1–2週間前になりやすく、相場は1月・2月に集中する。名義書換停止日前に売っておけば、利益が少し減っても構わない。
セクション別要約
3:15董監改選の基本規定
会社法第217条は董事の任期を3年以内とし、再選も認めているため、毎年約1/3の会社が董監改選の順番になり、2022年は約566社だった。ただし改選があっても相場が立つとは限らない。まず今年が改選年かどうかを確認し(3年に一度で、前回の改選年度から逆算できる)、董監の持ち株比率を調べることが、相場の有無を判断する第一歩になる。
▶ ここから見る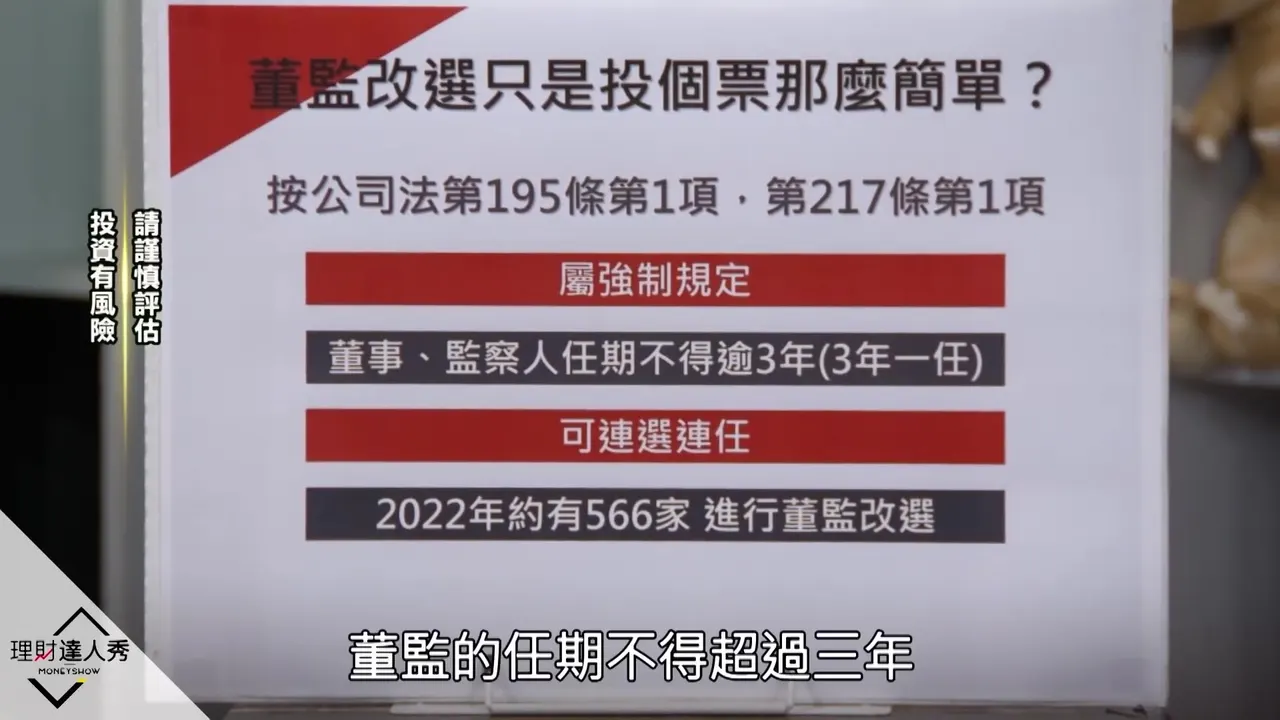
4:45改選相場が生まれる条件
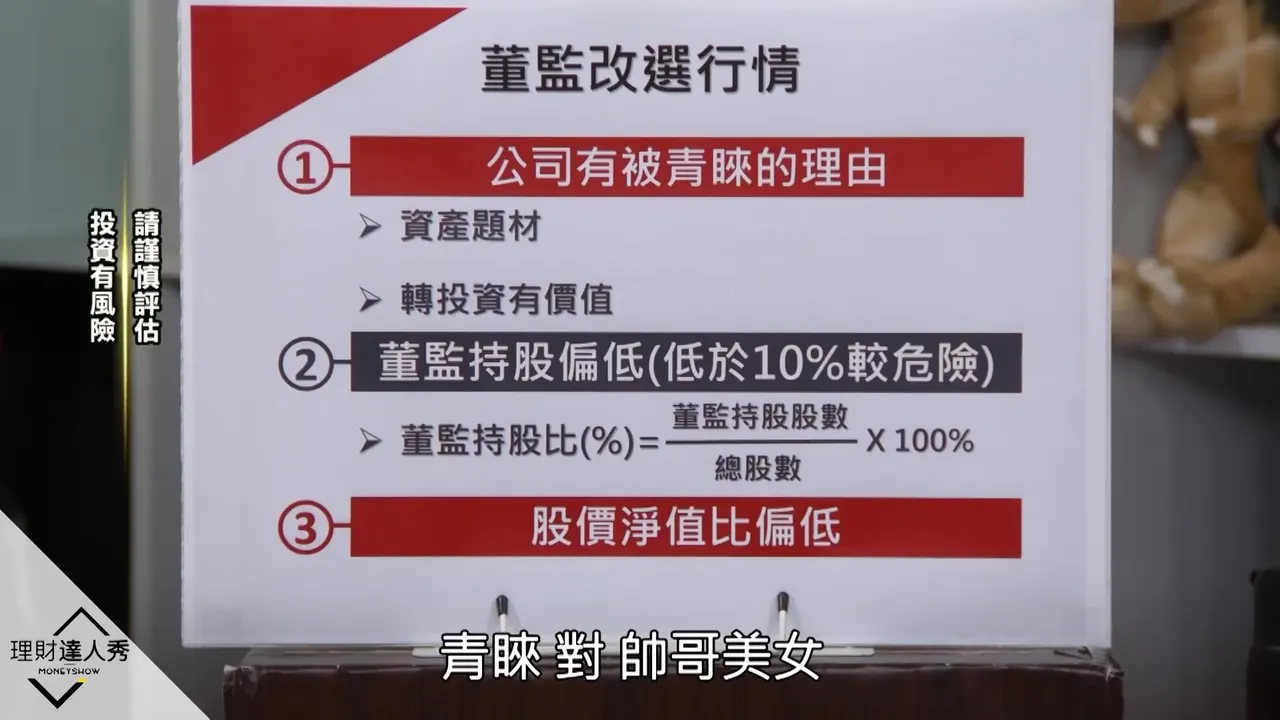
董監の持ち株比率が高すぎる(50%以上など)と経営権が安定し、通常は改選相場になりにくい。相場が立つには3つの条件が必要だ。会社に狙われる理由(資産テーマ、価値のある持ち分投資など)があること、董監の持ち株比率が低いこと(10%未満は危うい)、PBRが低いことである。会社を奪いに行く目的は議決権と現金の二つで、PBRが低ければ、議決権を取れなくても株を買うこと自体が割に合う。
▶ ここから見る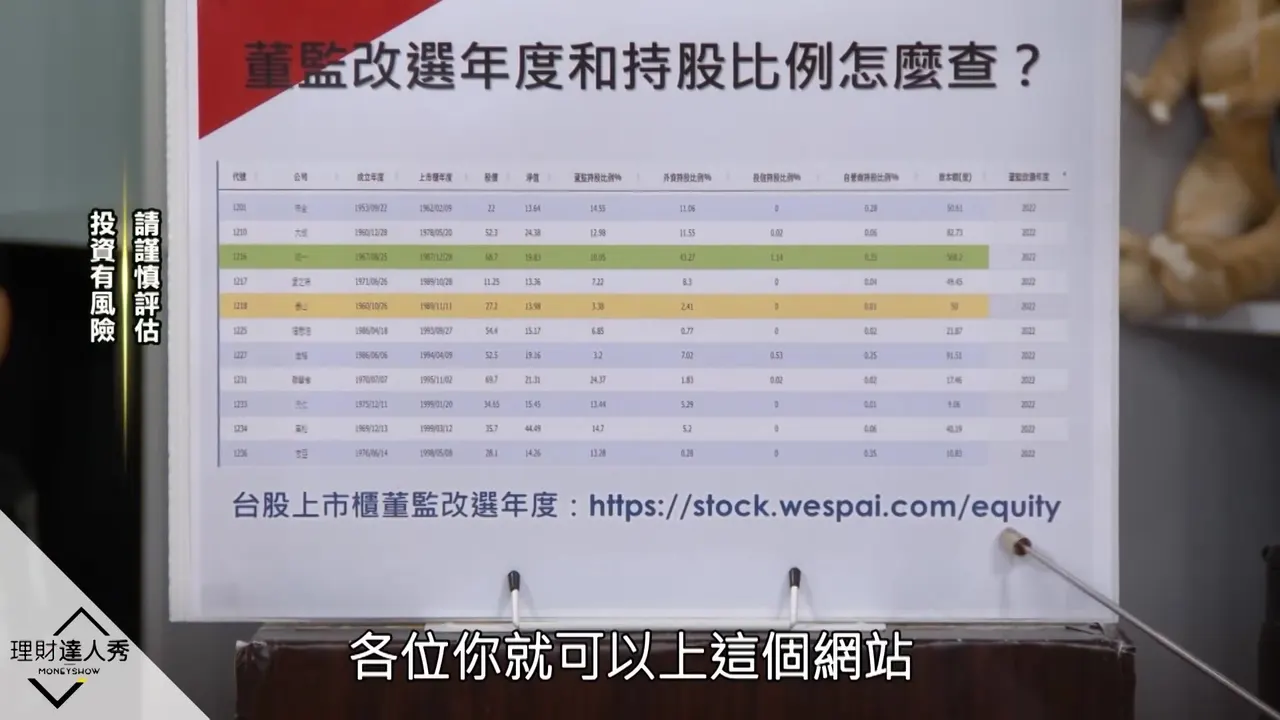
9:11董監持ち株割合の規定と調べ方
どちらが勝つかを判断するには、まず証券取引法第26条第2項が定める董監の持ち株割合を知る必要がある。払込資本金の規模で段階が分かれ、3億以下は董事15%、3–10億は董事10%、1000億超は董事わずか1%で、監察人の割合はさらに低い。持ち株比率は公開データで調べられるが、改選年度は自分で照合する必要がある。
▶ ここから見る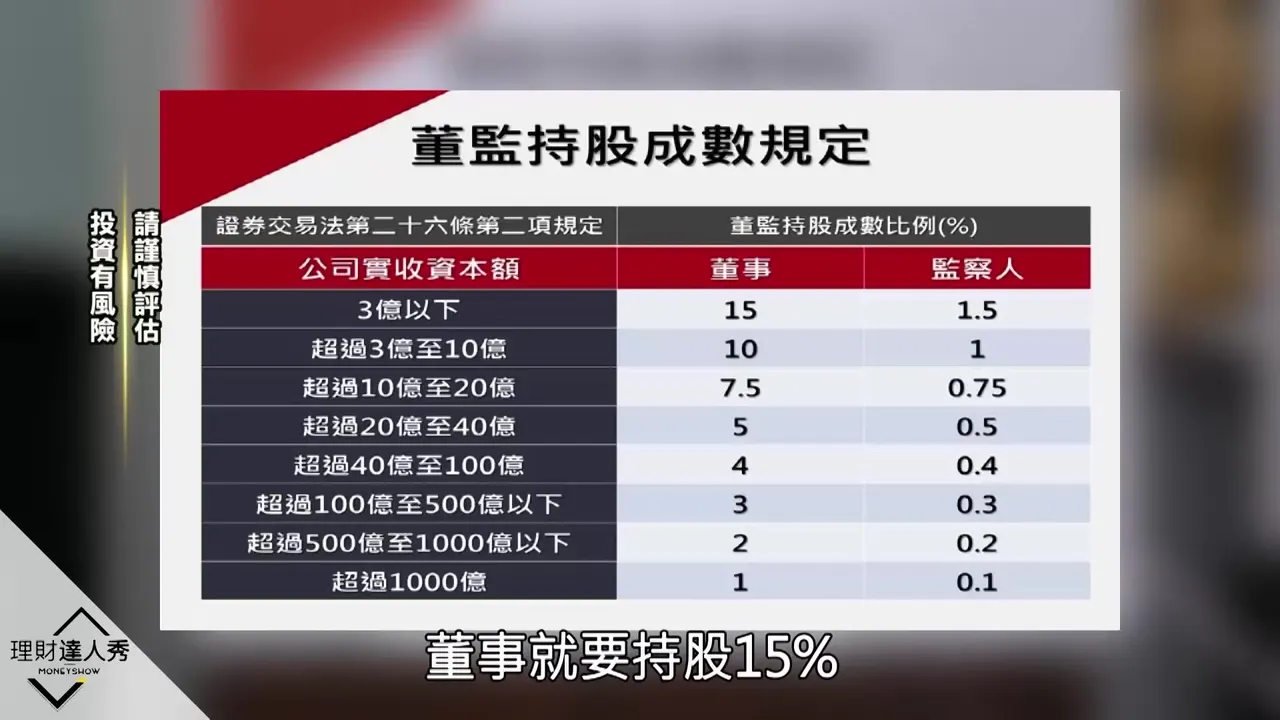
11:01隠れ株主と有名な戦いの幕開け
表の上で董監の持ち株が少ない会社でも、別に隠れた支配株主がいる可能性がある。しかも改選年度は持ち株表に表示されないため、自分で確認するしかない。講者は歴年で最も有名な董監改選の戦いをまとめており、まず2017年の栄剛を取り上げ、以降の需給分析の手本とする。
▶ ここから見る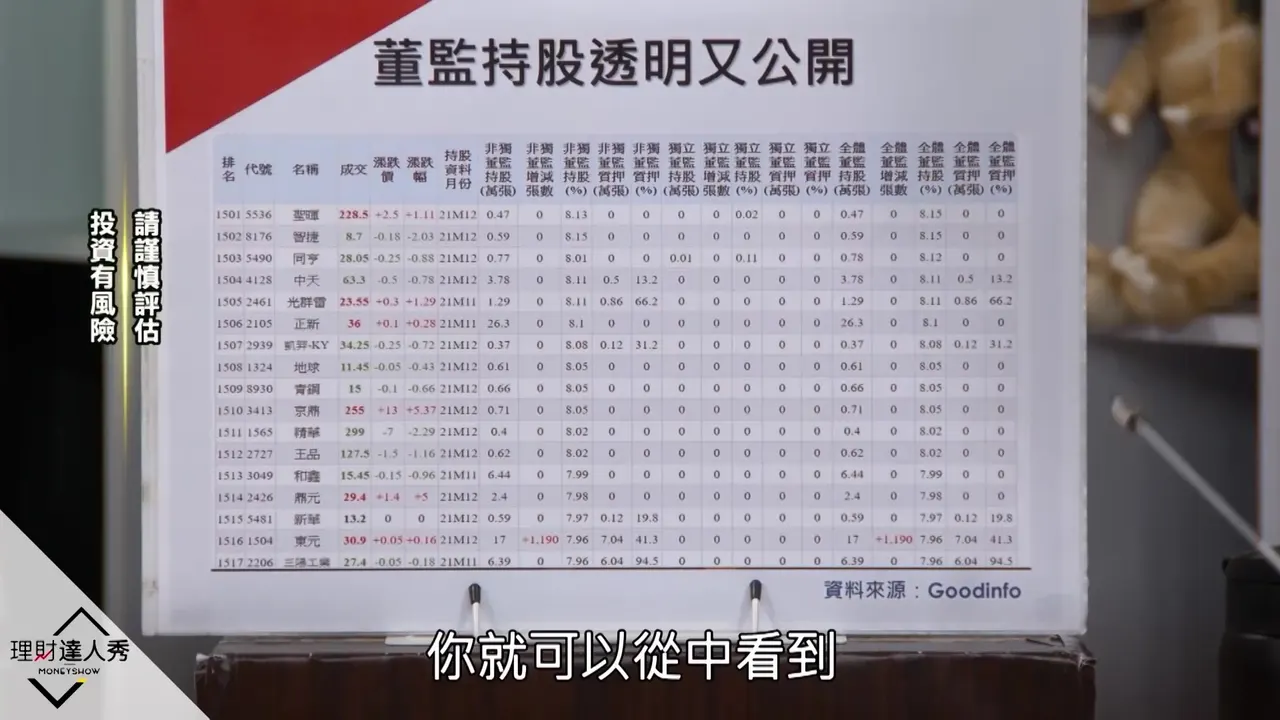
11:51栄剛の事例:支店別買い越しの手がかり
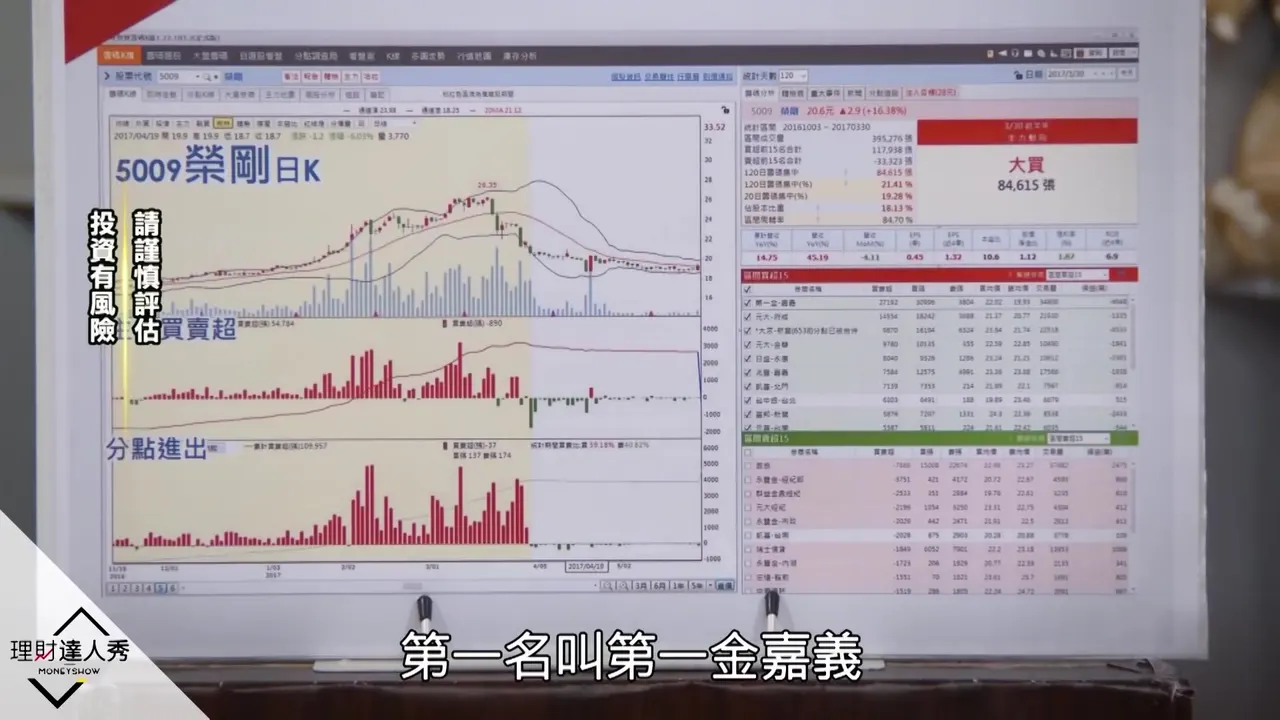
栄剛の2017年の事例について、講者は2016年の講義の時点で買うよう呼びかけていた。2016年末から2017年初にかけての期間買い越し上位15位に兆しが表れていたからだ。1位の第一金嘉義が27000張、2位の元大輔成が14000張、3位が9800張、4位が元大金華で、上位は台南・嘉義の支店に集中していた。栄剛は台南の会社で、会社派と近隣の市場派のどちらの買いか見分けにくいが、講者は双方が地元で激突している需給の表れと判断した。
▶ ここから見る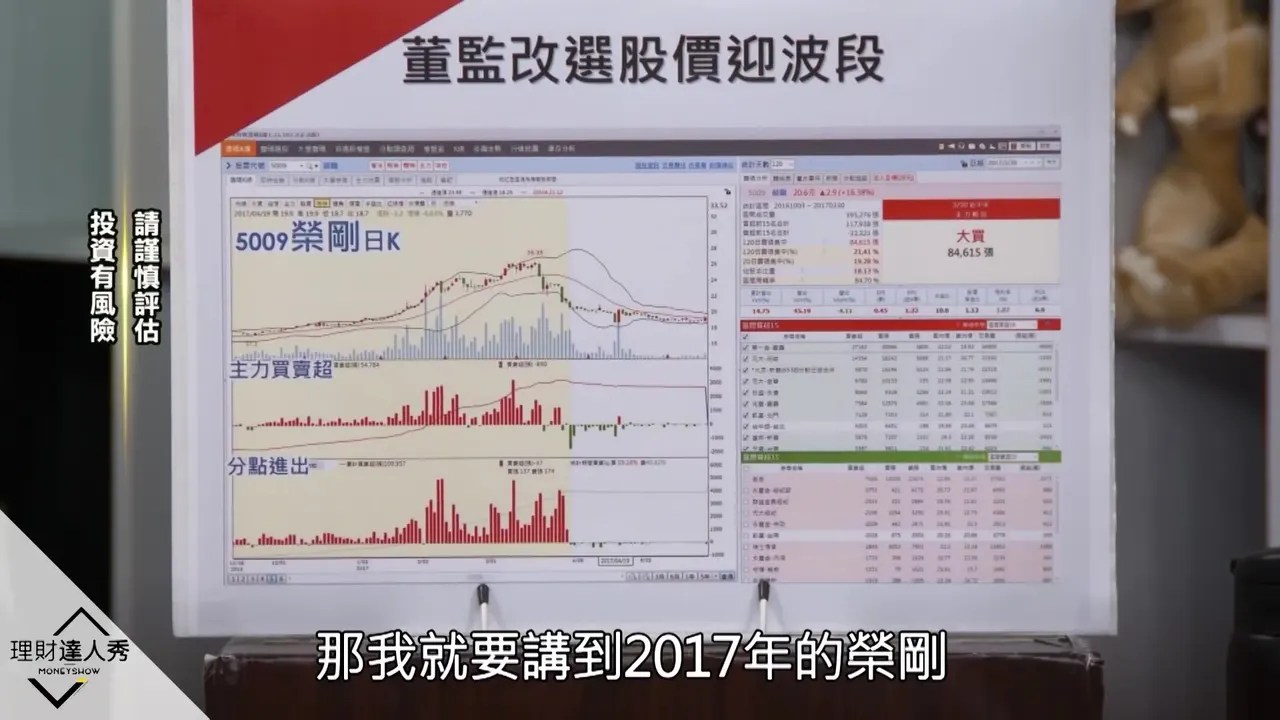
13:26栄剛の事例:主力の買い越しと陰線の読み方
栄剛では珍しい50日連続の主力買い越しが起き、主力買い越しの線は一貫して上昇した。これは市場派と会社派が互いに譲らないことを示し、株価は17元前後から26元まで上昇、講者は個別株先物でかなり稼いだ。買いの終わりには通常2つの兆候がある。場中の大陰線と、引け後の主力の大量売りだが、当時はどちらも出ていなかった。途中で1本の陰線が出て多くの人が不安になったが、需給を確認すると主力はまだ買っており、上げすぎによる小さな押しにすぎず、その後株価は再び高値を更新した。
▶ ここから見る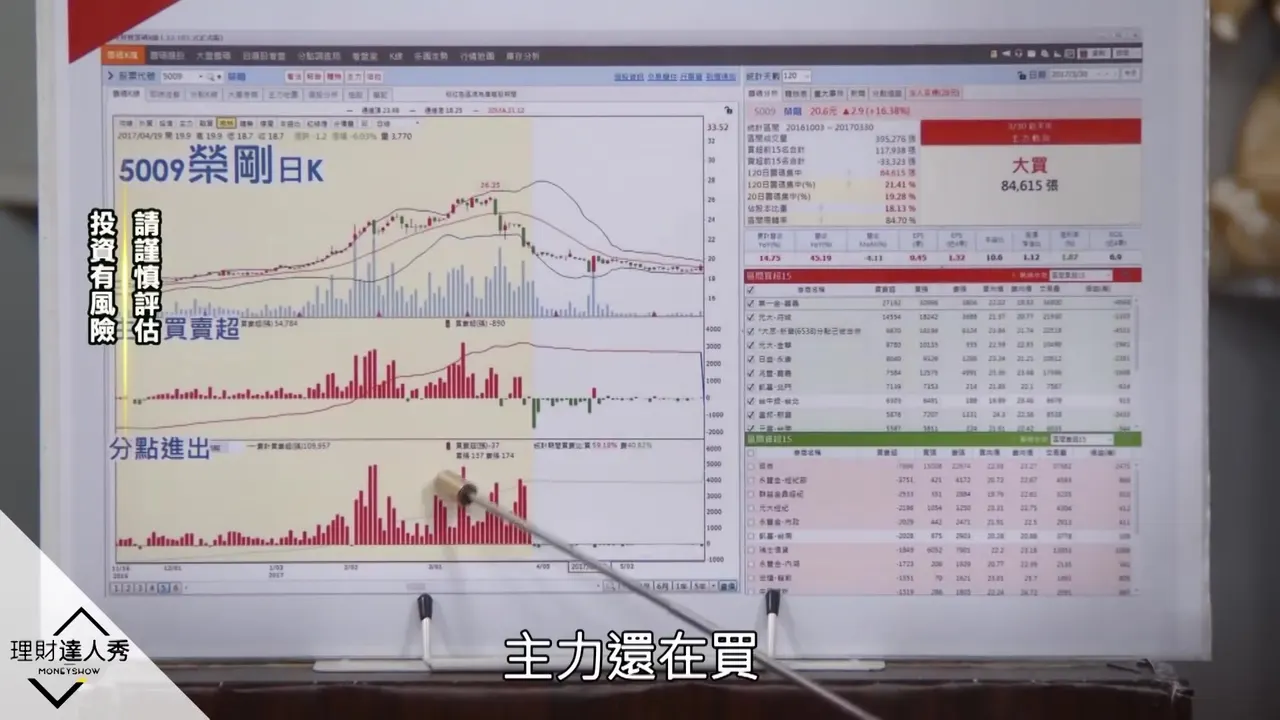
15:31議決権日と出口のタイミング
終盤に出た2本の大陰線は、位置がすでに議決権日に近かった。議決権日は信用売りの強制買い戻しの約3日前で、その日に株を持っていなければ議決権がなく、取得後は売却してよい。銘柄によっては改選後に票を手放す相場(卸票行情)があり、就任後にもう一段上げるため、安値で買った人が高値で退出できる。栄剛の例では、議決権日の約2週間前に大陰線が2本出たら出口のサインで、安値で買った人は大きな陽線・陰線を見たら減らすべきであり、利益が少なくても構わず、最高値で売ろうと無理をする必要はない。
▶ ここから見る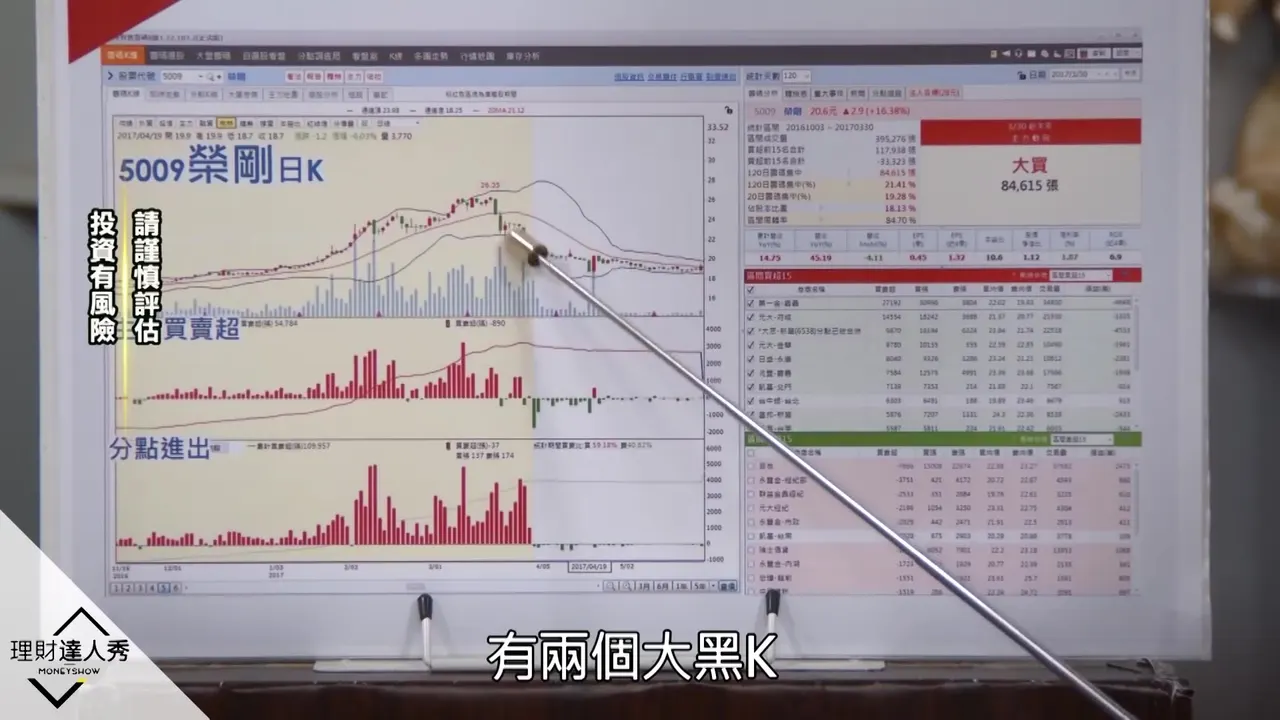
18:31友訊の事例:支店グループと疫病の試練
もう一つの事例は友訊(2332)で、元の会社派が追い出されて市場派となり、再び戻って経営権を取り戻した件で、2020年にかなり有名になった。講者は早くから支店別データに董監改選相場の痕跡を見ていた。国泰の支店は株価先物の仕掛け役で、講者は株価先物を買い、邪魔はしない選択をした。凱基北門、元大大湾、元大金華、元大輔成など南部の支店は同じグループとみなされ、董監改選を専門に手がけるため、これらの支店が入ってくるのを見たら追随を意識した。ところがその年は武漢の疫病に見舞われ、春節明けに大きく下げて、株価は10元台から8元まで落ち、系統的リスクの前では買い集める側も勝てなかった。その後も董監改選は予定通り行われ、株価は8元から20元へ上がったが、ペースが乱れただけだった。
▶ ここから見る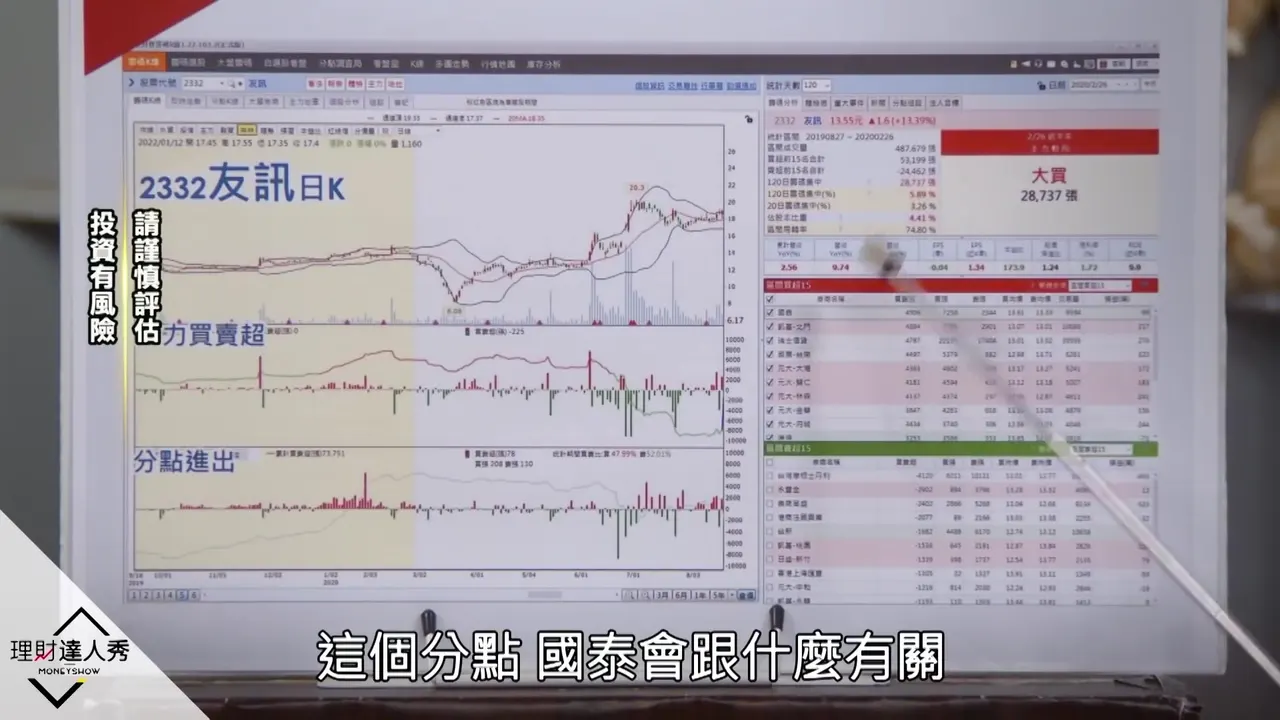
20:31取引の要点その一:波段であり長期保有ではない
董監改選相場を取引する要点の1つ目は、1–2か月の波段取引であり、絶対に長く持ってはいけないことだ。改選の投票は3月末が多く、そのころには信用売りの強制買い戻しが大量に重なるため、買い戻しの2週間前には取引を終えるべきだ。相場の大半は1月・2月に集中する。
▶ ここから見る22:11取引の要点その二:主力の買い越しを注視
要点の2つ目は、董監改選相場の主力は必ず連続で買い、買い集めを続けるということだ。主力が買っていないと分かれば、董監改選相場は存在しない。
▶ ここから見る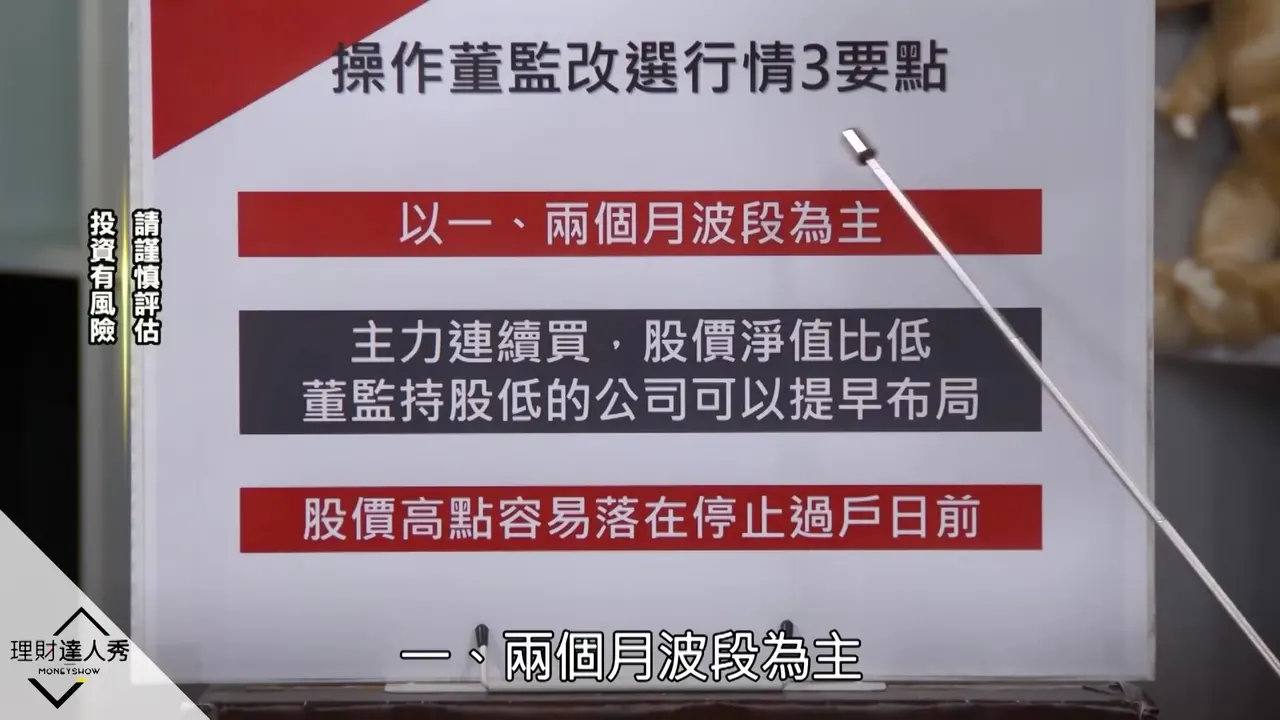
22:20取引の要点その三とまとめの注意
要点の3つ目は、PBRの低い会社を選ぶほうが安全で、万一下がっても大きな損にならないことだ。株価の高値は名義書換停止日の1–2週間前になりやすく、停止日は株主総会が6月初めに開かれるため3月末が多い。毎年1月・2月は董監改選の盛り上がる時期だが、すべての会社が経営権争いになるわけではない。まず董監の持ち株比率が低い会社を探し、メディアの情報や主力の連続買い越しという需給を合わせて判断するとよい。名義書換停止日前に売っておけば、利益が少し減っても構わない。
▶ ここから見る