이사·감사 개선 랠리: 지분율, 증권사 지점, 주력 연속 순매수로 판단하는 1~2개월 스윙 매매
한 줄 요약: 이사·감사 개선 랠리는 1~2개월짜리 스윙 매매로, 이사·감사 지분이 낮고 주가순자산비율이 낮은 회사를 골라 주력의 연속 순매수로 랠리의 존재를 확인해야 하며, 명의개서 정지일 전에는 빠져나와야 한다.
핵심 포인트
- 이사·감사 개선 랠리에는 3가지 요건이 있다. 회사가 주목받을 이유(예: 자산 테마)가 있고, 이사·감사 지분이 낮으며(10% 미만이면 더 위험하고 50%를 넘으면 안정적), 주가순자산비율이 낮아야 한다. 회사를 차지하려는 목적은 결국 의결권과 돈이며, 순자산비율이 낮으면 의결권을 얻지 못해도 주식을 사는 것 자체가 이득이다.
- 이사·감사 개선은 3년에 한 번이며 해마다 약 1/3의 회사가 해당된다. 증권거래법이 정한 보유 비율과 지분율로 지분이 낮은 회사를 먼저 가려낼 수 있지만, 개선 연도는 직접 교차 확인해야 한다.
- 룽강 2017년 사례에서는 구간 순매수 상위가 타이난·자이 지점에 몰렸고, 50일 연속 주력 순매수는 시장파와 회사파가 서로 양보하지 않는다는 뜻이다. 매수세 종료의 징후는 장중 대형 음봉과 장 마감 후 주력의 대량 매도이며, 주력이 아직 사는 중이면 음봉은 작은 조정일 뿐이다. 의결권 기준일 약 2주 전에 대형 음봉이 두 번 나오면 출구 신호다.
- 유쉰 사례는 누군가 물량을 모아도 코로나로 인한 시스템 리스크를 이기지 못함을 보여 준다. 그러나 이후 이사·감사 개선은 예정대로 열렸고 주가는 8위안에서 20위안으로 올랐으며, 다만 흐름이 흐트러졌을 뿐이다.
- 매매의 3가지 요점은 다음과 같다. 1~2개월 스윙은 오래 들고 가면 안 되고, 주력은 반드시 연속 매수해야 하며(사지 않으면 랠리도 없다), 주가순자산비율이 낮은 종목이 더 안전하다. 주가 고점은 명의개서 정지일 1~2주 전에 오기 쉽고 랠리는 대개 1~2월에 몰리므로, 정지일 전에 먼저 팔고 덜 벌어도 괜찮다.
구간별 요약
3:15이사·감사 개선의 기본 규정
회사법 제217조는 이사 임기가 3년을 넘을 수 없고 연임할 수 있다고 정한다. 그래서 해마다 약 1/3의 회사가 이사·감사 개선 차례가 되며, 2022년에는 약 566개사였다. 하지만 개선이 있다고 반드시 랠리가 생기는 것은 아니므로, 올해 개선 여부(3년에 한 번이며 지난 개선 연도로 추산 가능)를 먼저 확인하고 이사·감사 지분율을 살펴보는 것이 랠리 유무를 판단하는 첫 단계다.
▶ 여기서부터 보기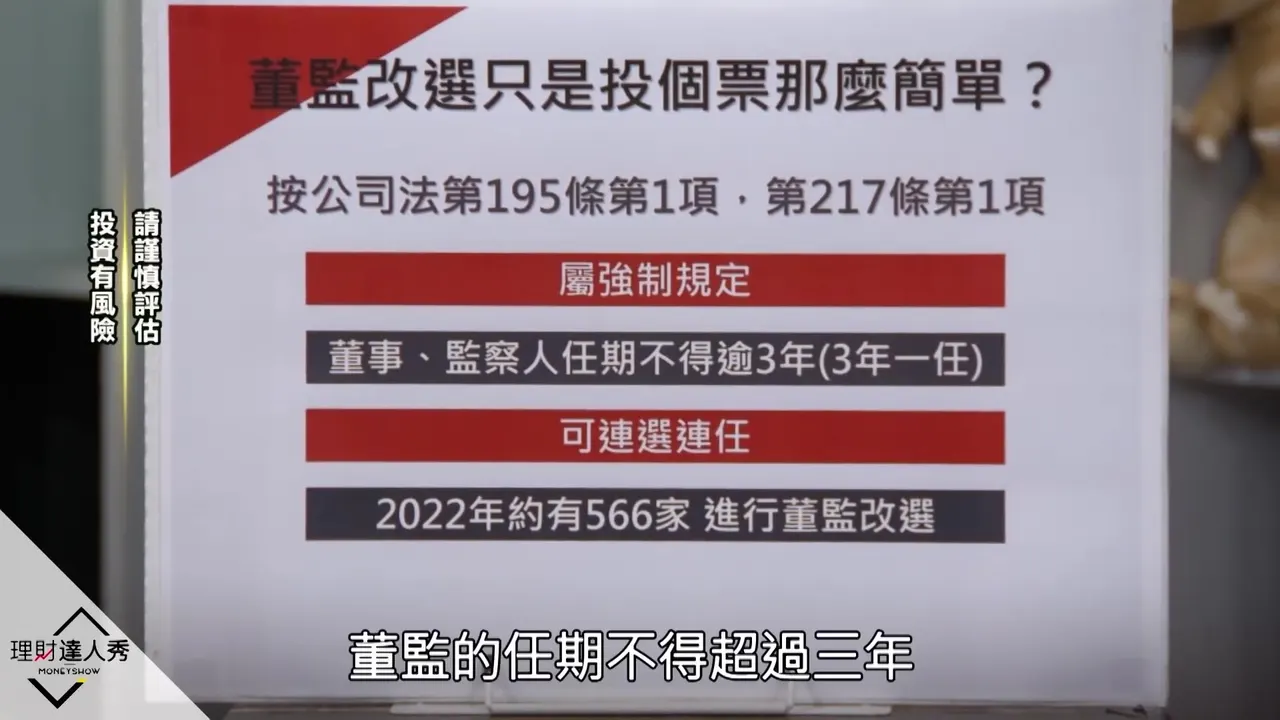
4:45개선 랠리가 생기는 조건
이사·감사 지분이 지나치게 높으면(예: 50% 이상) 경영권이 안정적이라 개선 랠리가 생기기 어렵다. 랠리가 나오려면 3가지 조건이 필요하다. 회사가 주목받을 이유(예: 자산 테마, 지분 투자의 가치)가 있어야 하고, 이사·감사 지분이 낮아야 하며(10% 미만이면 더 위험), 주가순자산비율도 낮아야 한다. 회사를 차지하려는 목적은 결국 의결권과 돈 2가지이며, 주가순자산비율이 낮으면 의결권을 얻지 못해도 주식을 사는 것 자체가 이득이다.
▶ 여기서부터 보기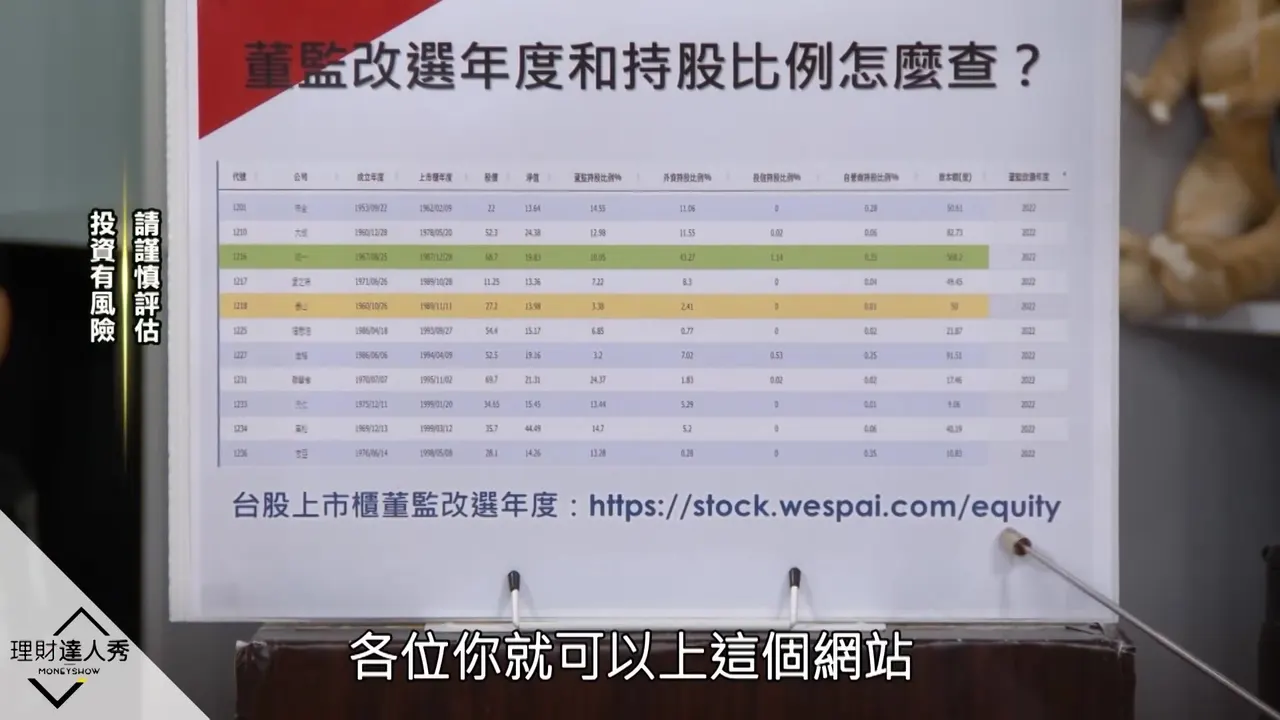
9:11이사·감사 보유 비율 규정과 조회
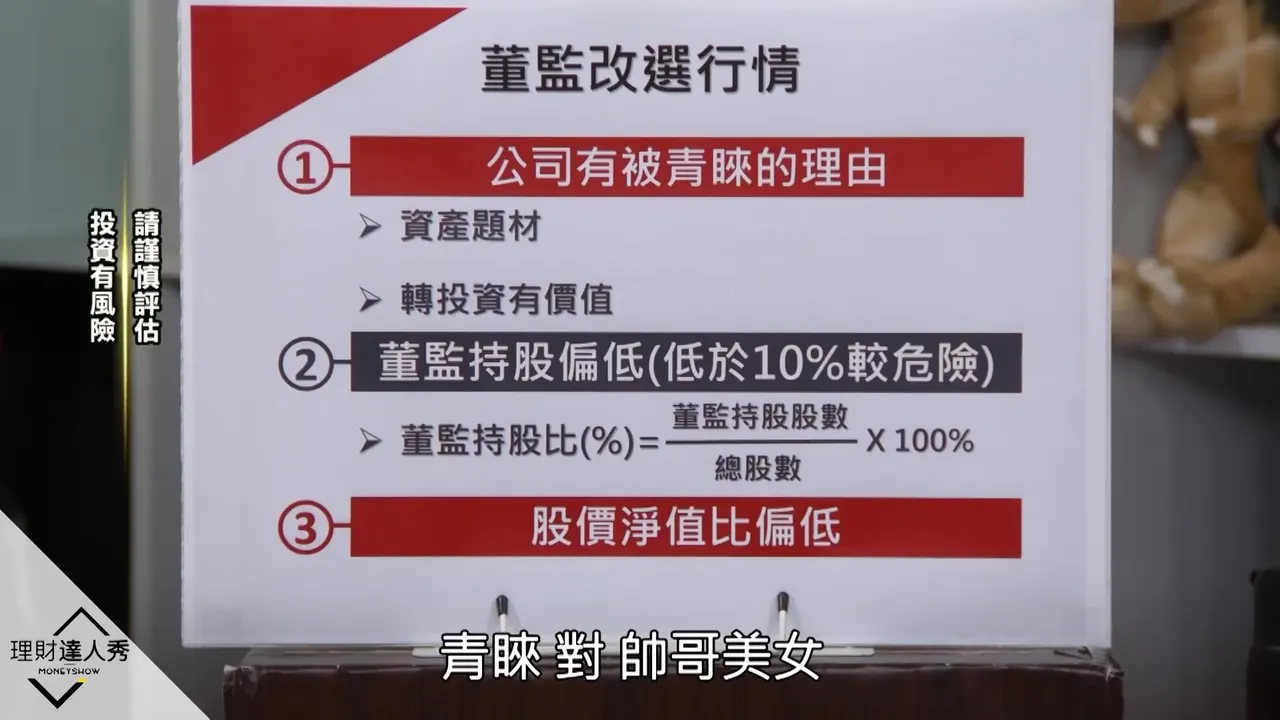
어느 쪽이 이길지 판단하려면 먼저 증권거래법 제26조 제2항의 이사·감사 보유 비율 규정을 알아야 한다. 이는 납입자본금 규모별로 나뉜다. 3억 이하는 이사 15%, 3~10억은 이사 10%, 1000억 초과는 이사 1%에 불과하며 감사는 비율이 더 낮다. 지분율은 공개 자료로 조회할 수 있지만 개선 연도는 직접 교차 확인해야 한다.
▶ 여기서부터 보기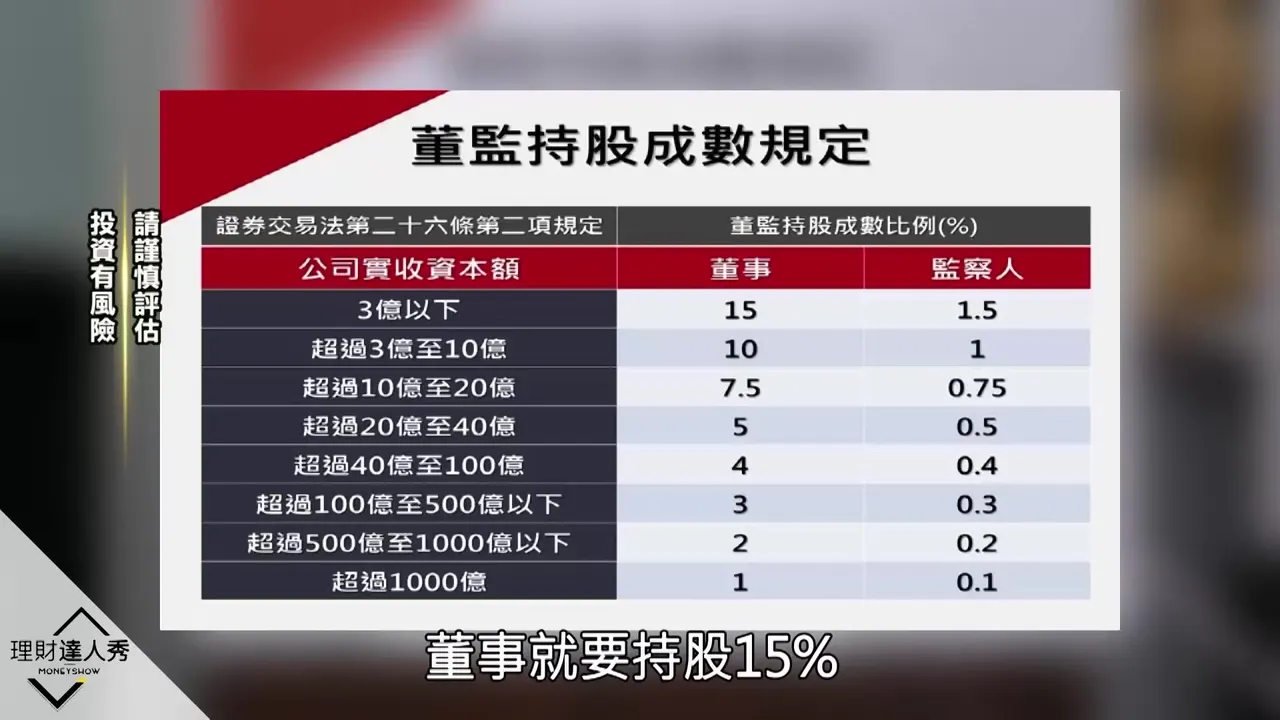
11:01숨은 지분과 대표적 전투의 시작
표상 이사·감사 지분이 낮은 회사라도 숨겨진 지분 장악자가 따로 있을 수 있으며, 개선 연도에는 지분표에 나타나지 않으므로 직접 확인해야 한다. 강연자는 역대 가장 대표적인 이사·감사 개선 전투를 정리했고, 먼저 2017년 룽강을 소개해 이후 수급 분석의 시범 사례로 삼는다.
▶ 여기서부터 보기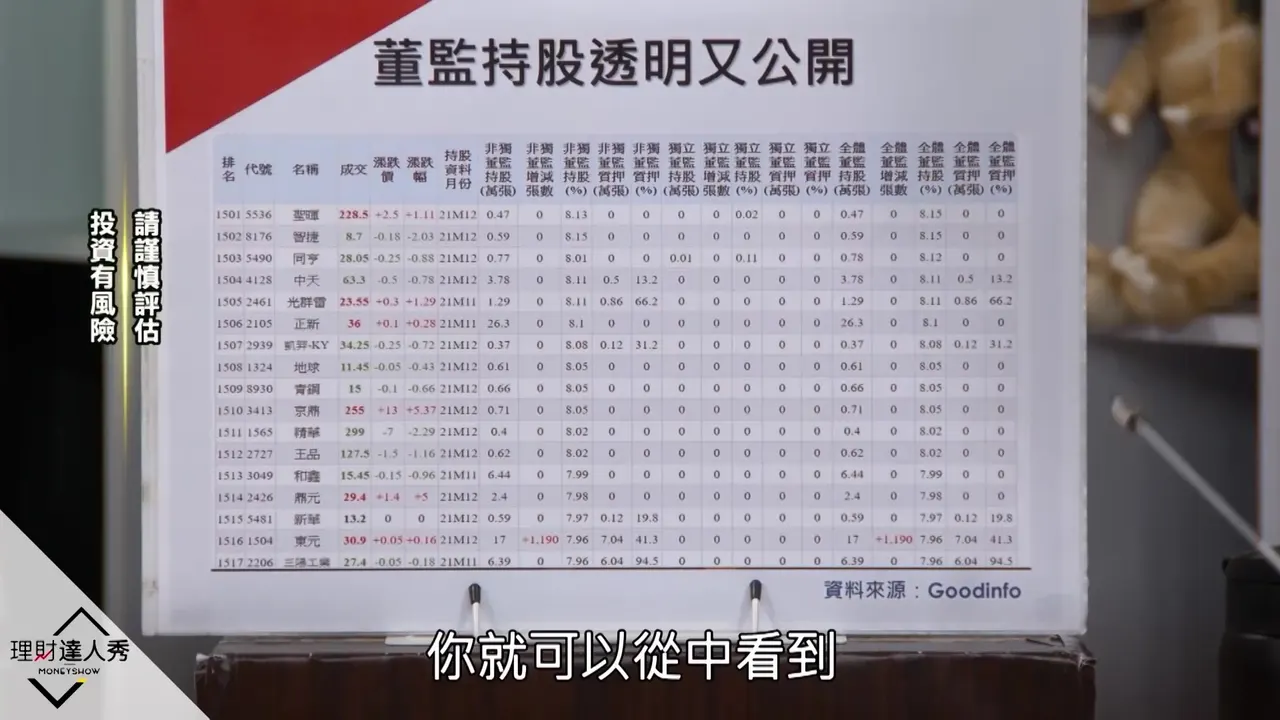
11:51룽강 사례: 증권사 지점 순매수 단서
룽강 2017년 사례는 강연자가 2016년 강의 때부터 매수를 권했던 건이다. 2016년 말~2017년 초 구간 순매수 상위 15위에 이미 단서가 드러났기 때문이다. 1위 제일금융 자이가 27000장, 2위 위안다 푸청이 14000장, 3위가 9800장을 샀고 4위는 위안다 진화였으며, 상위 명단은 타이난·자이 지점에 몰려 있었다. 룽강은 타이난에 있는 회사라 회사파가 샀는지 인근 시장파가 샀는지 가리기 어렵지만, 강연자는 양측이 현지에서 맞붙은 수급의 표현으로 판단했다.
▶ 여기서부터 보기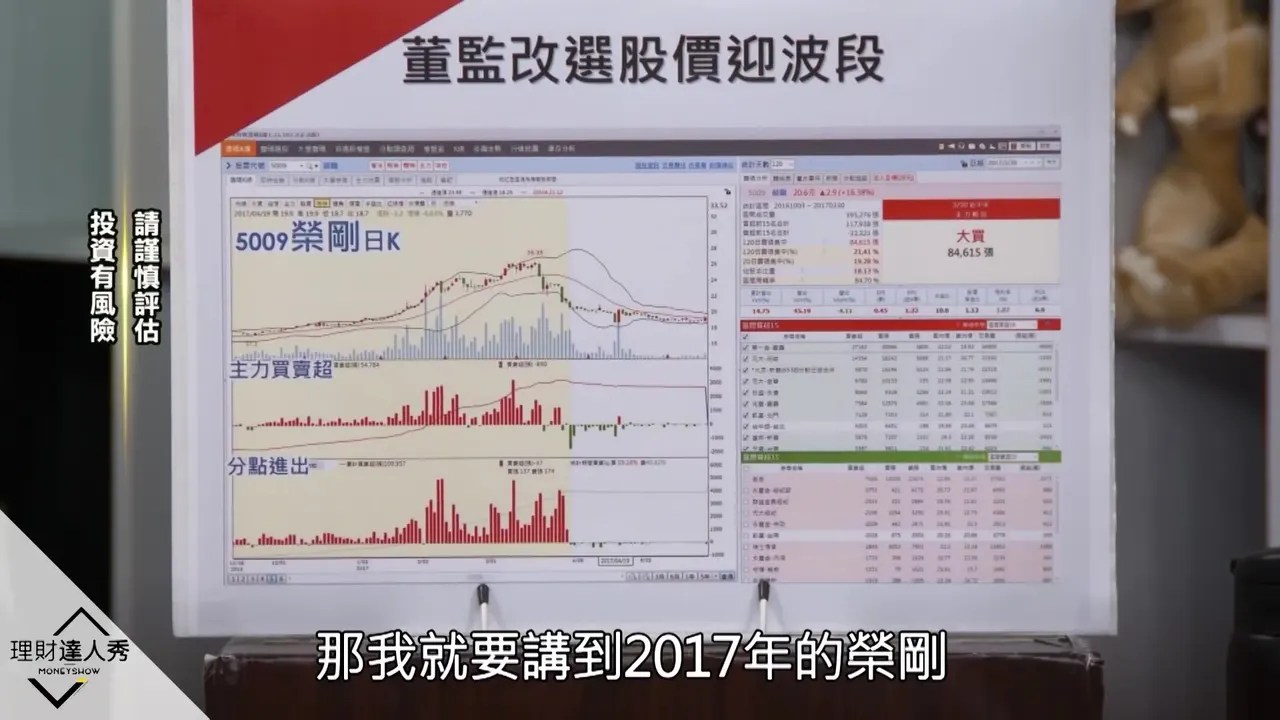
13:26룽강 사례: 주력 순매수와 음봉 해석
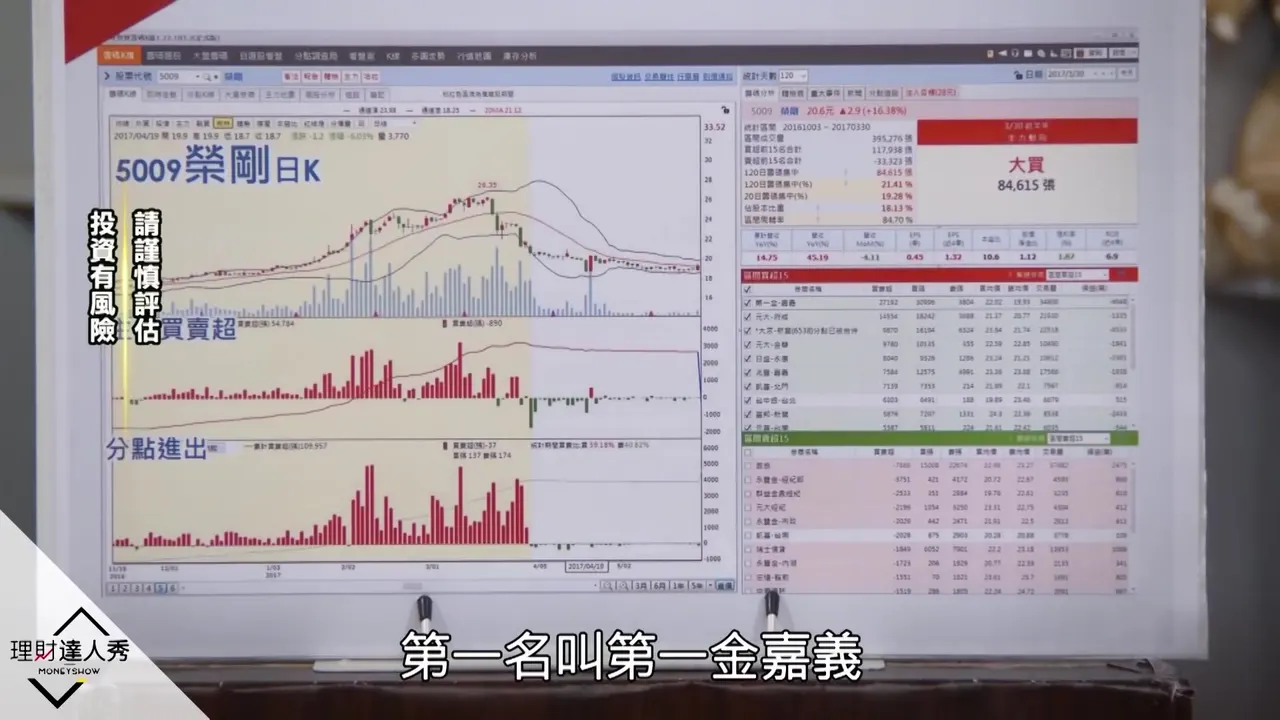
룽강에서는 드물게 50일 연속 주력 순매수가 나타났다. 주력 순매수선이 계속 상승한 것은 시장파와 회사파가 서로 양보하지 않는다는 뜻이며, 주가는 17위안 안팎에서 26위안까지 올랐고 강연자는 개별 주식선물로 꽤 벌었다. 매수세 종료에는 보통 2가지 큰 징후가 있다. 장중 대형 음봉과 장 마감 후 주력의 대량 매도인데, 당시에는 둘 다 나타나지 않았다. 도중에 음봉 하나로 많은 사람이 불안해했지만 수급을 보니 주력은 여전히 사고 있었고 많이 오른 뒤의 작은 조정일 뿐이었으며, 이후 주가는 다시 신고가를 썼다.
▶ 여기서부터 보기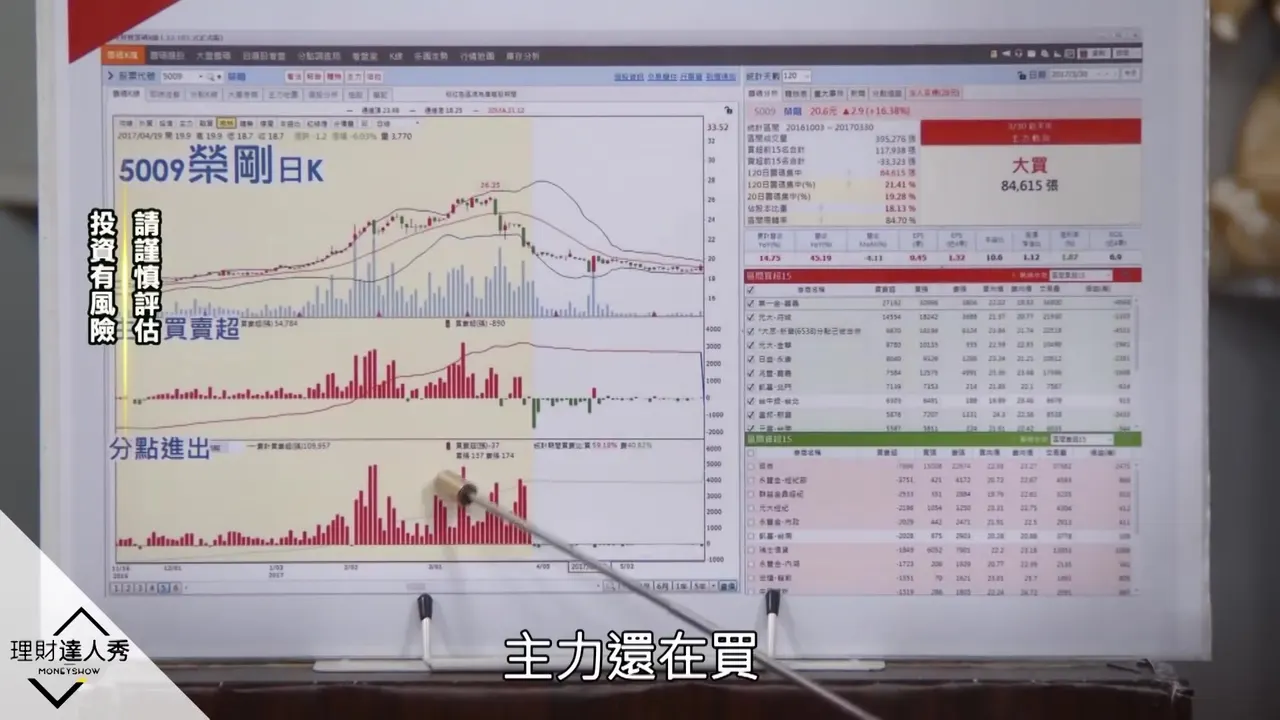
15:31의결권 기준일과 출구 시점
후반부에 나온 대형 음봉 두 개는 위치가 이미 의결권 기준일에 가까웠다. 의결권 기준일은 대주 강제 상환 약 3일 전이며, 그날 주식을 보유해야 의결권이 생기고 얻은 뒤에는 팔아도 된다. 일부 종목은 개선 후 의결권 행사 뒤의 랠리가 있어 취임 후 한 번 더 오르기도 하며, 저점 매수자는 고점에서 빠져나올 수 있다. 룽강의 경우 의결권 기준일 약 2주 전에 대형 음봉이 두 번 나온 것이 출구 신호였고, 저점 매수자는 대형 봉을 보면 비중을 줄여야 한다. 덜 벌어도 괜찮으며 최고점에 팔려고 억지로 애쓸 필요가 없다.
▶ 여기서부터 보기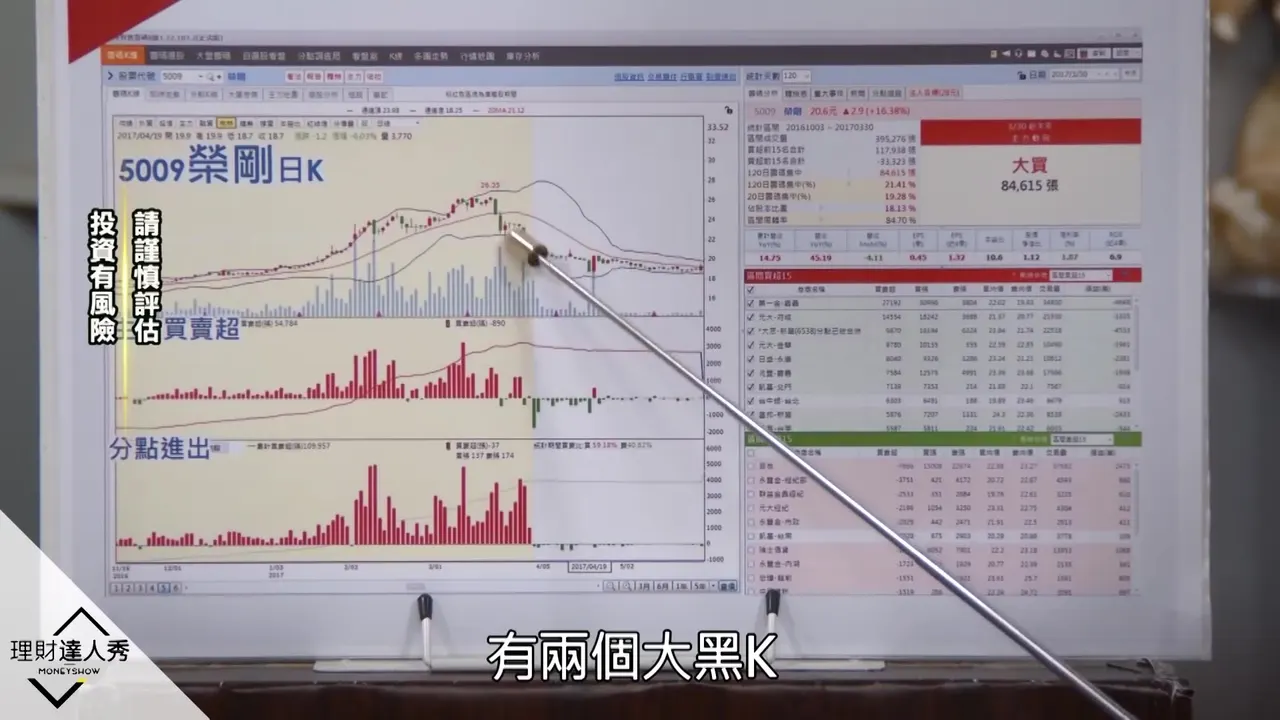
18:31유쉰 사례: 지점 집단과 코로나 시험
또 다른 사례는 유쉰(2332)이다. 원래의 회사파가 쫓겨나 시장파가 된 뒤 다시 돌아와 경영권을 되찾아 2020년에 상당히 유명했다. 강연자는 일찍부터 증권사 지점에서 이사·감사 개선 랠리의 흔적을 읽었다. 궈타이 지점은 주식선물의 분위기 조성자여서 강연자는 주식선물을 사고 건드리지 않기로 했다. 카이지 베이먼, 위안다 다완, 위안다 진화, 위안다 푸청 등 남부 지점은 같은 집단으로 여겨지며 이사·감사 개선을 전문으로 하므로, 이들 지점이 진입하면 주시하며 따라간다. 하필 그해 우한 폐렴(코로나) 사태가 닥쳐 춘절 후 개장부터 크게 떨어졌고, 주가는 10위안대에서 8위안으로 내려앉았다. 시스템 리스크 앞에서는 물량을 모으던 사람도 버티지 못했다. 이후 이사·감사 개선은 예정대로 열렸고 주가는 8위안에서 20위안으로 올랐으며, 다만 흐름이 흐트러졌을 뿐이다.
▶ 여기서부터 보기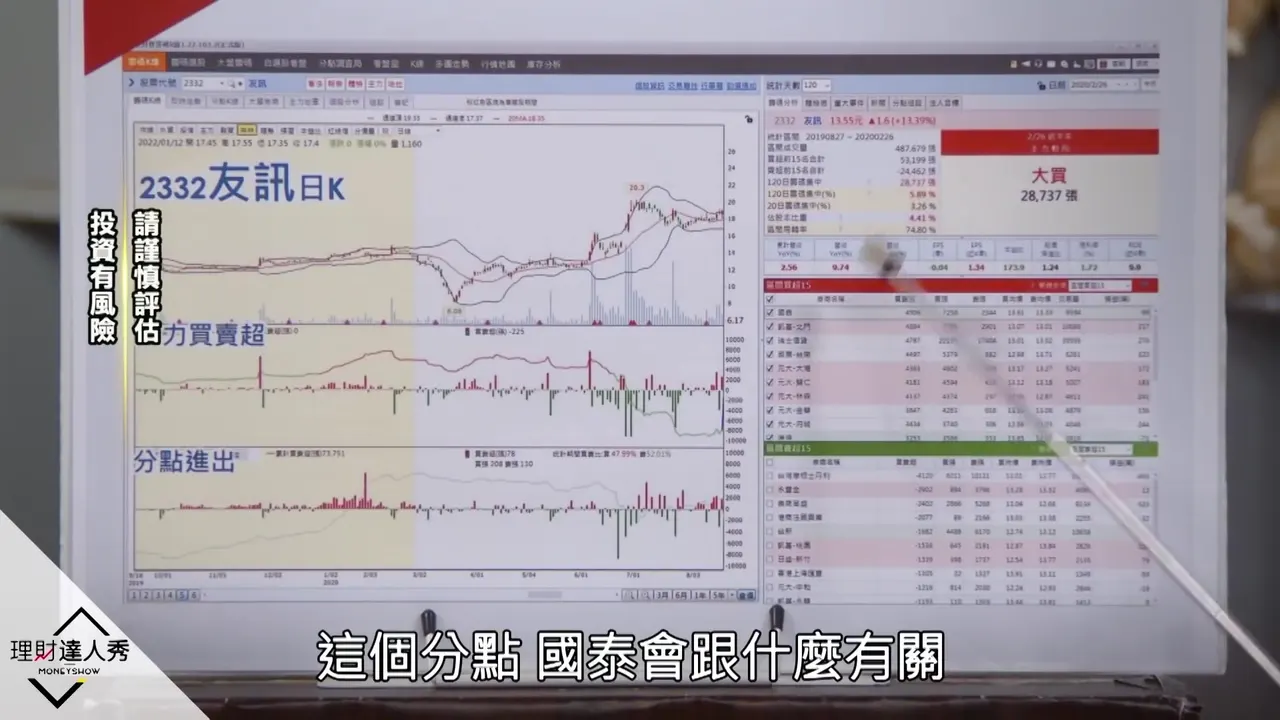
20:31매매 요점 1: 오래 들고 가지 않는 스윙
이사·감사 개선 랠리 매매의 요점 1은 이것이 1~2개월짜리 스윙이므로 절대 오래 들고 가면 안 된다는 것이다. 개선 투표는 대개 3월 말에 있고 그때 대주 강제 상환이 몰리므로, 상환 2주 전에는 매매를 마쳐야 한다. 랠리는 대부분 1~2월에 집중된다.
▶ 여기서부터 보기22:11매매 요점 2: 주력 순매수를 주시
요점 2: 이사·감사 개선 랠리의 주력은 반드시 연속 매수하며 계속 물량을 모은다. 주력이 사고 있지 않음이 확인되면 이사·감사 개선 랠리는 존재하지 않는다.
▶ 여기서부터 보기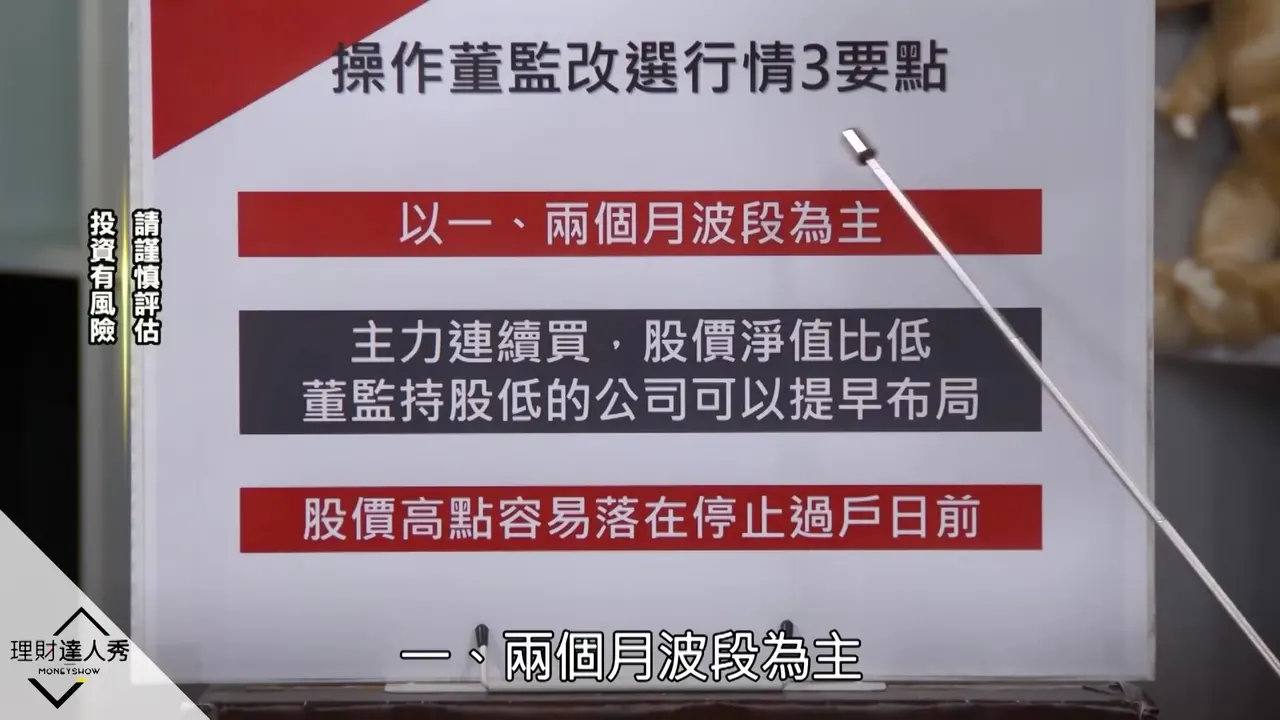
22:20매매 요점 3과 마무리 당부
요점 3: 주가순자산비율이 낮은 회사를 고르면 더 안전하며, 하락해도 크게 잃지 않는다. 주가 고점은 명의개서 정지일 1~2주 전에 오기 쉬운데, 정지일은 대개 3월 말이다. 주주총회가 6월 초에 열리기 때문이다. 해마다 1~2월은 이사·감사 개선의 열기가 도는 시기지만 모든 회사가 경영권 다툼을 벌이는 것은 아니다. 먼저 이사·감사 지분이 낮은 회사를 찾은 뒤 언론 보도와 주력의 연속 순매수 수급을 함께 보고 판단하면 된다. 명의개서 정지일 전에 먼저 팔고, 덜 벌어도 괜찮다.
▶ 여기서부터 보기