전환사채 입문: 주식·채권의 이중 특성, 발행 후 주가 띄우기 SOP, 회사의 의도 읽기
한 줄 요약: 전환사채는 원금 보장형 채권과 주식 전환 기회를 함께 갖고 있으며, 대다수 회사는 현금 대신 주식으로 갚으려고 발행하므로 저점에서 발행한 뒤 주가를 띄우는 일이 잦다. 전환가와 전환사채 시장가를 보면 그 의도를 읽을 수 있고, 여기에 주력 세력의 순매수를 함께 보고 매매한다.
핵심 포인트
- 전환사채는 한 상품에 두 가지 용도가 있다. 주가가 떨어지면 채권자로서 만기에 최소 100원을 돌려받지만, 원금이 확실히 보장되는 것은 담보가 있을 때뿐이며 무담보는 푸싱항공이 망하기 전처럼 40, 50원까지 떨어지기도 한다. 주가가 전환가를 넘으면 주식으로 바꿔 주주가 된다.
- 장점은 거래 비용이 낮고 거래세가 없으며 주가가 오를 때 함께 오른다는 것이다. 단점은 130원 이상으로 오르면 조기 상환될 수 있다는 점(양밍은 최고 2200원까지 갈 수 있었지만 200여 원에 상환됐다), 도산 위험, 유동성 위험이며, 그래서 60–70원대 저가 전환사채는 피해야 한다.
- 신용이 나쁜 회사는 돈이 필요해도 은행이 빌려주지 않아 전환사채를 발행하는데, 대부분 돈을 갚지 않으려는 목적이다. 절차는 저점 발행, 3개월간 전환이 안 되는 기간에 매출이 갑자기 늘어남(꼭 조작은 아님), 테마 찾기, 시장에 바람 잡을 사람 찾기이며, 시가를 120 이상으로 끌어올린다. 결국 손해를 보는 쪽은 자본금이 불어나 EPS가 줄어드는 소액주주다.
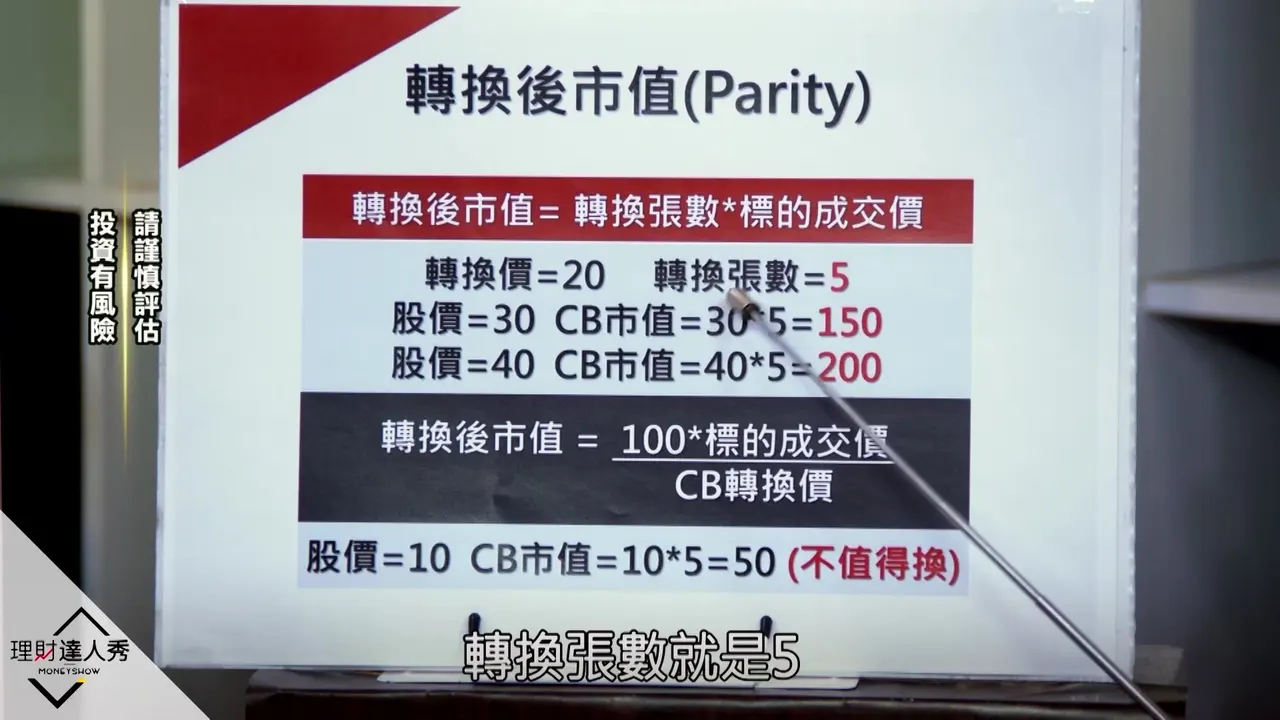
- 판독법은 전환 장수 = 100 ÷ 전환가, 시가 = 주가 × 전환 장수이다. 전환사채 시장가가 전환 시가보다 높으면 보유한 특정인이 주가가 띄워질 것으로 예상한다는 뜻이므로, 이로써 회사의 의도를 짐작할 수 있다.
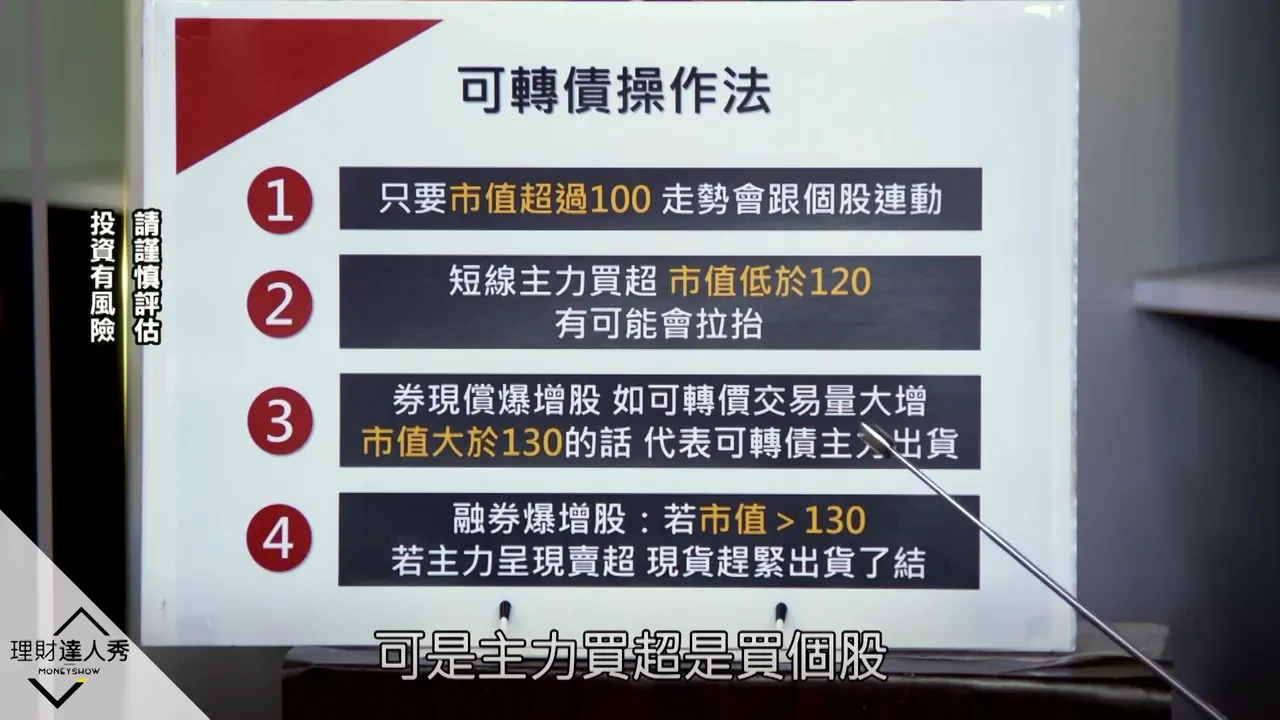
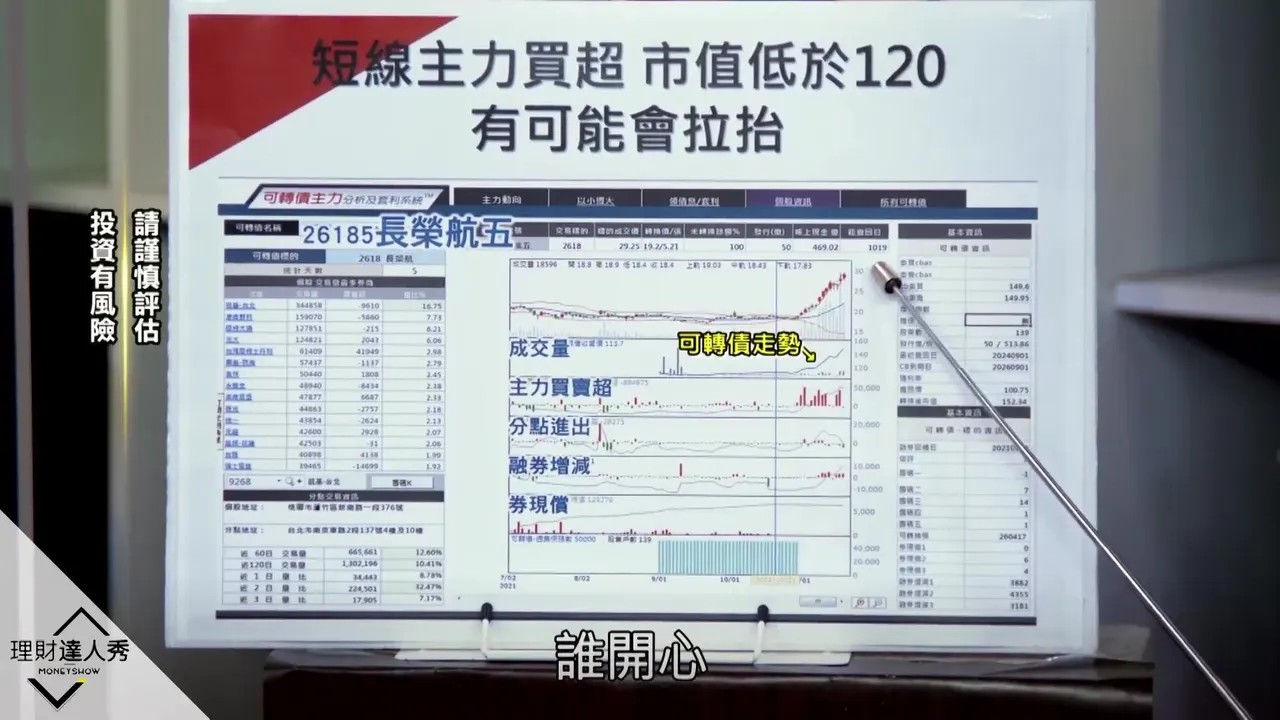
- 실전에서는 전환 후 시가가 120 미만이면서 단기 주력 세력이 순매수한 종목을 본다. 에바항공은 전환가를 넘은 뒤 전환사채가 110여 원에서 160원 가까이 치솟았다. 전환사채는 하한선이 있지만 규모가 작으므로 큰 포지션은 현물 주식으로 해야 한다.
구간별 요약
4:05전환사채의 기본 정의와 보증
전환사채(CB)는 발행 회사가 보증하고 주식으로 전환할 수 있는 채권이라고 소개한다. 보증은 발행 회사 자체에서 나오므로 회사 체질이 나쁘면 보증을 믿을 수 없다고 강조하며, 최근 연속 하한가를 기록해 체질이 의심스러운 종목을 주의하라고 당부한다.
▶ 여기서부터 보기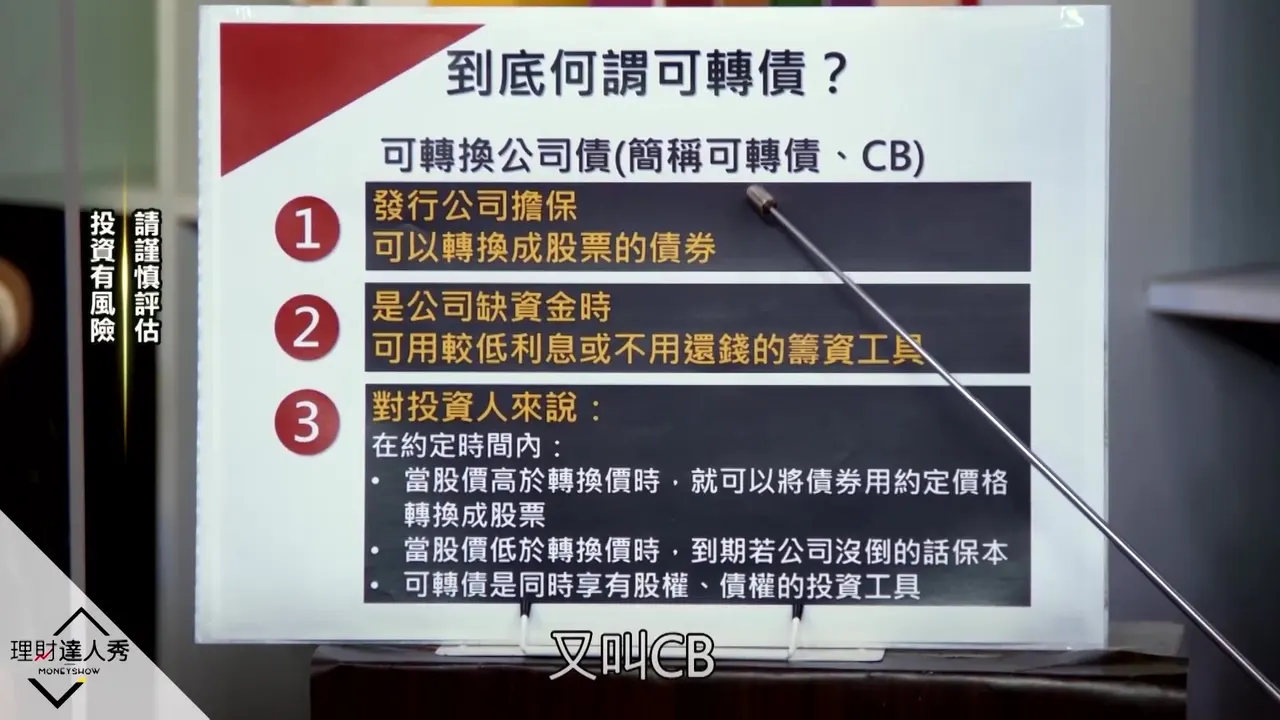
5:00보증 유형과 원금 보장 특성
전환사채는 담보 있는 것과 무담보로 나뉘며, 무담보는 싸지만 위험이 높다고 설명한다. 회사의 발행 목적은 낮은 이자로 자금을 조달하거나 아예 돈을 갚지 않는 것이고, 투자자는 회사가 주가를 올려 주식으로 전환하기를 바란다. 만기에 회사가 망하지 않았다면 최소 100원은 원금이 보장되며, 담보가 있으면 반드시 보장되지만 무담보는 그렇지 않아 푸싱항공이 망하기 전에는 40, 50원까지 떨어졌다.
▶ 여기서부터 보기8:05주식·채권 이중 특성의 강점
전환사채는 주식의 성격과 채권의 성격을 함께 가진 도구라고 정리한다. 주가가 떨어지면 채권자로서 원금을 지키고 주가가 오르면 주주로서 이익을 얻으니, 한 상품에 두 가지 용도가 있는 셈이다. 주식을 사서 손해 볼까 걱정된다면 98, 99원에 거래되는 담보부 전환사채를 고르면 최소 100원의 하한선이 있으며, 전제는 정직하게 경영하는 회사라는 것이다.
▶ 여기서부터 보기9:05장외시장(OTC) 조회 방법
전환사채는 증권거래소가 아니라 장외시장 관리기관인 타이페이거래소(櫃買中心)가 관리하며, 관련 정보는 그 웹사이트의 채권시장 정보에 있다. 채권 코드는 5자리 숫자이고, 페이지에는 발행인, 발행일과 만기일, 기간(보통 3–5년), 발행 금액이 나오며 발행 자료도 첨부되어 있어 더 자세히 볼 수 있다.
▶ 여기서부터 보기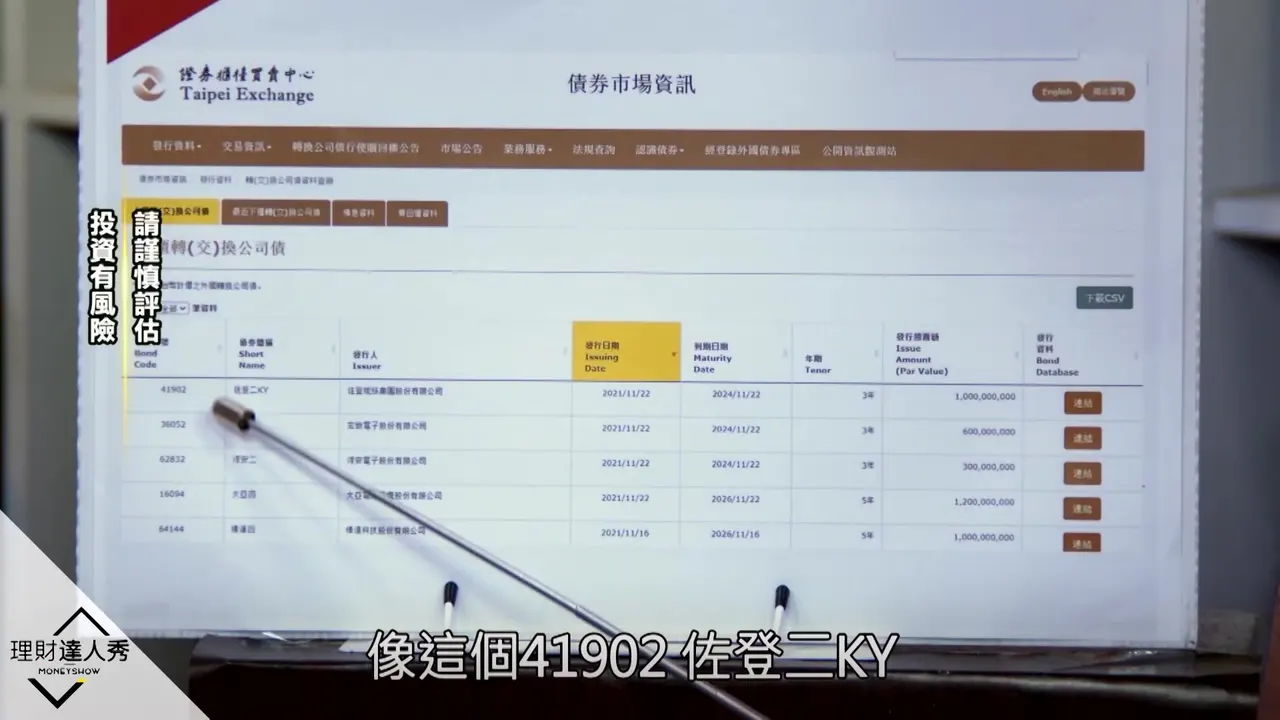
10:15전환사채의 장점과 단점
장점은 원금 손실 위험이 낮고 거래 비용이 낮다는 것이다. 매매 시 거래세가 없고 주가가 오르면 전환사채도 따라 오르지만, 당일 단타 매매는 할 수 없다. 단점으로는 130원 이상으로 오르면 회사가 조기 상환할 수 있다는 점이 있는데, 양밍 전환사채는 상환되지 않았다면 최고 2200원까지 갈 수 있었지만 실제로는 200여 원에 상환됐다. 러성 사건처럼 회사가 도산할 위험도 있으나, 대표가 도산하면 감옥에 가야 하므로 회사가 쉽게 망하게 두지는 않는 편이다. 그래도 60–70원대 저가 전환사채는 피하라고 권한다. 또 거래량이 적어 팔지 못할 수 있는 유동성 위험도 있다.
▶ 여기서부터 보기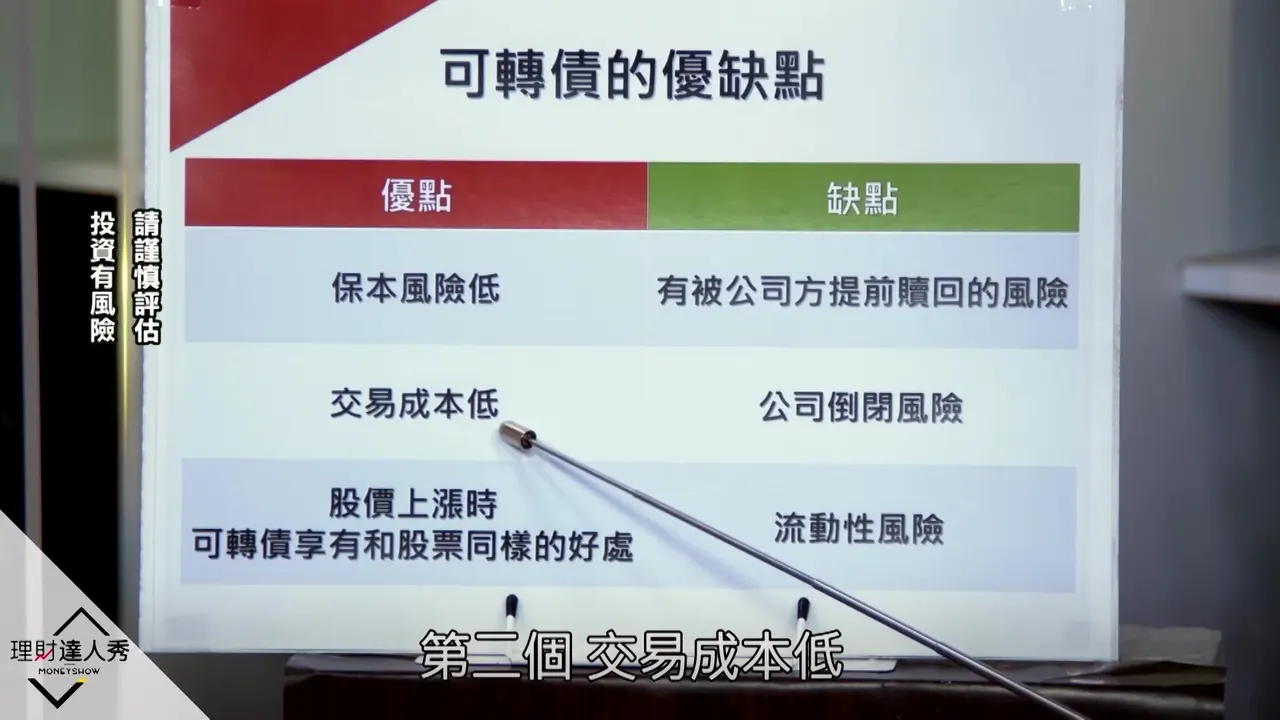
14:25신용 나쁜 회사의 발행 속셈
신용이 나쁜 회사(신용등급 7–9)는 은행이 돈을 빌려주지 않아 전환사채를 발행하는데, 대부분 돈을 갚지 않으려는 목적이다. 주가를 띄워 채권이 주식으로 바뀌게 하면 채권을 가진 특정인과 회사가 모두 이익을 본다. 강연자는 전환사채 옵션을 산 자신의 경험을 소개한다. 전환가 69원, 주가 68원에서 전환사채를 100.5원에 샀는데, 회사가 실제로 돈을 갚는 바람에 손해를 봤다. 결국 손해를 보는 쪽은 소액주주로, 자본금이 5억에서 10억으로 불어나 EPS가 줄어든다.
▶ 여기서부터 보기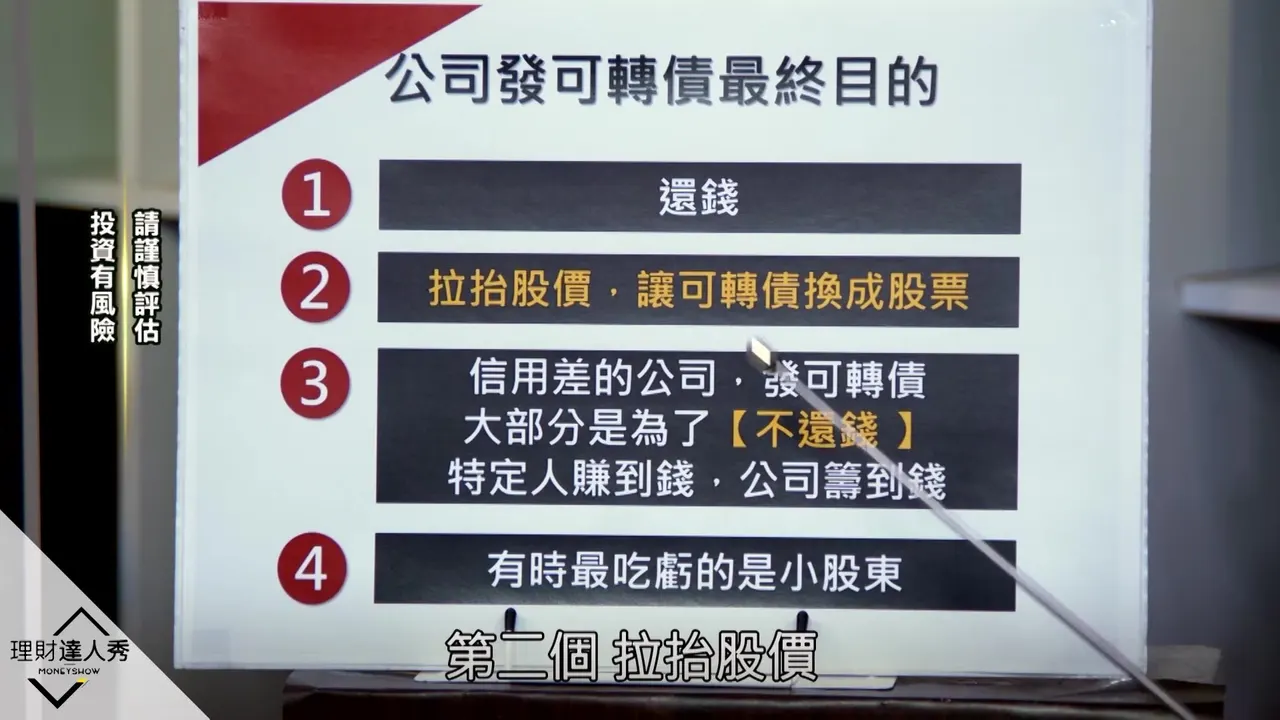
18:41발행 SOP: 저점 발행과 전환 금지 기간
회사의 발행 SOP 첫 단계는 보통 주가가 저점일 때 전환사채를 발행하는 것이다. 고점에서 발행한다면 재무 담당자가 낙제라는 뜻이다. 발행 후 3개월간은 주식으로 전환할 수 없지만, 이 기간에 주가가 자주 띄워진다.
▶ 여기서부터 보기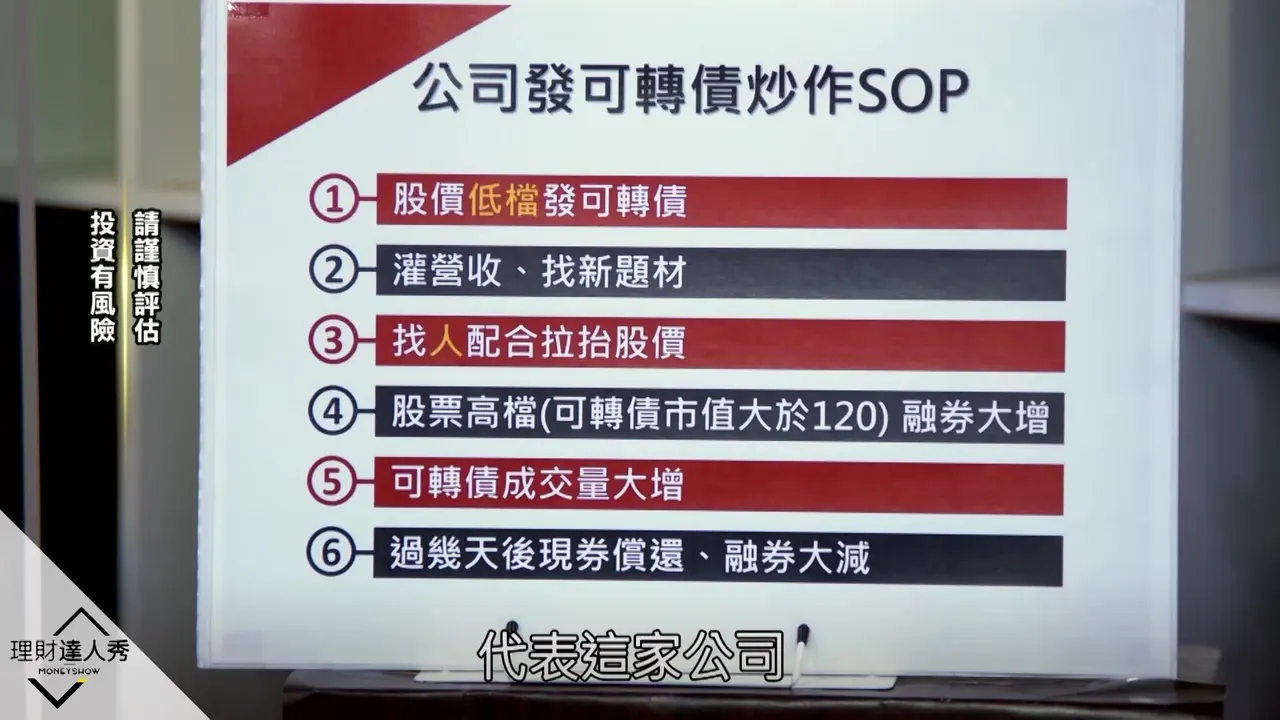
19:11주가 띄우기 수법과 이탈 신호
발행 후 3개월 안에 주가를 띄우는 수법은 매출이 갑자기 늘거나 호재가 마침 나오는 것, 새 테마 찾기(화학·섬유업이 건설로 전환하는 식), 그리고 언론에서 바람을 잡아 줄 사람을 구하는 것이다. 고점에서는 전환사채 시가가 120보다 커지고, 능숙한 경우 150, 200까지 띄운다. 전환사채 거래량이 크게 늘면 손바뀜이 일어난다는 뜻이다. 먼저 대주(신용거래)로 공매도한 뒤 전환사채를 주식으로 바꿔 상계하는 것을 현물 상환이라 하는데, 고점에서 현물 상환이 나오면 이미 현금화했다는 뜻이므로 장세가 일단락될 수 있다.
▶ 여기서부터 보기22:45전환 장수와 시가 계산
전환 장수 = 100 ÷ 전환가이다. 전환사채 액면이 100원이고 한 장이 10만 원이기 때문이며, 전환가 20원이면 5장, 50원이면 2장으로 바꿀 수 있다. 시가 = 주가 × 전환 장수로, 전환가 20원에 5장을 바꿀 수 있는 경우 주가가 30원으로 오르면 시가는 30 × 5 = 150이다. 시가는 시장가와 같지 않으므로, 팔리지 않을 때는 호가를 낮게 걸어야 한다.
▶ 여기서부터 보기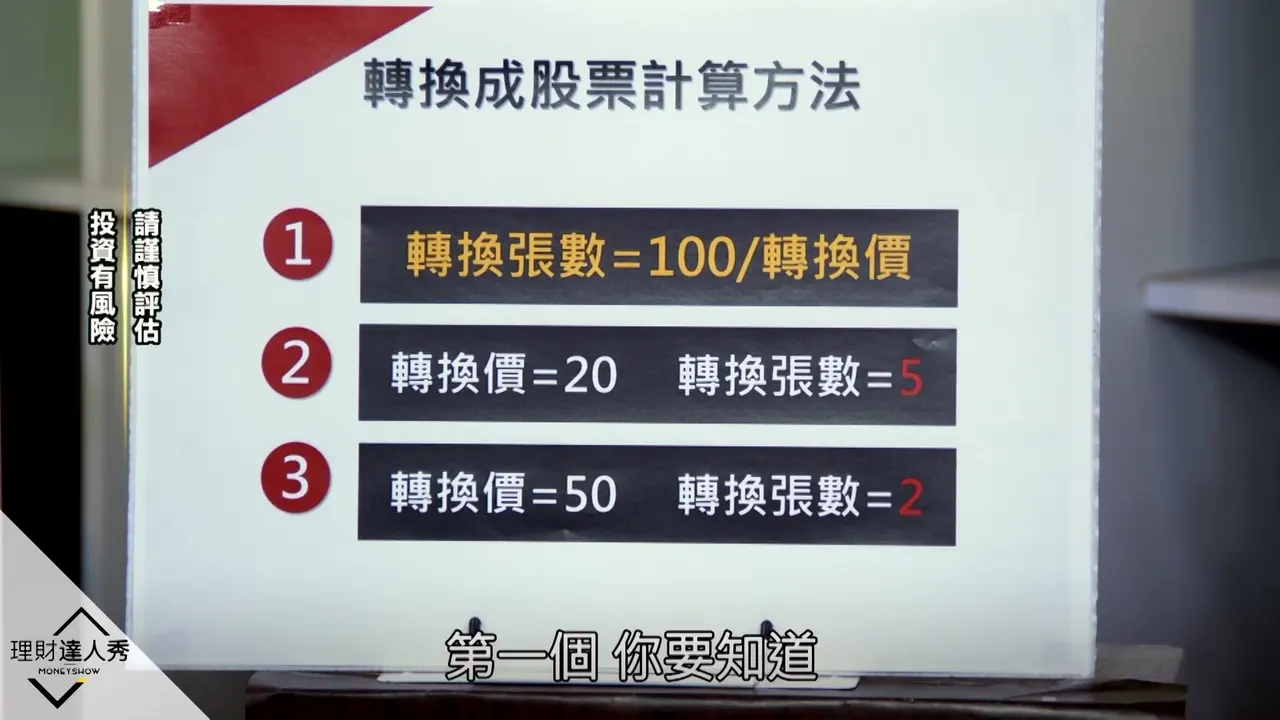
25:22전환 옵션과 단주 사례
주가가 두 배가 되면 전환사채 시가도 두 배가 된다. 주가가 전환가의 절반까지 떨어지면 전환하지 않고 원금을 돌려받을 수 있고, 주가가 오를 때만 주식으로 바꾸는 것이 전환사채의 장점이다. 화한삼(64143)을 예로 들면, 전환사채는 주가를 띄우기 전에 상한가를 한 번 쳐서 시장에 보여 주는 경우가 많다. 이 채권의 전환가는 223.2로, 0.45장을 바꿀 수 있어 한 장에 못 미친다.
▶ 여기서부터 보기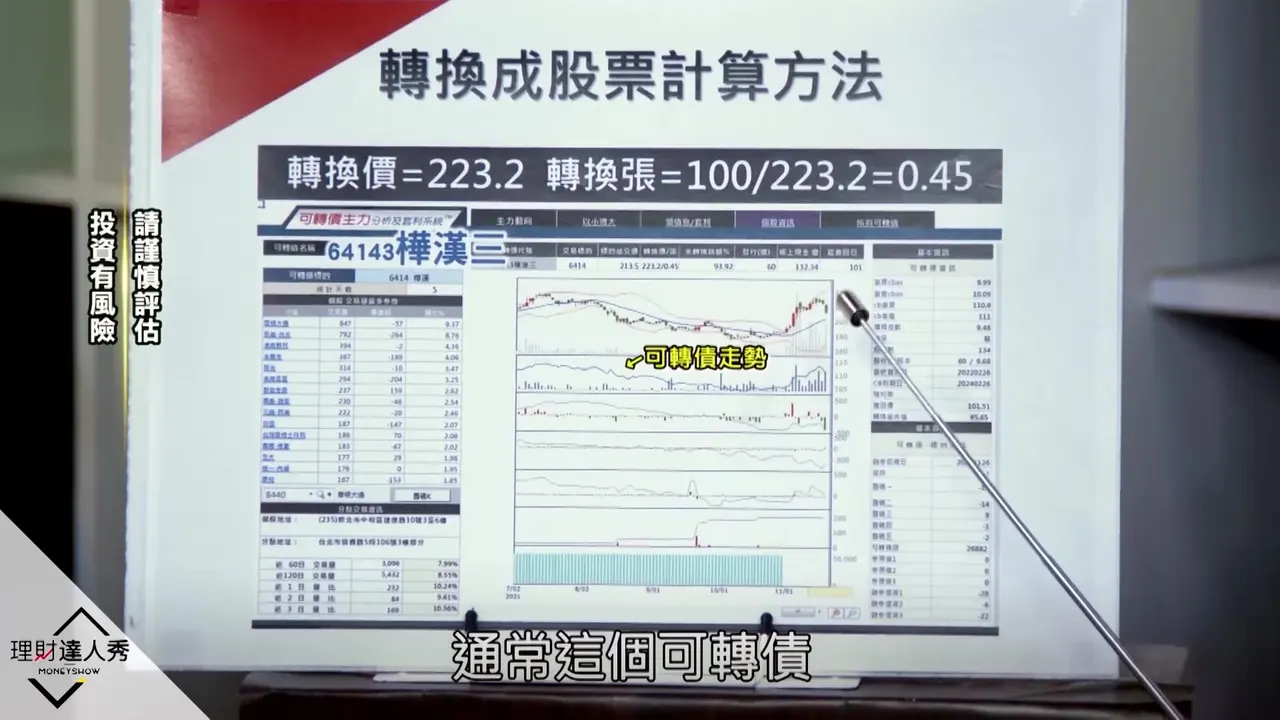
26:45전환사채 가격으로 보는 회사의 의도
화한삼의 경우 전환 후 시가가 약 95라서 주가가 전환가를 넘기만 하면 시가는 100을 돌파한다. 그런데 전환사채 시장가가 이미 111로 전환 시가보다 높은데, 이는 보유한 특정인이 주가가 띄워질 것으로 본다는 뜻이다. 그렇지 않다면 시가가 90대에 불과한데 120, 130에서도 팔지 않을 리 없다. 그래서 전환사채 가격으로 회사의 의도를 짐작할 수 있으며, 보는 법을 익혀 두면 주식을 볼 때 큰 도움이 된다.
▶ 여기서부터 보기28:52풋옵션(매도청구권)과 위험 사례
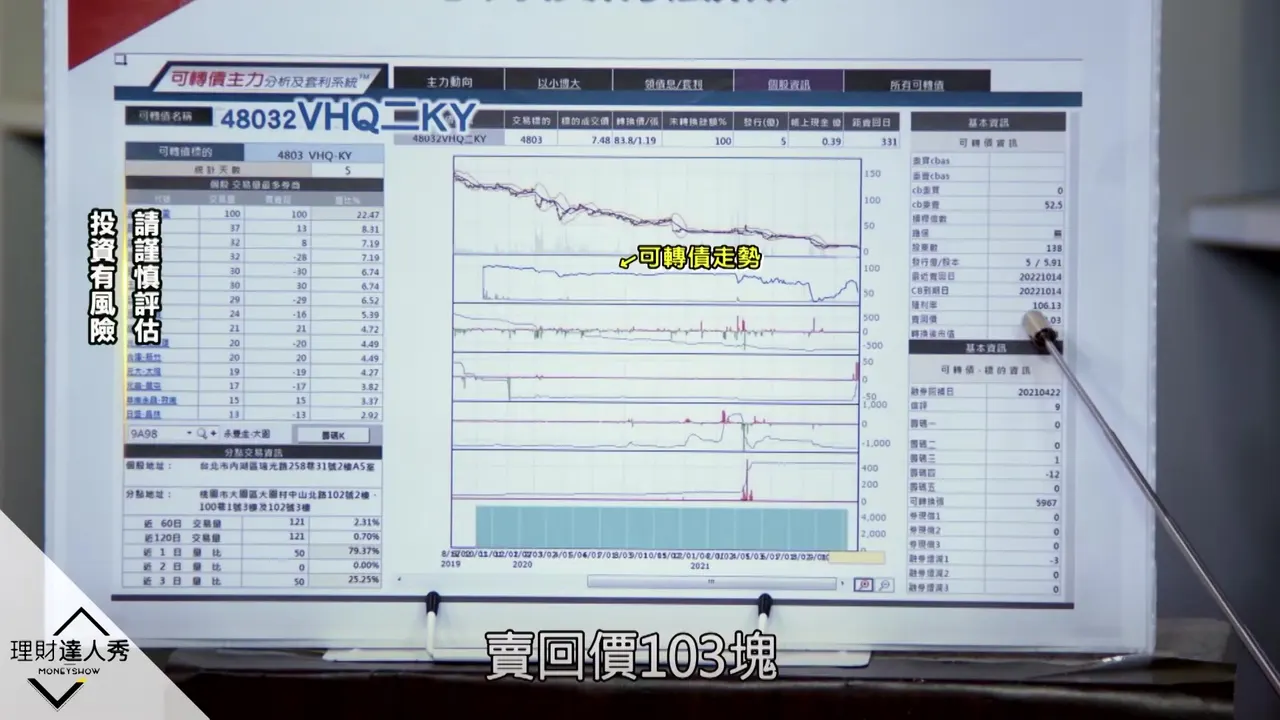
화한삼은 내년 2월 말에 101.51원으로 회사에 되팔 수 있지만, 시장에서는 약 110원에 팔 수 있어 되파는 사람이 없다. 되팔 권리는 보통 체질이 약한 회사에 주어지며 푸싱항공이 그런 경우다. VHQ이KY(48032)는 전환사채 발행 때 100원이었는데 지금은 52원으로 떨어졌고, 되파는 가격 103원은 2022년 10월 14일에야 받을 수 있다. 가격이 이렇게 낮은 것은 대개 돈을 갚지 못할 가능성이 있기 때문이므로 사지 않기를 권하지만, 역사적으로는 나중에 갚아 낸 사례도 있다. 갚지 못한 경우로는 러성 사건의 쉬진룽이 감옥에 갔다. 마지막으로 간단한 매매법을 소개한다. 시가가 100을 넘으면 개별 종목과 연동해 움직이므로, 단기 주력 세력의 순매수를 본다.
▶ 여기서부터 보기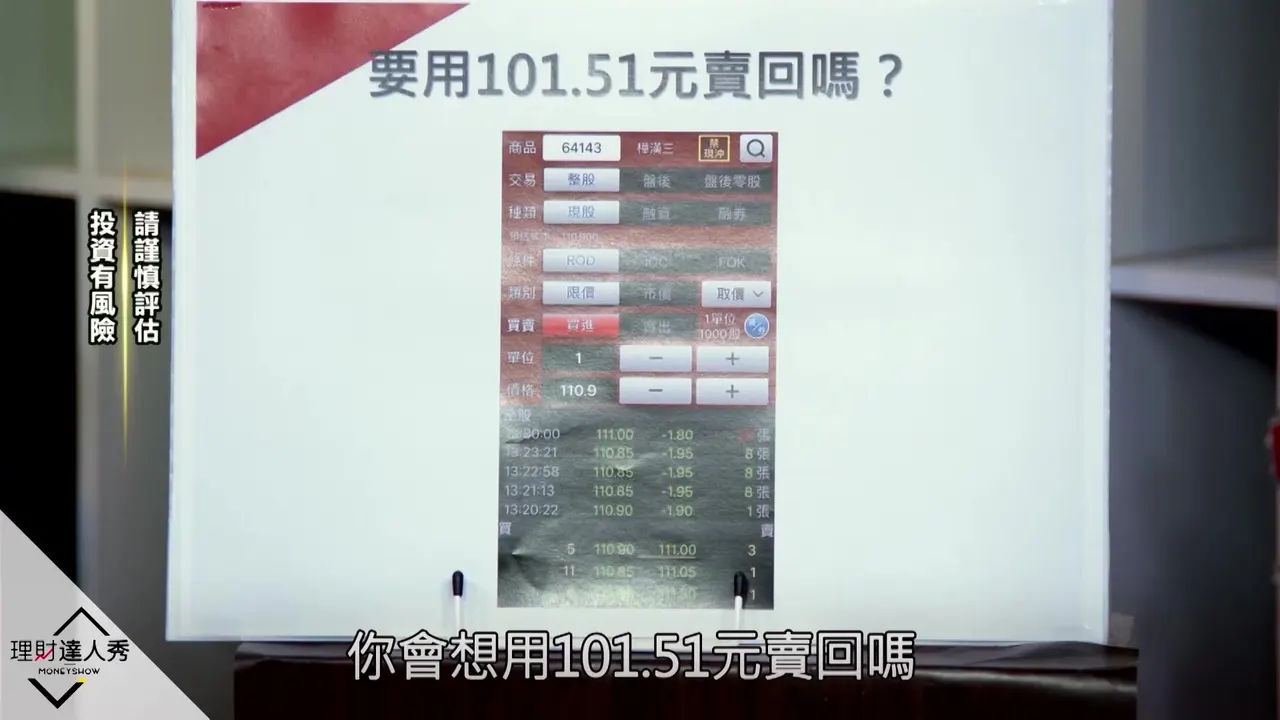
31:32매매법 사례와 총정리
단기 주력 세력이 순매수하고 전환 후 시가가 120 미만이면 해당 종목이 띄워질 가능성이 있다. 봐야 할 것은 전환사채가 아니라 개별 종목의 주력 순매수다. 에바항공을 예로 들면 전환가 19.2원이고, 주가가 전환가를 넘은 뒤 전환사채가 110여 원에서 160원 가까이 치솟아 50% 가까이 올랐으며, 전환가 19원인 다른 종목도 110에서 160으로 치솟았다. 전환사채는 하한선이 있지만 거래 규모가 현물 주식보다 훨씬 작으므로, 포지션이 크면 현물 주식으로 하고 하한선이 필요할 때만 전환사채를 산다. 총정리하면 대부분의 회사는 돈이 아니라 주식으로 갚길 바라며 전환사채를 발행하고, 사는 사람도 그러기를 바란다.
▶ 여기서부터 보기