풋워런트로 공매도하기: 장점과 4가지 진입 신호
한 줄 요약: 하락장에서 수익을 내려면 풋워런트가 소액 투자자에게 가장 적합한 공매도 수단이다. 대주 종목 확보 걱정이 없고 강제 환매도 없으며 손실은 최대 가치가 영이 되는 데 그치기 때문이고, 넓은 볼린저밴드가 상단에 닿고 주력이 매도 쪽에 서며 악재성 소식과 핵심 거래원의 선매도가 나타날 때 진입하면 된다.
핵심 포인트
- 다른 공매도 수단은 저마다 단점이 있다. 인버스 ETF는 이름과 설계가 합리적이지 않고, 푸방 VX는 지수 연동이 좋지 않아 프리미엄이 30%까지 붙은 적도 있다. 현물 당일매매는 약 250회면 원금이 비용에 깎여 사라지고, 대주는 강제 환매가 잦으며 3.5–7%의 대주 수수료가 붙을 수 있고, 보합에서 공매도했다가 연속 상한가를 만나면 최악의 경우 27%를 잃는다.
- 풋워런트의 장점은 대주 종목 확보 걱정이 없고, 강제 환매가 없으며, 손실이 한정되고, 발행사가 시장조성을 해 포지션을 사기 쉽다는 것이다. 거래량을 볼 필요가 없으므로 핵심은 시점을 제대로 고르는 것이다.
- 4가지 진입 신호는 넓은 볼린저밴드에서 주가가 상단에 닿을 것(상단 기울기가 완만하거나 아래로 꺾임), 주력 수급이 매도 쪽에 설 것, 주주총회나 기업설명회 같은 소식성 악재, 핵심 거래원의 선매도다.
- 공매도에서는 감정적 진입을 금물로 하고 근거를 여러 개 찾아야 한다. 야게오(국거)의 사례는 가격과 수급의 괴리, GDR 발행으로 자본금 18.6% 팽창, 외국인의 투자의견 하향이 겹쳤고, 2일 만에 최고 121%를 벌었다. 시점을 고르지 않으면 다음 날 10%–20% 손실이 날 수도 있다.
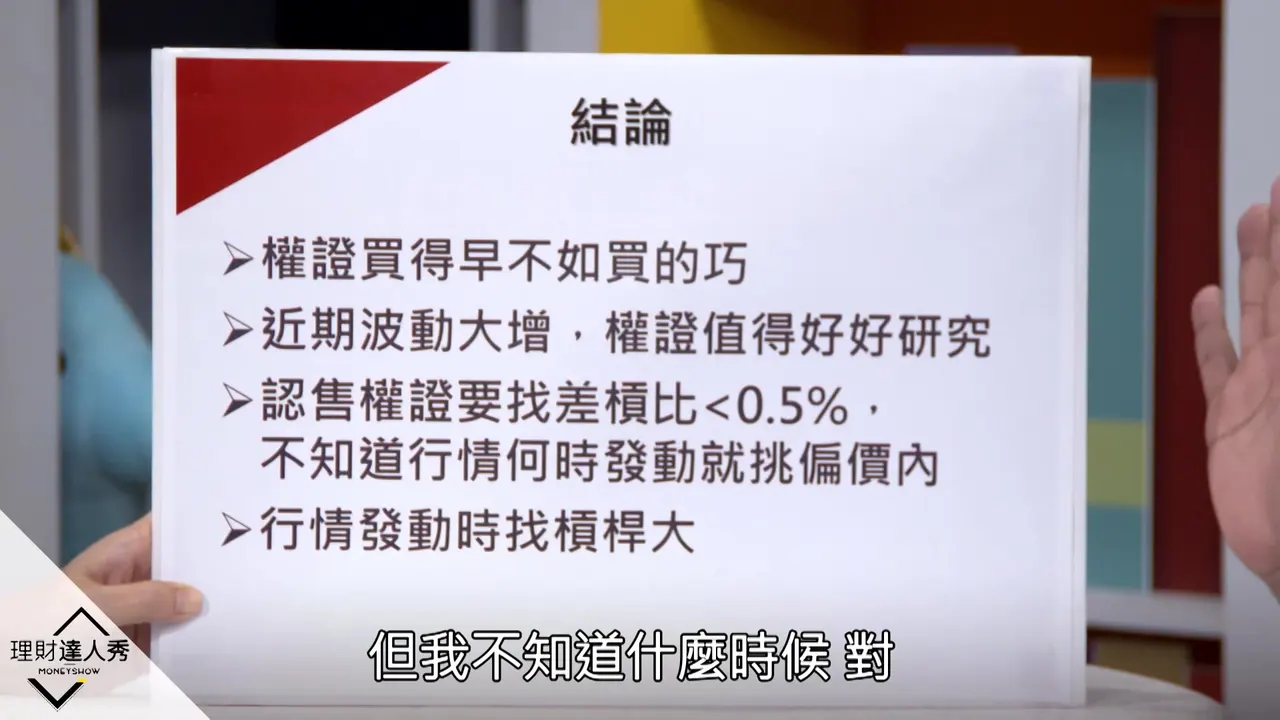
- 핵심 거래원이 매도했다고 곧바로 하락하는 것은 아니다. 화신과기(華新科)의 거래원은 227위안에서 1000여 장을 팔았지만 주가는 256까지 오른 뒤에야 떨어졌다. 차등 레버리지 비율은 콜은 0.3 이하, 풋은 0.5% 이하로 잡고, 개별주식선물은 거래세가 왕복 10만분의 2에 불과해 배워 볼 만한 공매도 수단이다.
구간별 요약
5:20배당락 워런트에 대한 오해 바로잡기
권리락·배당락 전후의 워런트 오해를 짚는다. 발행사가 권리락·배당락 전날 밤에 행사가격과 행사비율을 조정하므로, 배당락 후 주가가 내려가니 풋을 사면 무조건 번다는 허점은 이미 사라졌다. 예전에 발행사가 가끔 조정을 잊어서 횡재한 사람이 있었을 뿐이다. 워런트 거래량도 발행사가 시장조성을 하며 언제든 매수·매도 호가를 내기 때문에 사고팔 때 걱정할 필요가 없어, 거래량은 사실 전혀 중요하지 않다.
▶ 여기서부터 보기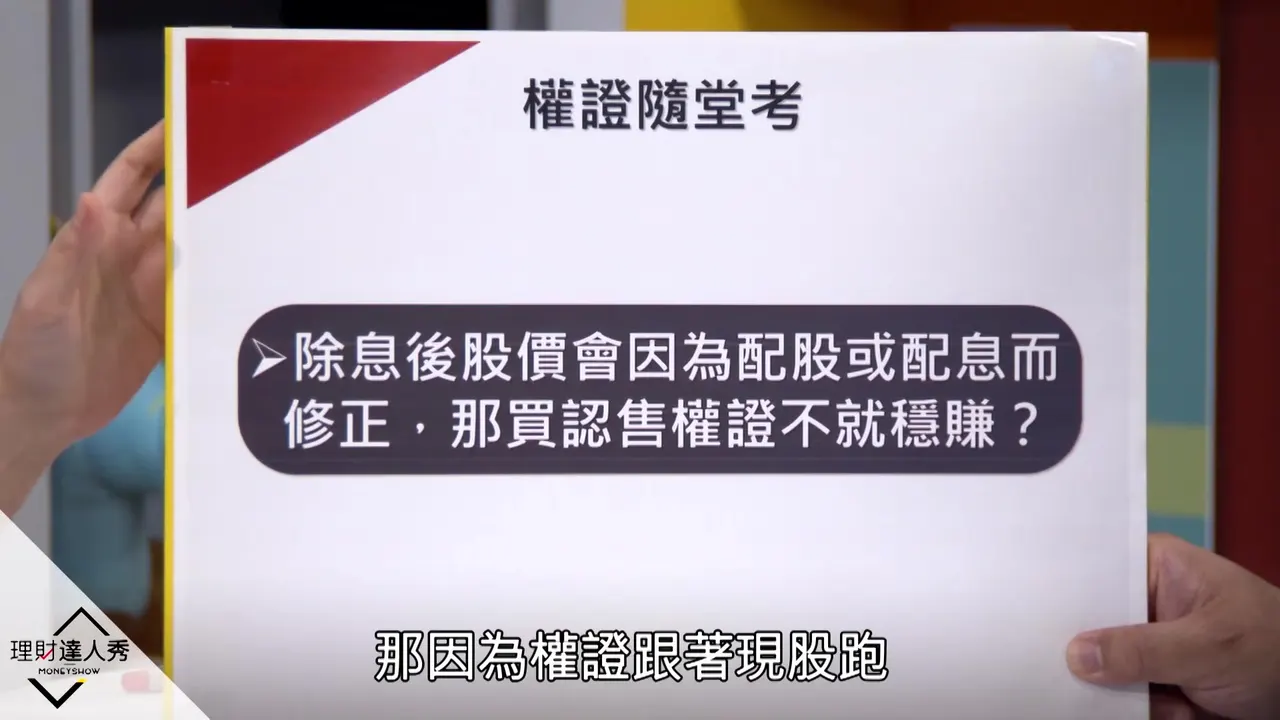
10:21인버스 ETF 공매도 수단 점검
공매도 포지션이 필요하지만 인버스 ETF와 푸방 VX는 모두 공매도 수단으로 적합하지 않다. T50 인버스는 이름이 이상한 데다, 공매도 대상으로 강세인 시가총액 상위 50개 종목을 고른다. 푸방 VX는 미국 공포지수를 추적하지만 지수 연동이 좋지 않아 프리미엄이 30%에 달한 적도 있어, 사면 손해 보기 쉽다.
▶ 여기서부터 보기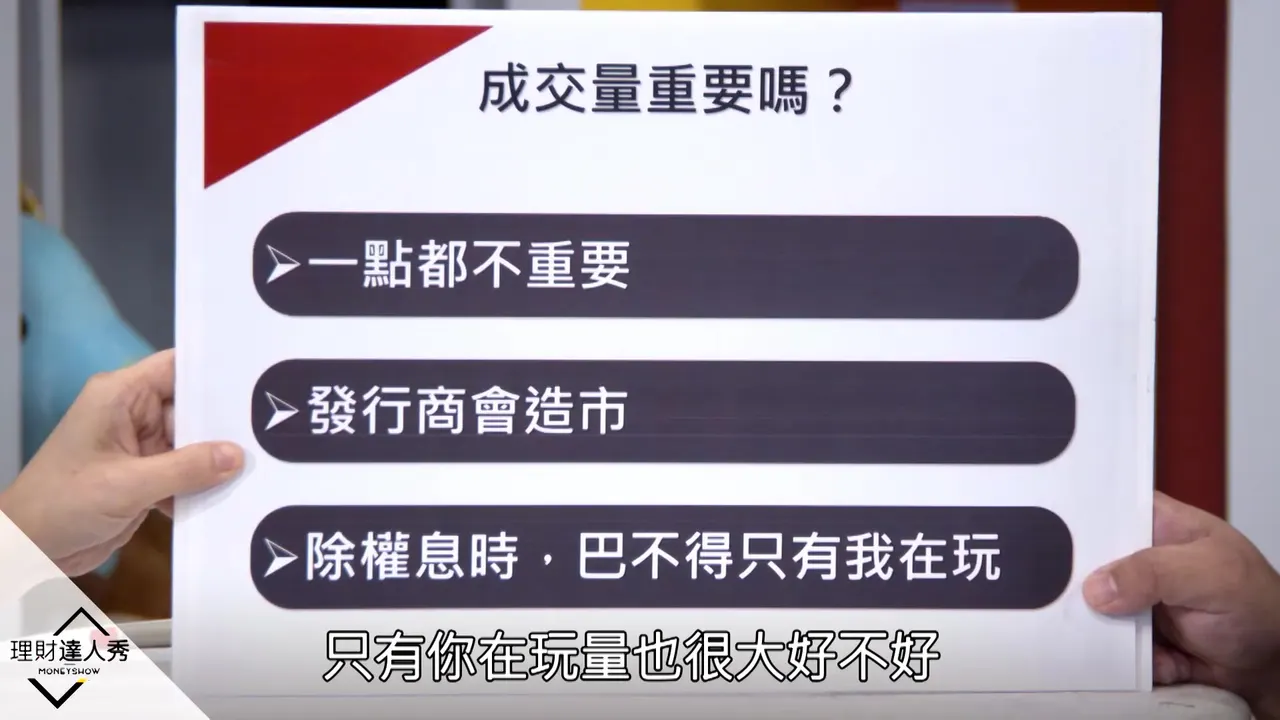
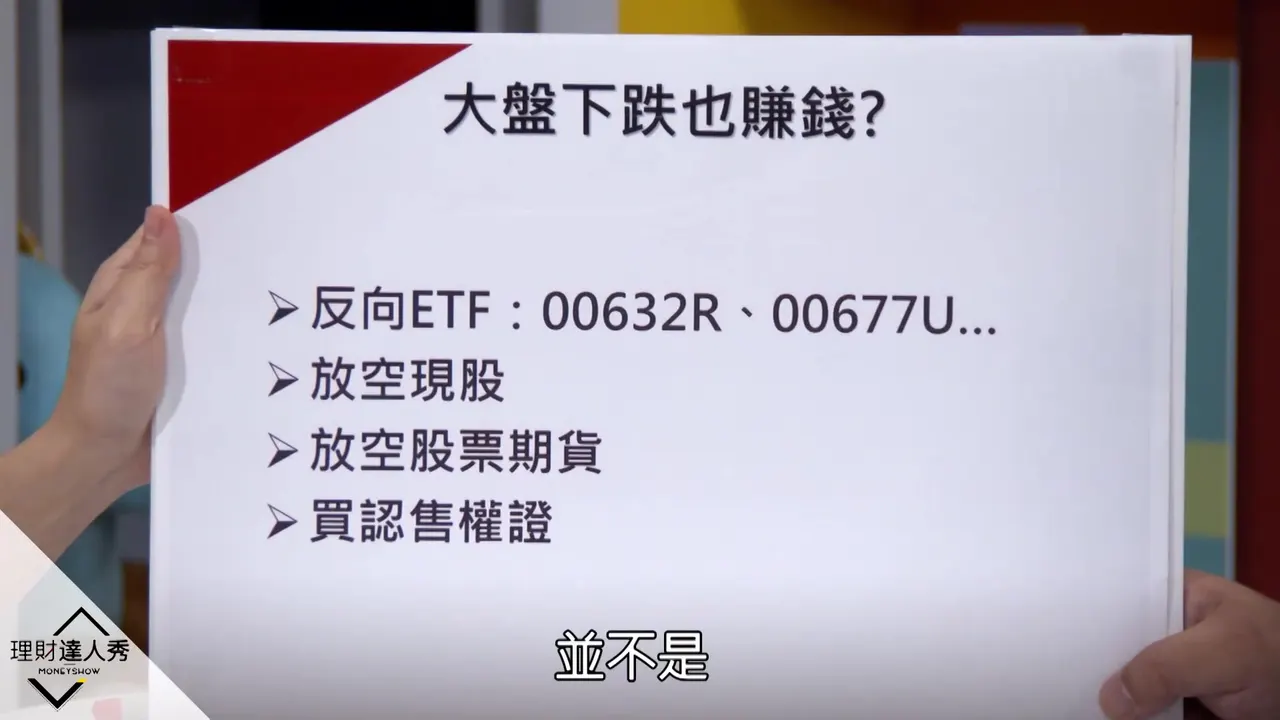
13:51소액 투자자의 공매도 수단 선택
자금이 적은 사람이 공매도하려면 레버리지가 약 4–7배인 개별주식선물을 쓰거나 풋워런트를 살 수 있다. 강연자는 풋워런트가 소액 투자자에게 가장 적합하다고 보지만 시점을 정확히 잡아야 한다고 말한다. 공매도의 기본 개념은 매수 방향을 뒤집는 것이다. 높은 가격에 먼저 팔고 떨어지면 다시 사서 같은 시세차익을 얻는다.
▶ 여기서부터 보기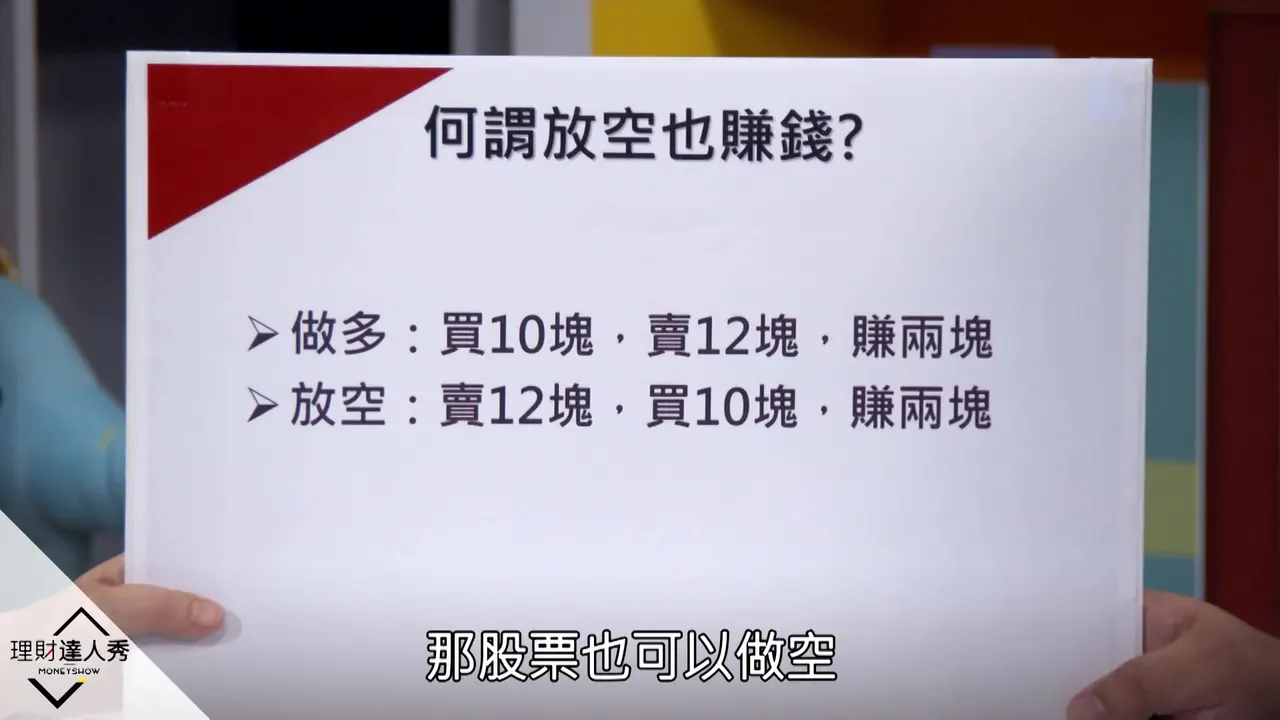
14:50현물 당일매매와 대주의 위험
현물 당일매매는 먼저 팔고 나중에 사는 방식으로 비용이 가장 높고 위험이 매우 크며, 약 250회 거래하면 원금이 닳아 없어지므로 무자본 당일매매 광고를 믿지 말아야 한다. 대주 공매도는 대만에서 강제 환매가 잦고 대주 수수료도 붙을 수 있는데 요율은 약 3.5–7%다. 연속 상한가로 잠겨 버리면 보합에서 공매도했을 때 최악의 경우 27%를 잃을 수 있다.
▶ 여기서부터 보기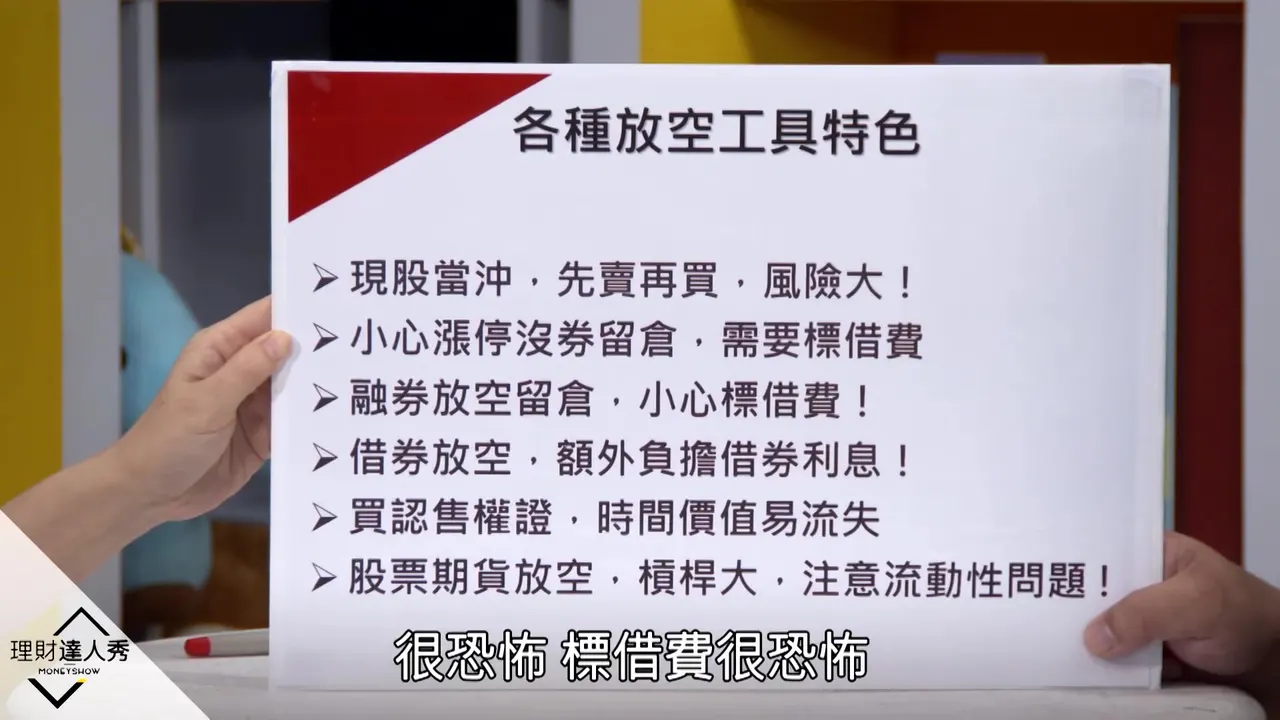
20:01풋워런트 공매도의 네 가지 장점
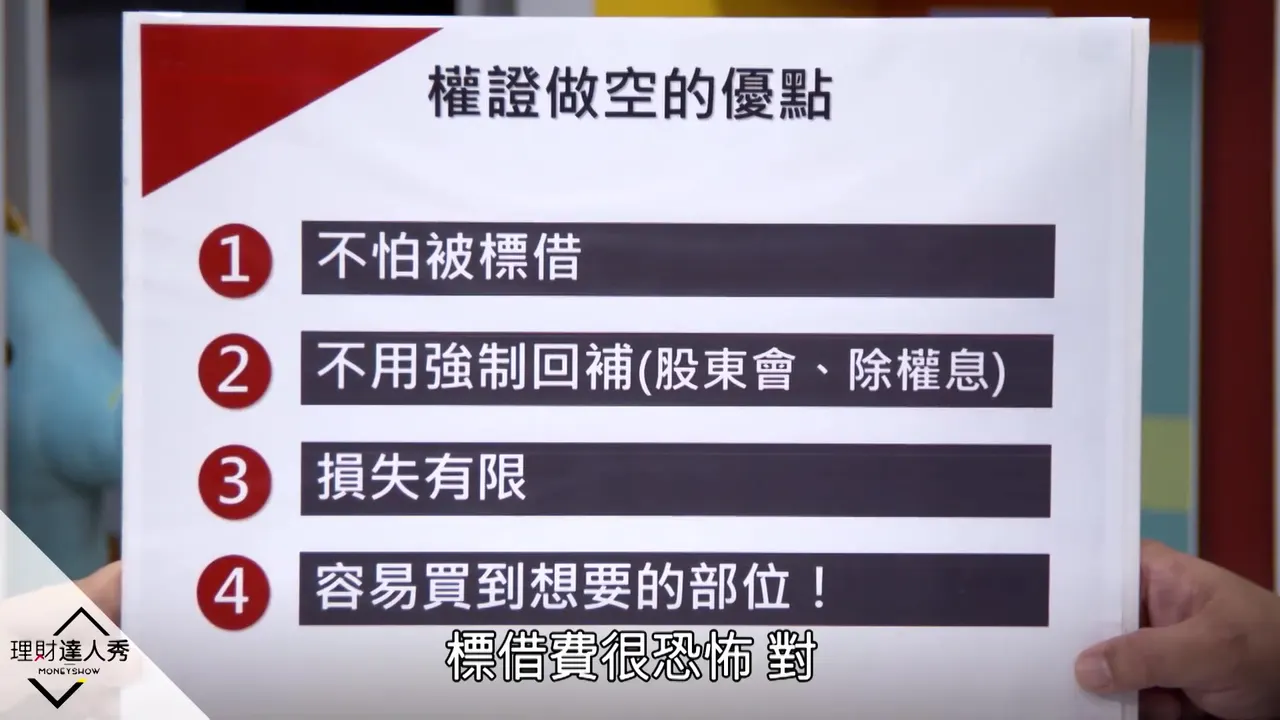
모든 공매도 수단 중 풋워런트가 소액 투자자에게 가장 적합한 선택이다. 주식이 내리면 오르며, 4가지 장점은 대주 종목 확보 걱정이 없고, 강제 환매를 당하지 않으며, 손실이 한정되고(가치가 영이 되는 것까지이며 주식 공매도처럼 원금을 넘겨 잃지 않는다), 발행사가 시장조성을 하므로 원하는 포지션을 쉽게 살 수 있다는 점이다.
▶ 여기서부터 보기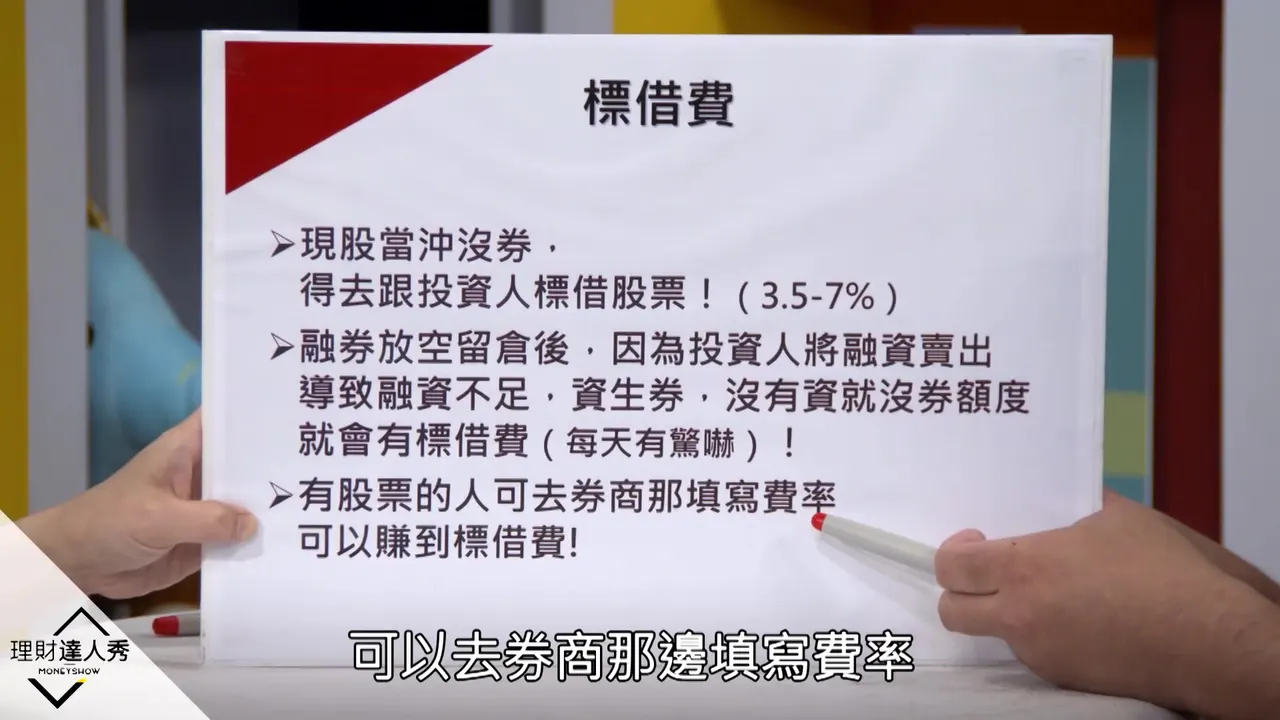
22:35첫 번째 진입 신호: 넓은 볼린저밴드
첫 번째 진입 신호는 넓은 볼린저밴드로, 밴드 폭이 20% 이상인 경우다. 예를 들어 하단이 100위안, 상단이 120위안이며 강연자는 허리둘레에 비유한다. 주가는 상단을 올라타는 것이 아니라 '닿아야' 하고, 상단의 기울기도 봐야 한다. 기울기가 가파르면 공매도하면 안 되고, 완만하거나 아래로 꺾일 때가 공매도의 좋은 시점이다.
▶ 여기서부터 보기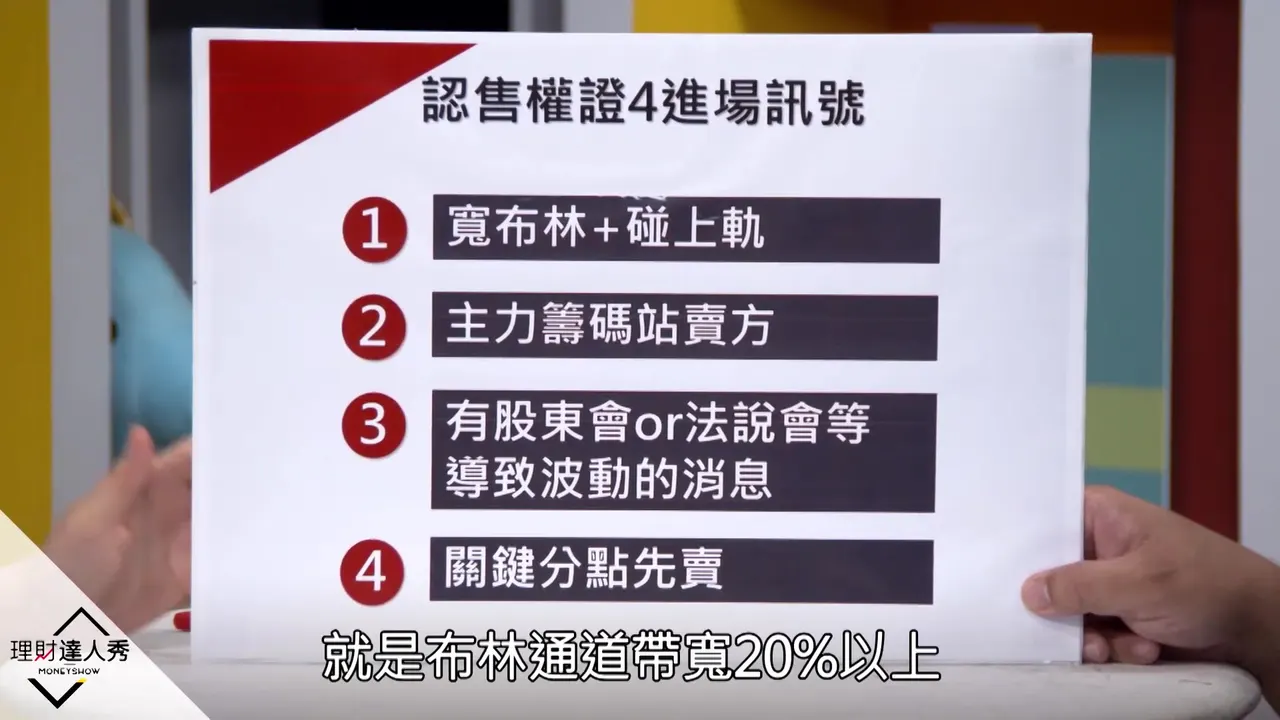
23:41진입 신호 2: 주력 수급의 매도
두 번째 신호는 주력 수급이 매도 쪽에 서는 것이다. 대만은 매일 주력의 매매 수량을 공시하며 수급 정보가 세계에서 가장 투명하고 해외에는 거의 없어서, 대만에서 주식을 하는 사람은 상대적으로 행복하다. 이렇게 투명한 환경에서도 돈을 못 번다면 정보가 더 불투명한 해외 선물을 배우러 가면 안 된다.
▶ 여기서부터 보기24:41세 번째·네 번째 진입 신호: 소식과 거래원
세 번째 신호는 주주총회나 기업설명회처럼 변동을 일으킬 수 있는 소식을 이용하는 것이다. 회사가 외국인에게 투자의견을 낮게 받거나 주주들에게 질타를 받아 악재가 나올 것에 걸고 풋워런트를 산다. 네 번째 신호는 핵심 거래원의 선매도다. 강연자는 공매도에서 가장 금물인 것이 감정적 진입이라고 강조한다. 어떤 종목이 눈에 거슬린다고 공매도해서는 안 되며, 좋은 시점을 찾아 조건이 맞을 때만 움직여야 한다.
▶ 여기서부터 보기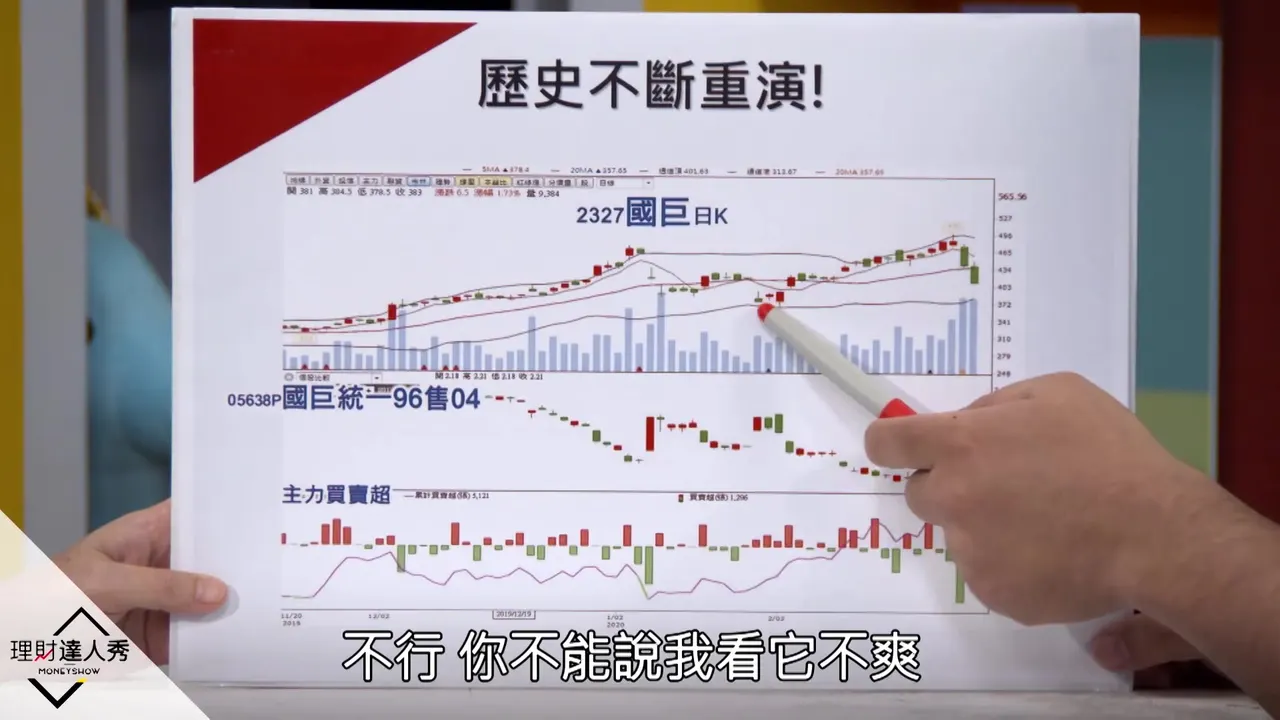
26:42실제 사례로 보는 공매도 근거
수동소자 업체 야게오(국거)를 예로 들면 공매도 근거를 여러 개 찾아야 한다. 첫째는 가격과 수급의 괴리다. 주가는 신고가를 썼지만 주력이 마지막 양봉 2개에서 물량을 털었고, 주력이 2일 판 시점에 움직이면 된다. 둘째는 GDR 발행 추진이다. 이전 발표 때 주가가 16% 급락했는데 이번에도 임시 주주총회를 열어 발행을 확정했고, 자본금이 18.6% 팽창해 이익이 희석되자 외국인이 투자의견을 낮췄다. 강연자는 주주총회 당일에 매수해 2일만 운용했다.
▶ 여기서부터 보기31:02풋 운용 사례와 핵심 거래원 검증
풋워런트를 0.44, 0.43위안에 사서 약 0.8–0.89위안에 팔아 최고 수익률 121%를 기록했고, 2일 수익이 배당주 장기 보유 20년어치에 맞먹는다. 시점을 잘못 고르면 다음 날 10%–20% 손실이 날 수도 있다. 세 번째 근거는 같은 수동소자 업체인 화신과기에서 나왔다. 핵심 거래원이 227위안에서 하루에 1000여 장을 팔았지만 주가는 곧바로 떨어지지 않고 최고 256까지 올랐다가 하락했으며, 나중에야 이 거래원이 멋지게 팔았음이 입증됐다. 강연자는 실제 매매 기록도 보여 주며 이것들이 모두 사전에 실제로 한 거래라고 설명한다.
▶ 여기서부터 보기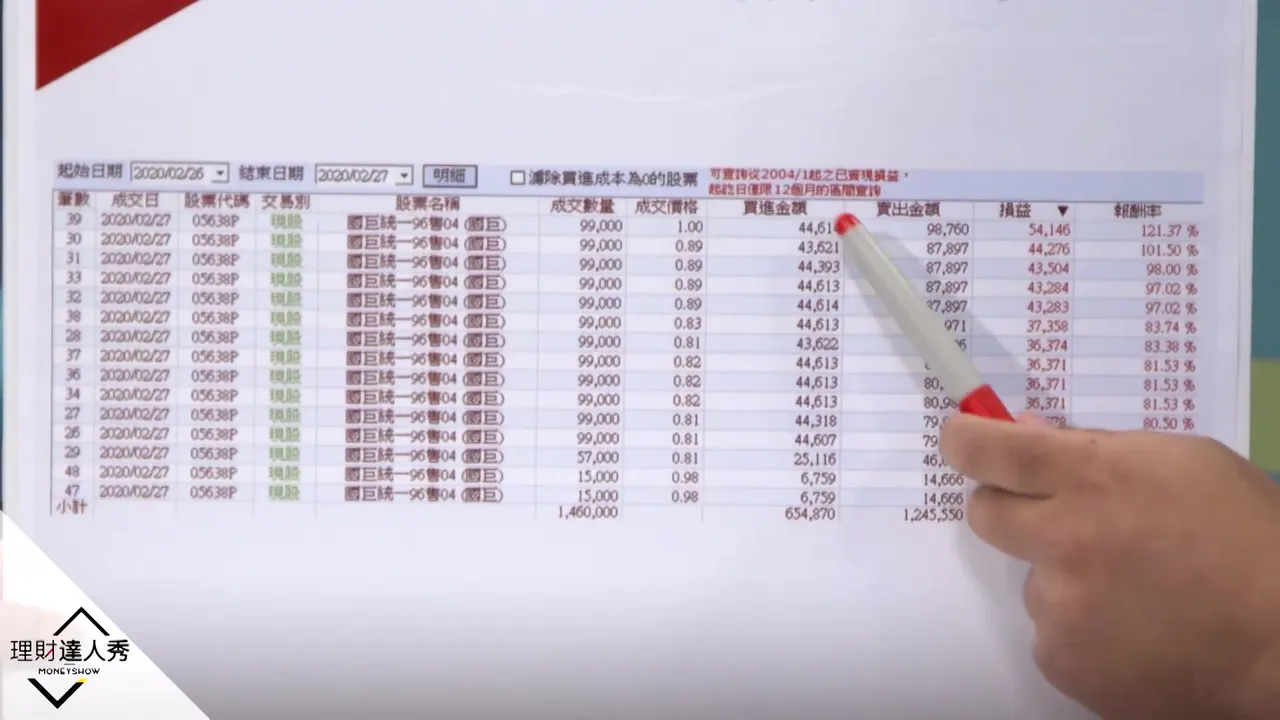
35:25개별주식선물 실적과 거래세 비교
같은 핵심 거래원 선매도 신호로 강연자는 개별주식선물로 화신과기를 운용해 21계약에서 약 100만을 벌었고 계약당 약 5만을 벌었다. 야게오(국거)는 13계약에서 95만을 벌어 계약당 7만여를 벌었다. 개별주식선물은 한 계약이 2000주이고 거래세가 왕복 10만분의 2에 불과해 워런트보다 약 75배 싸며, 필요한 자금이 적고 하는 사람도 적어 방법을 익힌 뒤 분산해서 시도해 볼 것을 권한다.
▶ 여기서부터 보기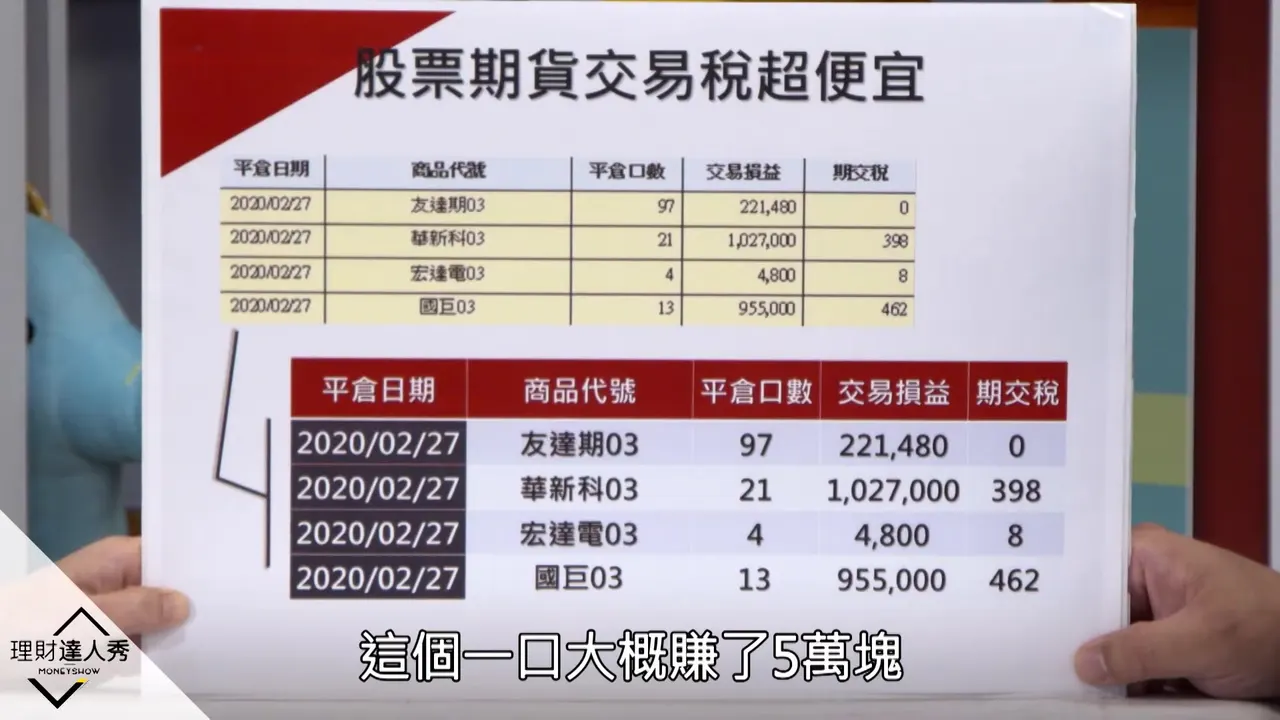
36:52콜·풋워런트 비교 총정리
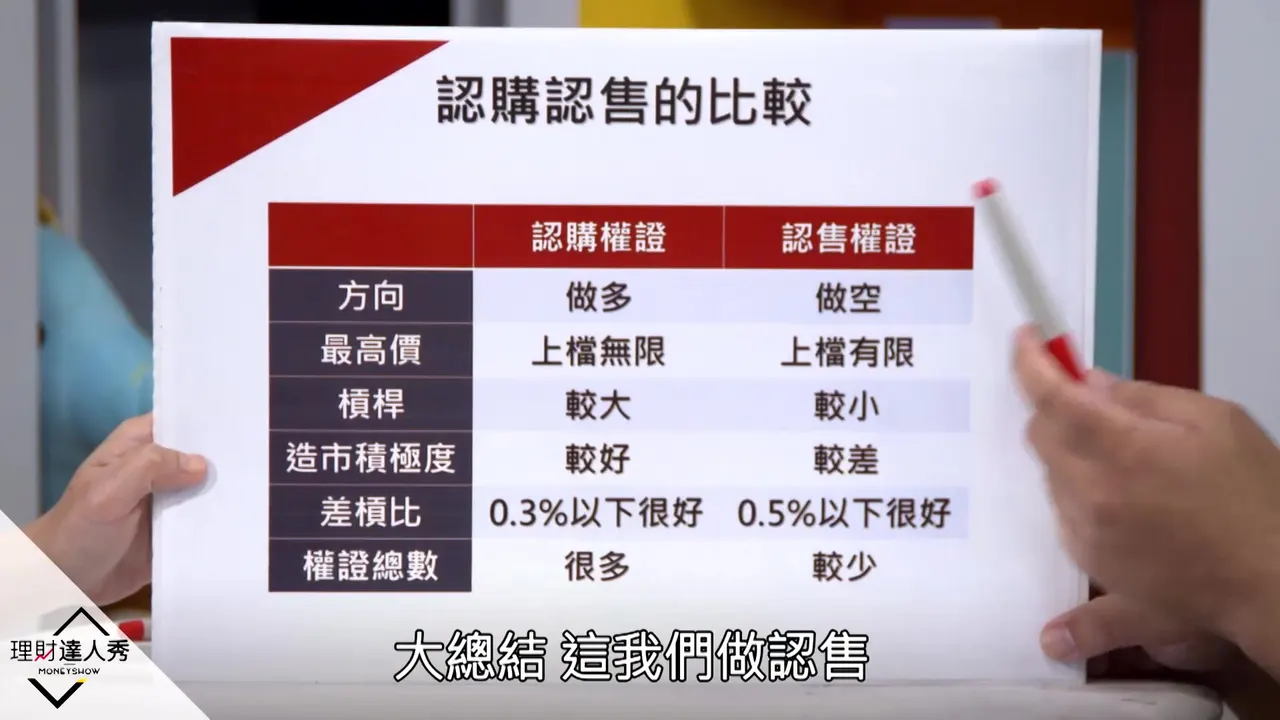
콜과 풋을 비교하면 콜워런트의 조건이 대체로 풋보다 낫다. 차등 레버리지 비율은 콜은 0.3 이하, 풋은 0.5% 이하로 잡는다. 풋은 종목 수가 적어 오히려 선택 장애가 덜하다. 최근 시장 변동성이 커진 만큼 워런트는 잘 연구해 볼 만하며, 충분히 연구한 뒤에 사야 한다.
▶ 여기서부터 보기