신용잔고 비율과 주력 매수로 강세주를 거르고, 생활필수·경기 회복주로 장기 보유하는 법
한 줄 요약: 단기에는 대주·융자 비율이 높고 주력이 매수하는 종목으로 강세주를 가려내고, 장기에는 생활필수 업종 중 매출총이익률이 높고 해자가 있는 기업을 골라야 한다. 전자는 수급으로 숏스퀴즈를 노리는 전략이고, 후자는 팬데믹에 흔들리지 않으며 경기도 살아나기 때문이다.
핵심 포인트
- 券資比(대주·융자 비율)는 대주 잔고를 신용융자 잔고로 나눠 100%를 곱한 값으로, 30%를 넘으면 높은 券資比라 하며 공매도 세력이 숏스퀴즈를 당할 수 있다는 뜻이다. 볼린저 밴드 상단을 타고 오르는 강세주는 공매도하지 말아야 하고, 추격하려면 손절선을 정해 두고 상단을 이탈하면 나와야 마지막 쥐가 되는 일을 피할 수 있다.
- 높은 券資比와 주력 매수는 종목 선별의 출발점일 뿐이다. 양밍광(揚明光)은 파동 주력과 공매도 세력이 맞서고 있어 관찰만 하고 추격하지 않는다. 중화항공은 전환사채를 2종 발행했고 동적 헤지로 큰 상승과 큰 하락 모두에서 돈을 버는 사람이 있으므로, 전환사채를 발행한 이런 종목은 먼저 피해야 한다.
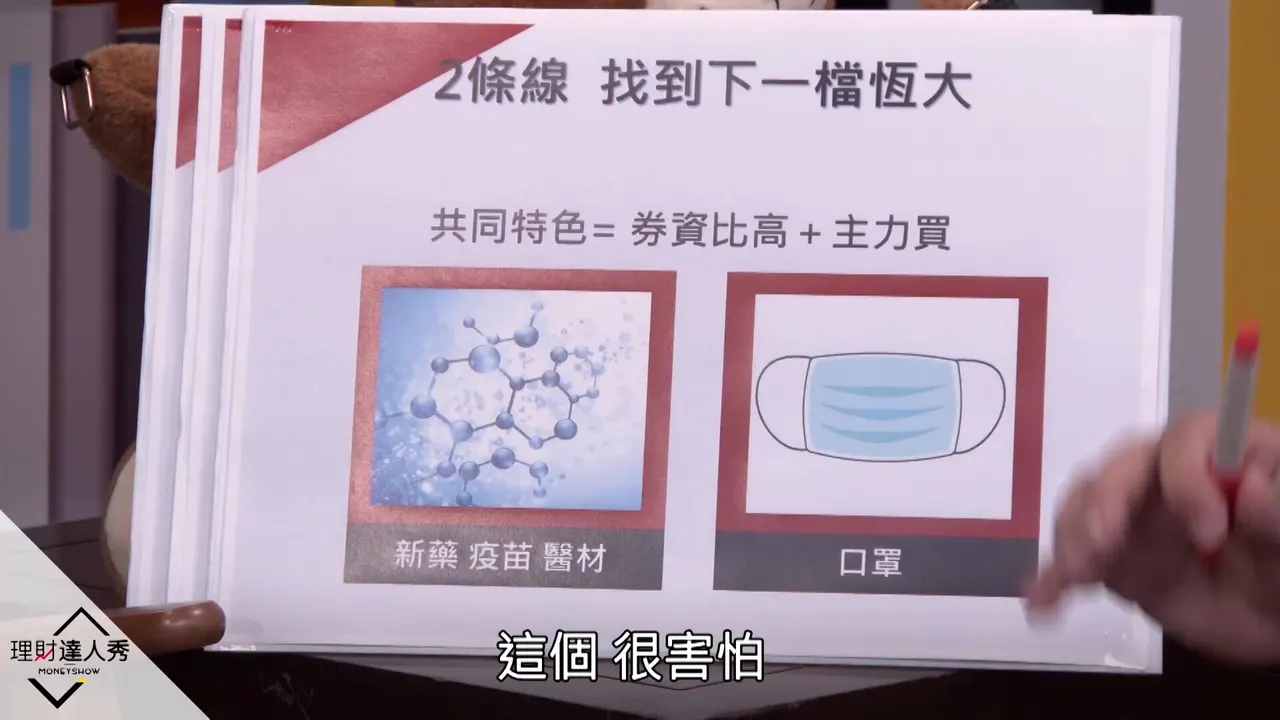
- 화룬은 방역 테마주는 현 단계에서 기대 프리미엄이 너무 높아 추격 매수하면 하루 만에 하한가를 맞고 팔지 못할 수 있다고 본다. 장기 보유 종목은 먹고 배설하는 일과 같은 생활필수 업종 중 확신이 가는 종목이어야 하며, 대통령이 지목한 산업도 스스로 판단해야 한다. 과거 패널, 태양광, LED는 투자자를 물리게 했다.
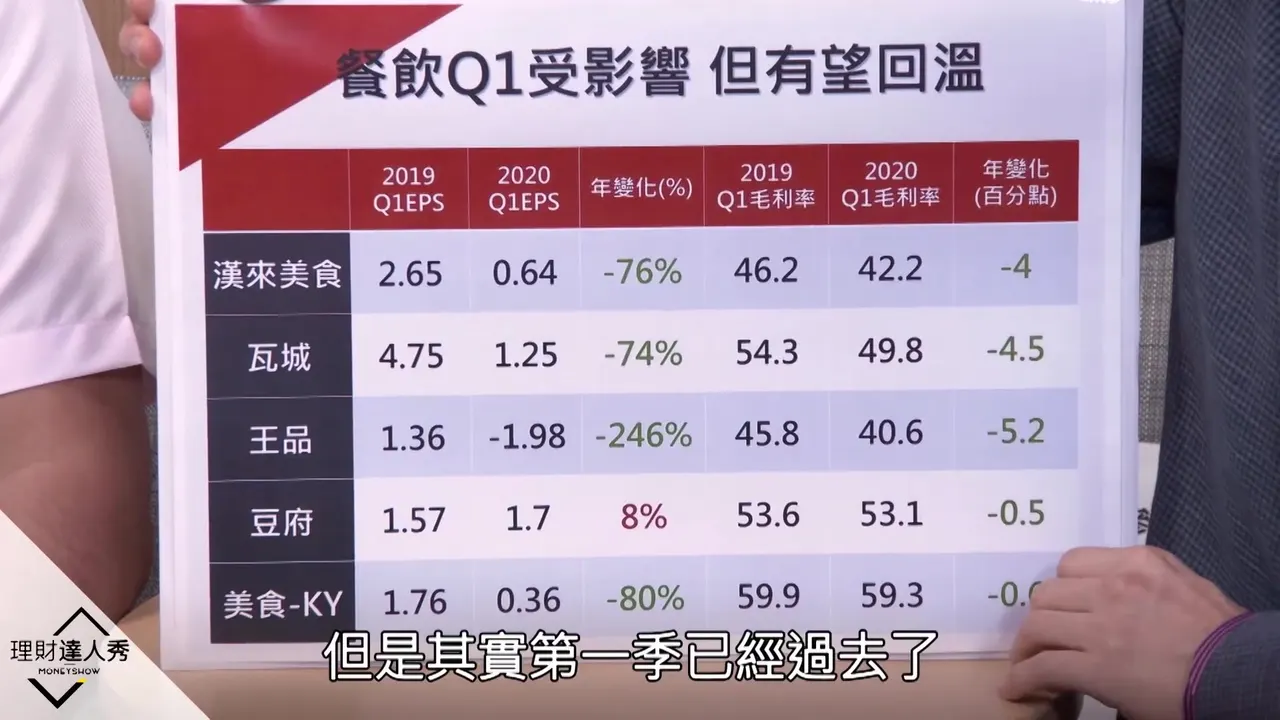
- 외식과 호텔은 매출총이익률과 점유율을 봐야 한다. 점유율을 키우기 어려우면 매출총이익률이 20%를 넘는 편이 낫다. 호텔주는 첫 분기 타격이 커서 건드리지 않고, 외식주는 첫 분기가 지났는데도 주가가 낮아 팬데믹이 끝나면 실적 회복을 기대할 수 있다.
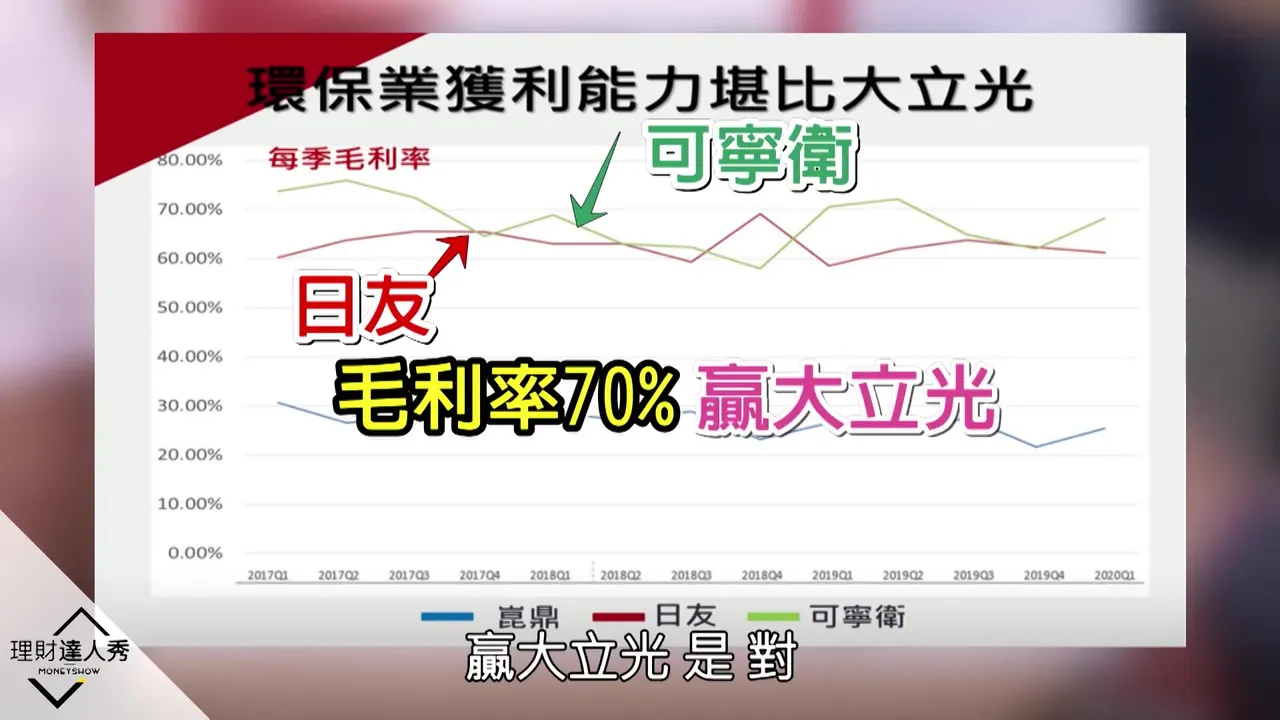
- 르유(日友)와 커닝웨이(可寧衛)는 매출총이익률이 70%대이고 면허 장벽이 있는 특허 업종이라 해자와 가격 결정력을 갖췄으며, 화룬이 '또 다른 금'이라 부르는 종목이다. 첫 분기 실적이 나쁘다고 연간 실적까지 나쁜 것은 아니며, 경기 회복주는 지금 회복 중이다.
구간별 요약
0:10방송 시작과 강세주 주제
이화학 선생님 샤오거와 화룬이 520 취임 연설에서 언급된 여섯 대 산업, 즉 디지털, 5G, 정보보안, 바이오, 국방·항공우주, 재생에너지 등을 풀이한다. 샤오거는 IC 설계를 유망하게 보며 마스크 테마주 헝다를 예로 들어 강세주 흐름을 설명한다. 화룬은 봉쇄 해제 후의 보복 소비가 오래갈 방법은 아니라고 짚으며, 앞으로 헝다 같은 강세주를 찾는 법을 알려 주겠다고 예고한다.
▶ 여기서부터 보기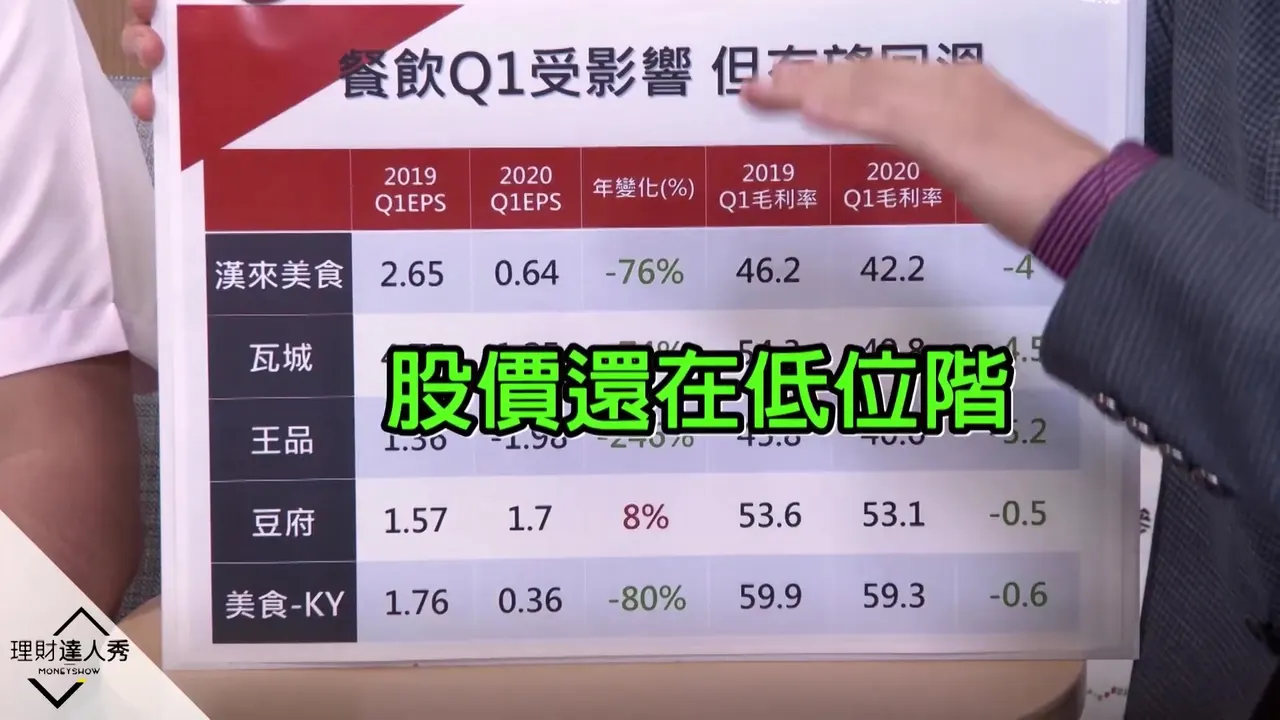
7:30券資比 공식과 숏스퀴즈 논리
샤오거가 券資比 공식을 설명한다. 대주 잔고를 신용융자 잔고로 나눠 100%를 곱하며, 30%를 넘으면 높은 券資比로서 공매도 세력이 숏스퀴즈를 당해 되사야 할 수 있다는 뜻이다. 헝다와 궈광성(國光生)을 예로 들어, 볼린저 밴드 상단을 타고 오르는 높은 券資比 강세주는 공매도하지 말아야 한다. 추격 매수를 하려면 손절선을 정해 두고 상단을 이탈하면 바로 나와야 마지막 쥐가 되지 않는다.
▶ 여기서부터 보기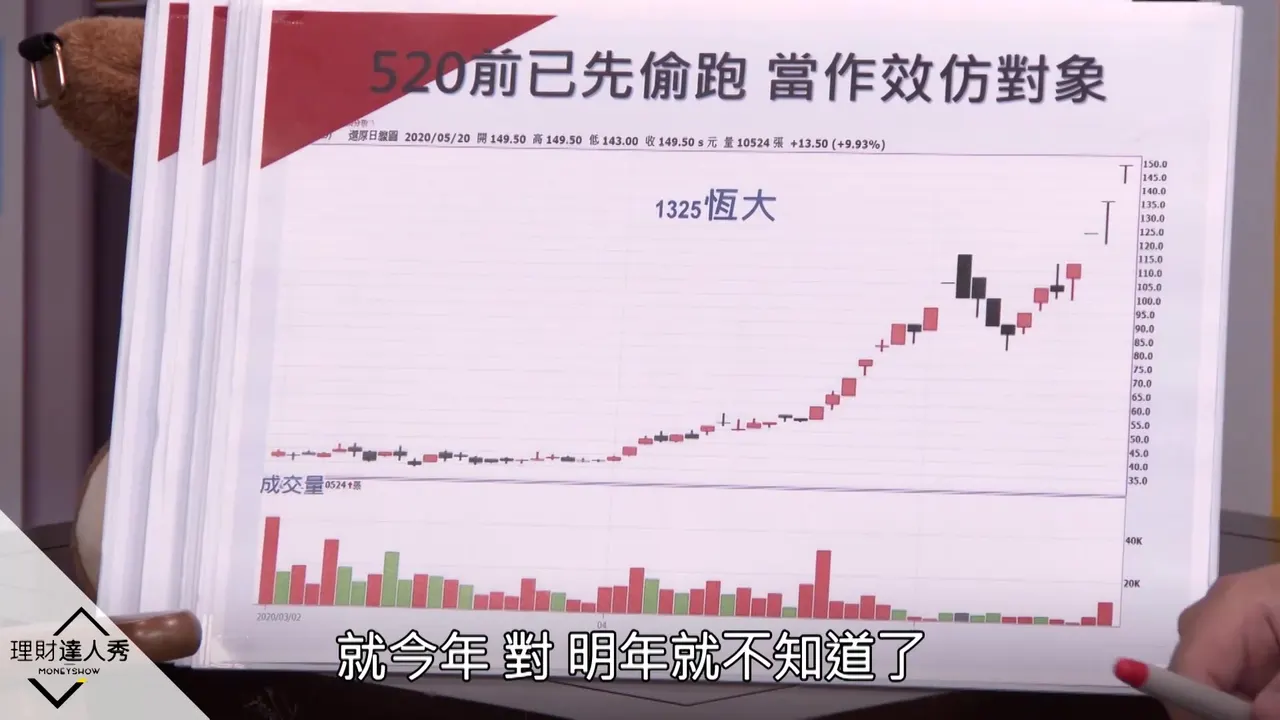
11:25IC 설계주와 국가대표 수급
샤오거가 IC 설계주 세미(世芯-KY)를 소개한다. 券資比가 높고 최근 주력이 매수했지만 워런트를 대량 발행해 양봉과 음봉이 번갈아 나오는 흐름이라, 개인 투자자는 음봉이 나올 때 진입할 수 있다. 미디어텍은 주력이 크게 사들였고 券資比가 45%에 이른다. 국가대표가 산 야게오(國巨)와 훙하이는 수급이 좋지 않고, 이 밖에 궈광성과 헝다도 사들여 바이오 의료 테마에 부합한다.
▶ 여기서부터 보기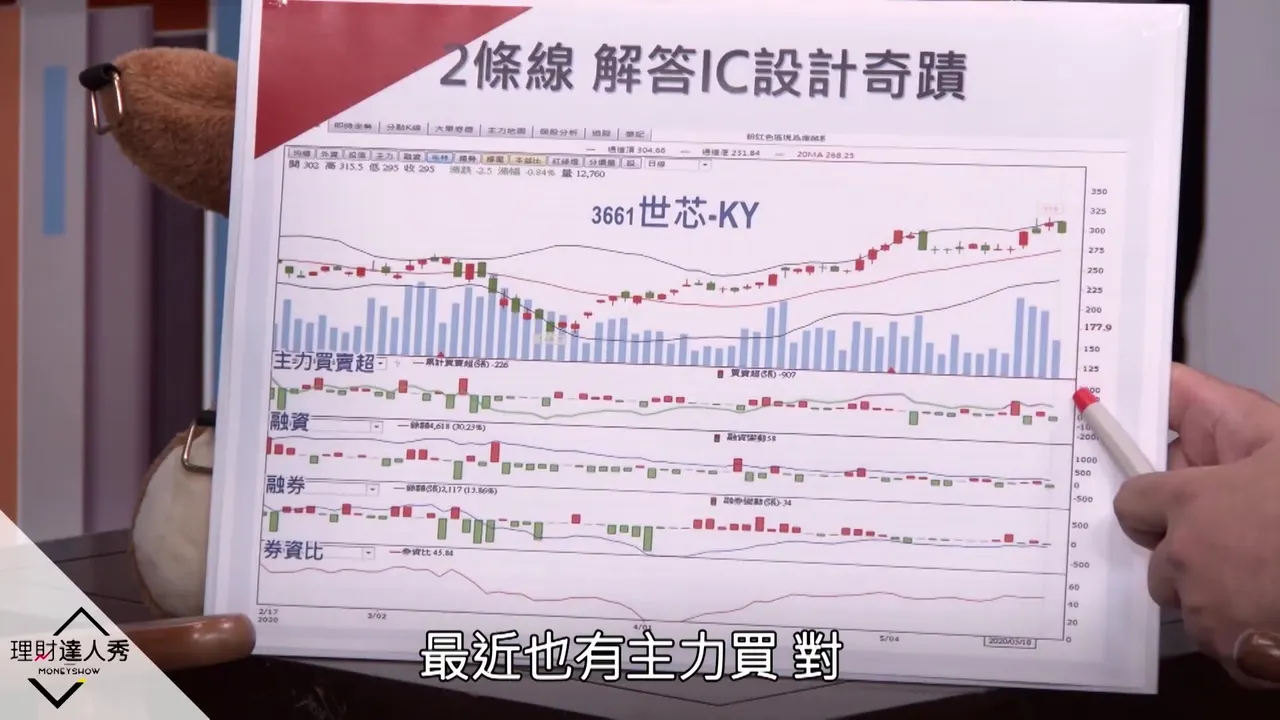
15:06화룬의 방역 테마주 의문 제기
화룬은 헝다의 올해 첫 분기 이익이 과거 4년 치 합계를 넘었지만, 지금 마스크주를 추격 매수했다가 코로나가 다시 오지 않으면 평생 물릴 수 있다고 지적한다. 궈광성은 과거에 돈을 번 적이 없어 투자 의미가 불분명하다. 그는 방역 테마주는 현 단계에서 기대 프리미엄이 너무 높고, 개인 투자자가 진입하기로 한 바로 그날 하한가를 맞아 팔지 못하는 일이 흔하다고 본다. 장기 보유는 확신이 가는 종목에 큰 금액을 한 번에 넣어야지, 한 장을 사 놓고 매일 조마조마해서는 안 된다.
▶ 여기서부터 보기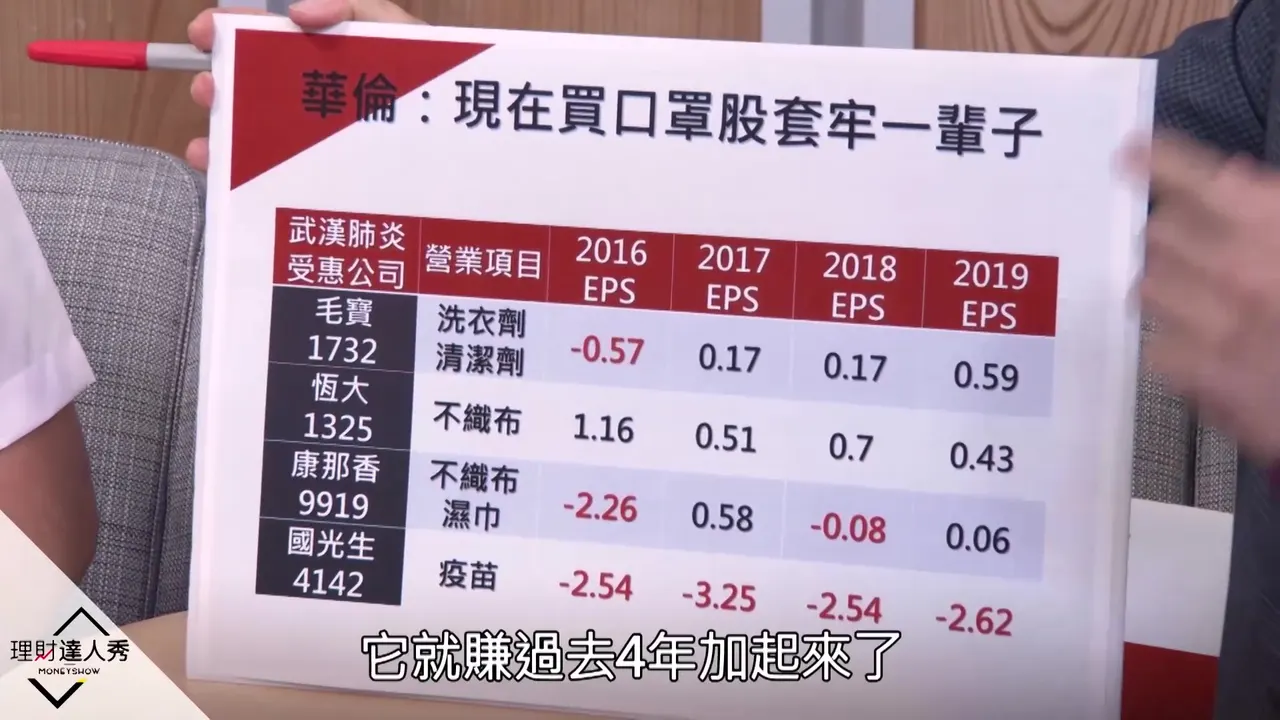
16:36먹고 배설하는 장기 보유 논리
화룬은 불경기에도 사람은 먹어야 하고 먹으면 배설해야 하므로, 화룬 ETF의 보유 종목 대부분이 식품주와 쓰레기 수거 종목이며 경기와 바이러스의 영향을 받지 않는다고 말한다. ETF 시가총액은 이미 4000만을 넘었다. 또 과거 대통령이 지목한 패널, 태양광, LED 등은 여러 해 전에 샀다가 평생 물린 사례가 많으니, 대통령이 지목한 산업도 스스로 판단하고 잘 골라야 한다고 당부한다.
▶ 여기서부터 보기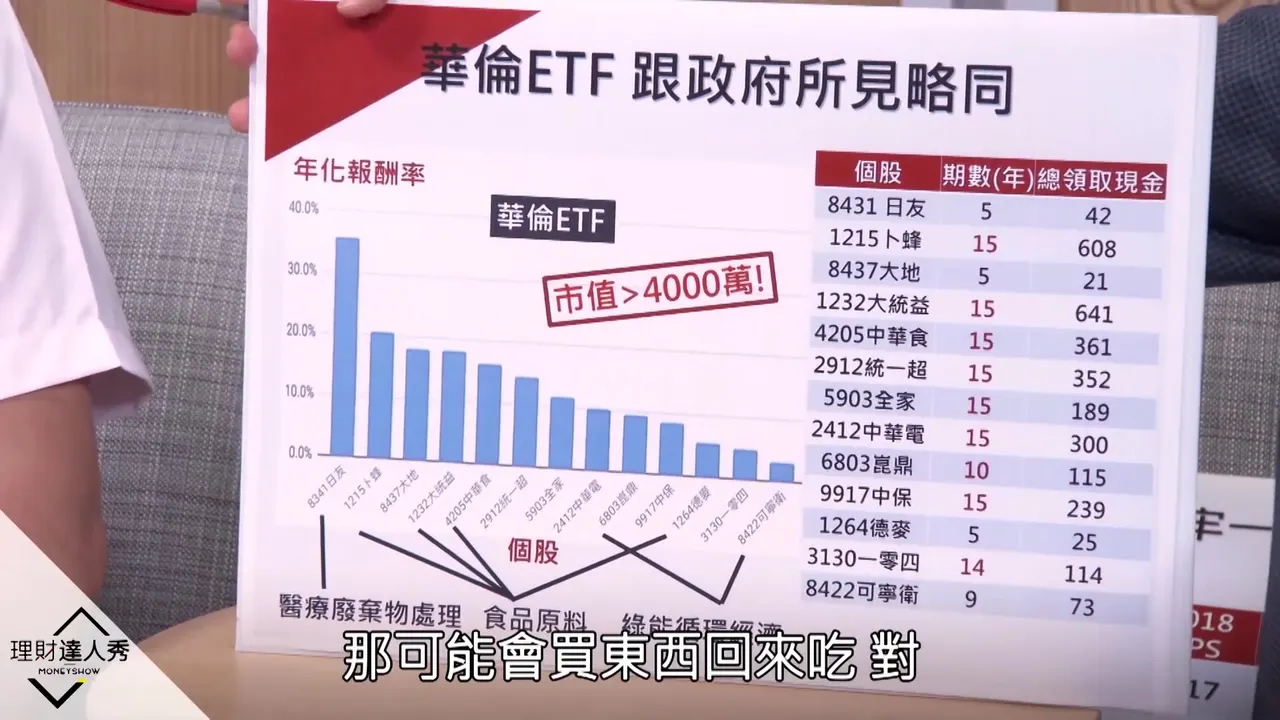
18:21외식 회복에 대한 일상 관찰
다퉁이(大統益), 중화식(中華食), 더마이(德麥) 같은 식품주는 이미 팬데믹 이전 고점을 돌파했고 화룬 ETF는 현재 프리미엄으로 발행되고 있다. 이에 비해 호텔주와 외식주는 아직 저점에 있으며, 봉쇄가 풀린 뒤 오래 갇혀 있던 사람들의 외식 수요가 폭발하고 있다. 화룬은 일상 관찰로 백화점의 한 체인 브랜드에서 대기 시간이 40분이나 되는 것을 보고 외식이 살아나고 있다고 판단한다. 그래도 야두(亞都) 산하 타이난과 타이중의 호텔처럼 회복까지 버티지 못한 호텔도 있다.
▶ 여기서부터 보기19:31매출총이익률과 점유율 종목 선정법
호텔이 경기 회복까지 버티지 못하고 문을 닫는 것은 자체 경쟁력이 부족하기 때문이어서 안타깝다. 화룬은 외식·호텔주를 고를 때 매출총이익률과 점유율을 봐야 한다고 본다. 중화식과 다퉁이는 점유율이 50~60%에 이르고 매일 반복 소비될 가능성이 있다. 호텔과 식당은 점유율을 키우기 어렵지만 매출총이익률이 20%를 넘는 편이 낫고, 매출총이익률로 경쟁이 치열한 업종의 체질을 가늠할 수 있다.
▶ 여기서부터 보기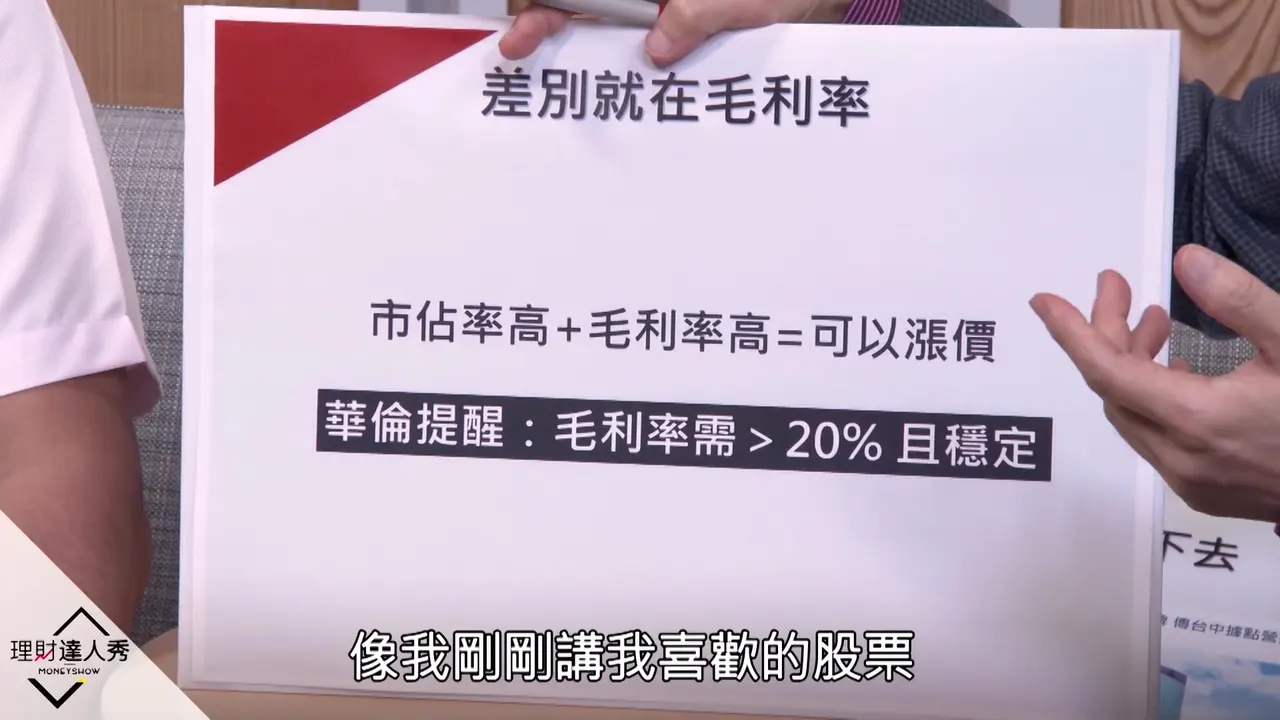
20:21추격 매수 지양과 호텔주 기피
이런 종목이 단기간 급등해도 추격은 권하지 않으며, 화룬은 해자가 있는 기업에 투자하기를 선호한다. 호텔주는 첫 분기 손실이 막대하고 올해 적자가 날 수 있어 장기적으로 추천하지 않는다. 외식주는 첫 분기 영향을 받았지만 이미 지나갔고 주가가 아직 저점이라 기회가 더 크다. 화룬 ETF에 프리미엄이 붙은 것은 팬데믹 중에도 사람들이 두부, 닭고기, 빵을 먹어야 했고 생활필수 수요가 영향을 받지 않았기 때문이다.
▶ 여기서부터 보기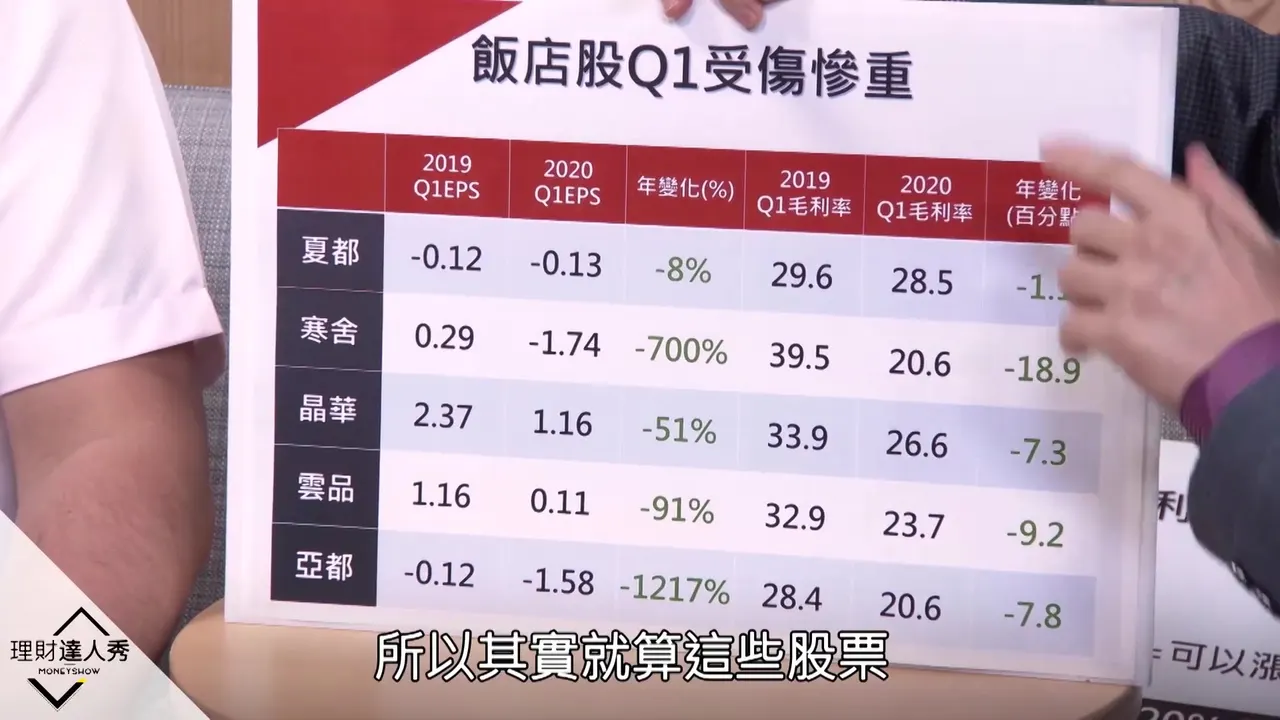
21:11식품주 첫 분기 실적 점검
부봉(卜蜂)은 닭고기를, 중화식은 두부를, 더마이는 빵을 팔며 첫 분기 이익이 대부분 동기 기준 사상 최고 수준이다. 중화식은 48%, 더마이는 2% 늘었고, 신선과즙(鮮活果汁)은 중국 대륙의 코로나가 더 심해 87% 감소했다. 화룬은 방역 여부와 상관없이 식품주의 전체 식량 소비량은 줄지 않는다고 보며, 샤오거는 더 짧은 투자를 하므로 두 사람은 각각 장기와 단기 투자 스타일을 대표한다.
▶ 여기서부터 보기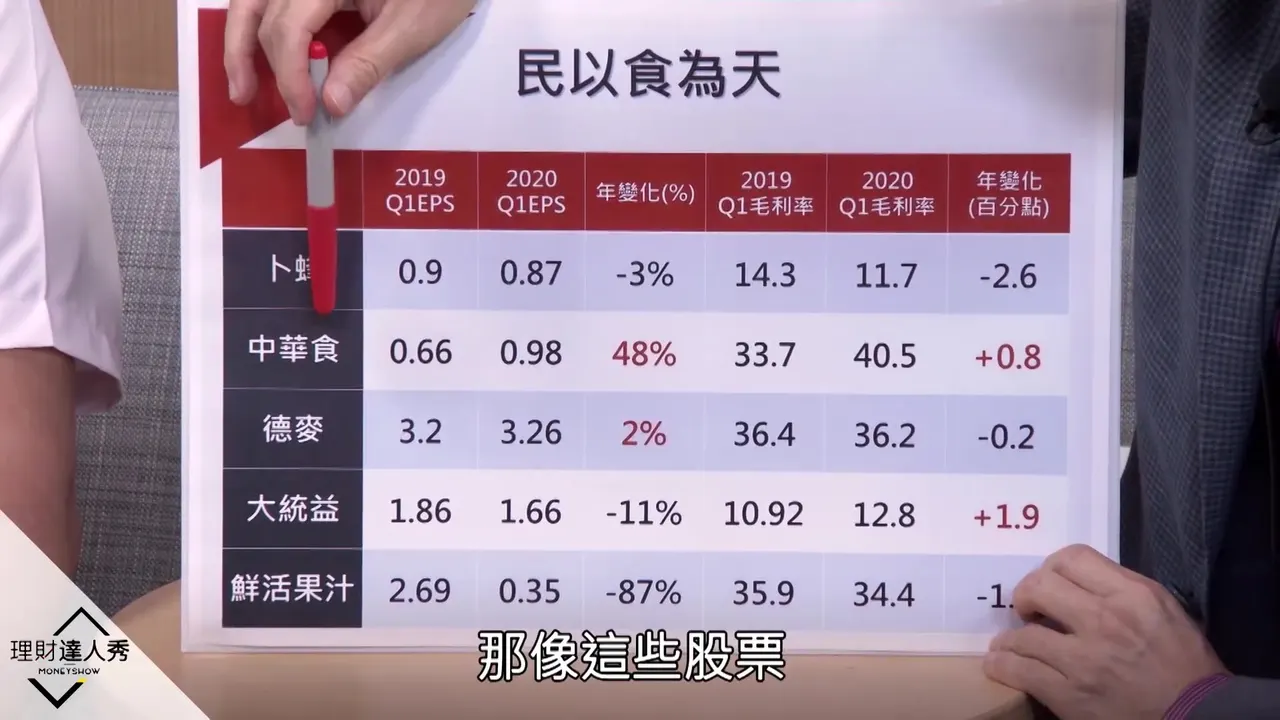
22:21실전 종목 선별 시연
샤오거가 1700여 종목에서 앞서 가르친 높은 券資比와 주력 매수 방법을 적용해 걸러낸다. 타이딩(泰鼎-KY)은 券資比가 약 26%로 30%에 가깝고 주력도 최근 매수했으며 당일 상한가를 기록했다. 양밍광은 券資比가 높은 편이고 주력이 아직 남아 있지만 주가에 큰 움직임이 없어 우선 관찰 목록에 올린다.
▶ 여기서부터 보기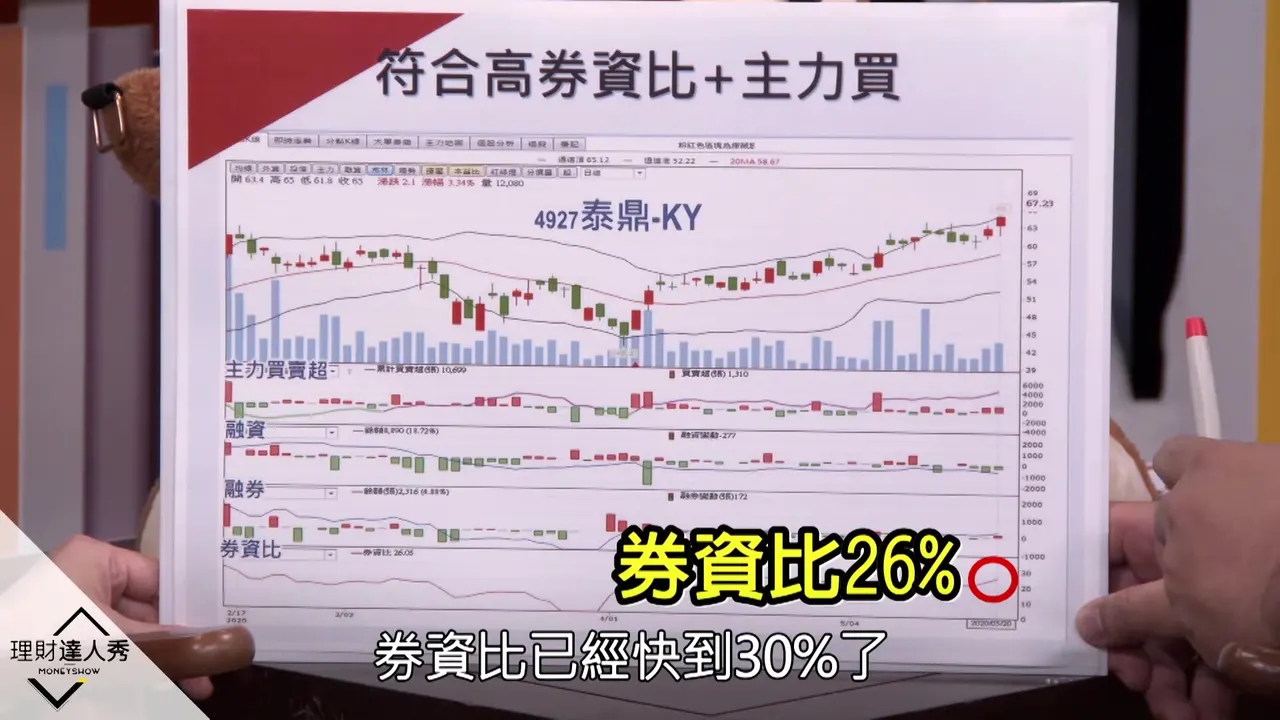
23:21전환사채 종목의 함정
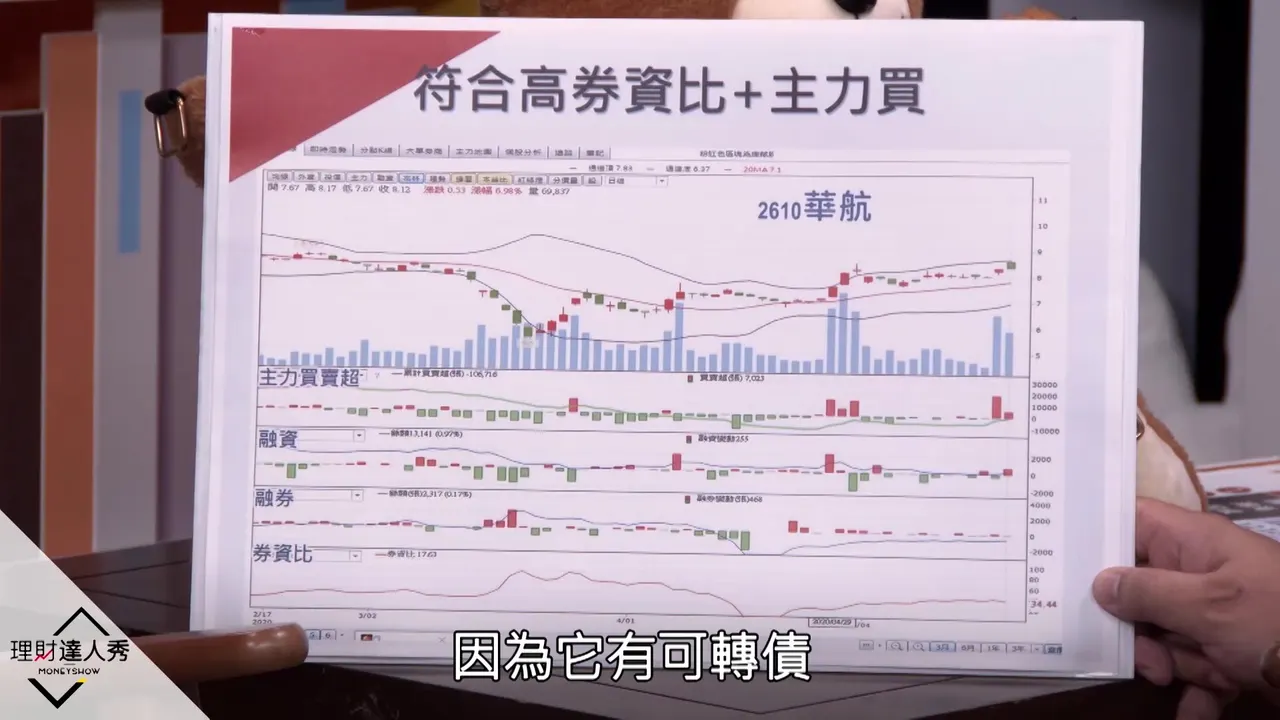
양밍광은 파동 주력과 공매도 세력이 맞서고 있어 관찰만 권하고 추격 매수는 하지 말라고 한다. 중화항공은 높은 券資比와 주력 매수 조건에 맞지만 전환사채를 2종 발행했고, 전환사채를 사면서 동시에 주식을 공매도해 동적 헤지를 하는 사람이 있어 큰 상승과 큰 하락 모두에서 돈을 벌기 때문에 주가가 반드시 오르지는 않는다. 결론은 전환사채를 발행한 높은 券資比 종목은 먼저 피하라는 것이다. 또 투자는 미래를 보는 것이므로 팬데믹 이전의 좋지 않은 EPS는 지나가게 두면 된다.
▶ 여기서부터 보기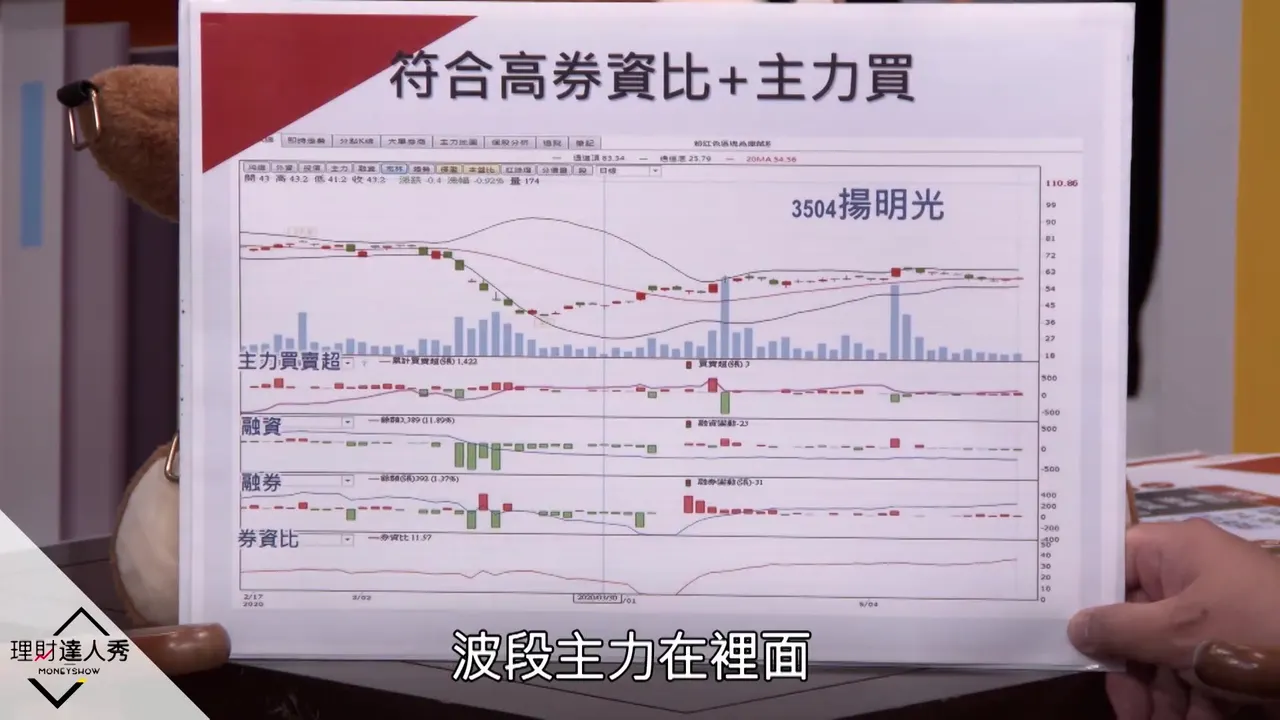
26:12와청의 경기 회복 논리
헝다를 예로 들면, 사람들이 마스크를 쓰지 않을 때 EPS는 0점대에 불과했으니 팬데믹 이후 EPS가 예전으로 돌아가면 주가도 제자리로 돌아간다. 반대로 와청(瓦城)은 첫 분기가 좋지 않았지만 팬데믹이 끝나면 사람들이 다시 먹으러 가서 EPS와 주가가 회복된다. 와청의 과거 6년 EPS는 해마다 늘어 10위안에서 15위안으로 성장했다. 이어 화룬은 두부전골로 유명하고 백화점에서 흔히 보이는 또 다른 외식주를 언급한다.
▶ 여기서부터 보기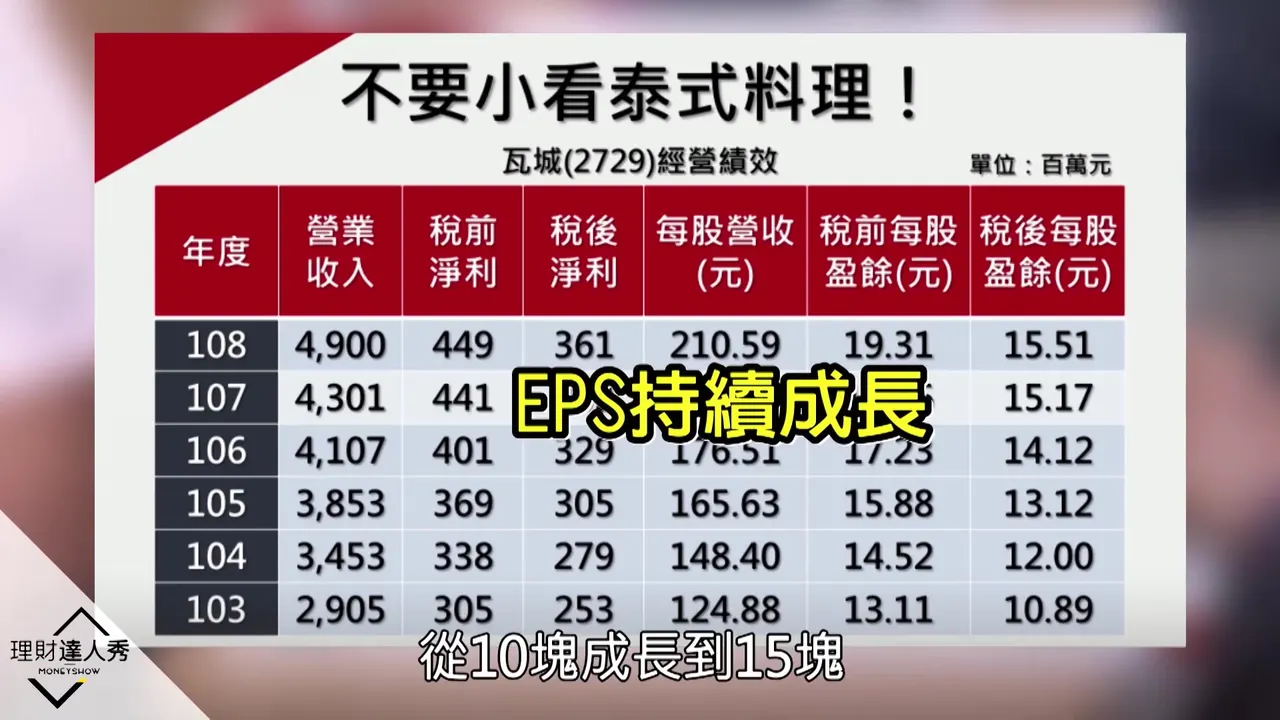
27:05장기 이익 성장을 보는 장기 보유
장기 보유는 과거 이익을 봐야 한다. 더우푸(豆府)는 전국에 40여 개 매장이 있고 매장 확대 단계여서, 자본금 팽창으로 EPS가 왜곡되므로 세후 순이익을 본다. 104년의 6900만에서 지난해 1.3억으로 늘었고 첫 분기도 팬데믹 영향을 받지 않았다. 또 르유는 매출총이익률이 70%대이고 주가가 사상 최고가를 기록했다고 언급하며 장기 보유 판단법을 보여 준다.
▶ 여기서부터 보기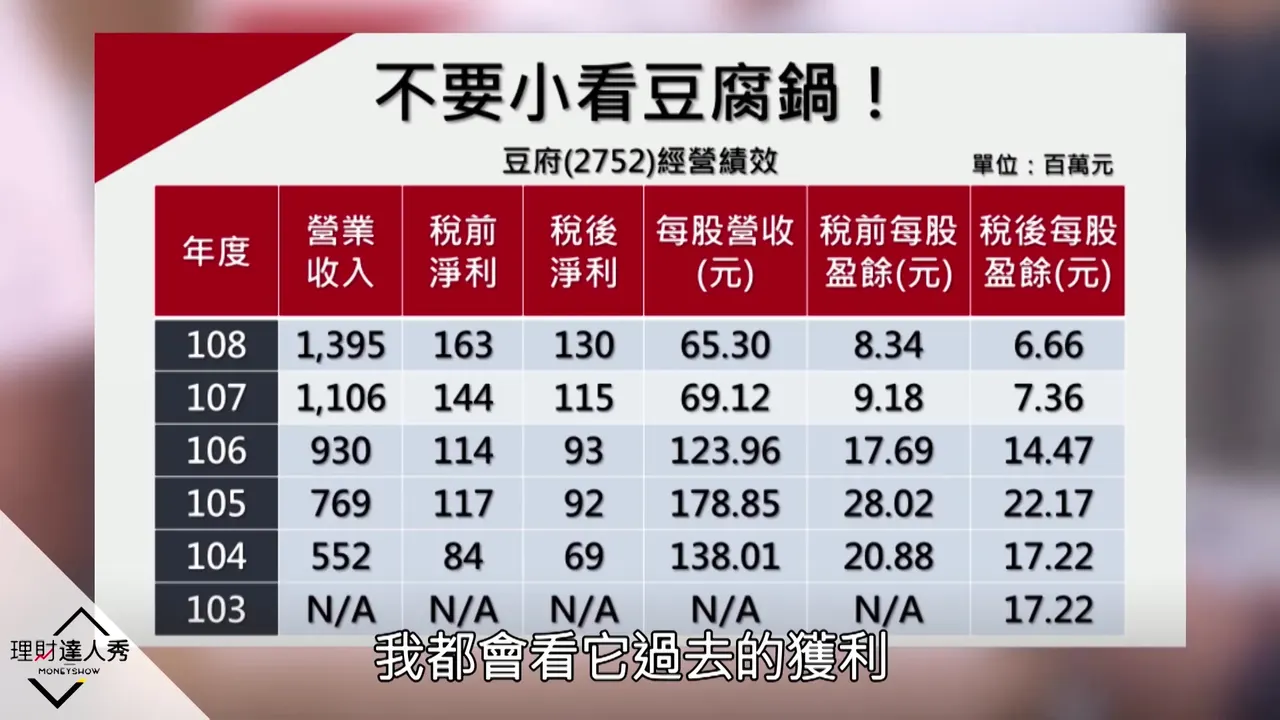
28:37해자 산업과 방송 총정리
르유와 커닝웨이는 매출총이익률이 70%대, 쿤딩(昆鼎)은 30%대이며, 특허 업종이라 면허 장벽이 있어 다른 사람이 진입하지 못하고 해자와 가격 결정력을 갖춰 '또 다른 금'이라 불린다. 여섯 대 산업 종목 선정을 정리하면, 샤오거는 券資比와 주력 매수로 종목을 거르고, 화룬은 첫 분기 이익이 나쁘다고 연간 실적이 나쁜 것은 아니며 경기 회복주는 지금 회복 중이라고 강조한다.
▶ 여기서부터 보기