대주주 지분 양도 신고의 강세·약세 판단
한 줄 요약: 지분 양도 신고의 강세·약세는 양도 형태와 주가 위치로 가르며, 저점의 증여·신탁이나 특정인 협의 양도는 강세 쪽이고 고점의 장중 일반 거래는 약세 쪽이다. 또 강세장에서는 단기 충격에 그치지만 시장이 약해지면 파괴력이 커진다.
핵심 포인트
- 동사장 부인이나 대주주의 주식 매도는 흔히 주가에 독이 되며, 동기는 가정이나 가문의 재무 설계일 수도, 주가가 과하다는 판단일 수도 있다. 펑타이 동사장 부인이 7000장을 팔자 다음 날 7% 가까이 떨어졌고, 야게오 전 동사장 부인은 특정인에게 12000장을 협의 양도해 1000위안 이상에서 팔았으며 이후 주가가 300 아래로 내려가 큰 승자로 평가된다.
- 판단은 먼저 4가지 형태로 나눠야 한다. 저점의 증여나 신탁은 세금상 이점이 있어 강세 쪽이고, 저점의 특정인 협의 양도도 괜찮지만 고점에서는 반드시 그렇지 않다. 장 마감 후 정가 거래와 대량 건별 거래는 인수 대상을 봐야 하며, 장중 일반 거래가 가장 심각하고 고점에서 내부자 여러 명이 동시에 신고하면 과열 신호로 경계해야 한다.
- 특정인이 인수해도 인수자가 나중에 다시 팔면 주가를 누르므로 상대가 전략적 협력 파트너인지 봐야 한다. 일반 거래는 신고 후 3일 뒤 매도할 수 있어 사실상 매도 예고이므로 공시 즉시 하락하는 경우가 많고, 커뮤니티에서 추앙받는 종목은 대주주가 고점에서 신고한 뒤 거래량 없이 떨어지는 일이 더 잦다.
- 지분 양도 신고가 반드시 실제 매도로 이어지는 것은 아니며 가격이 좋지 않으면 팔지 않아도 된다. 다만 공시 기간에 팔기도 전에 주가가 먼저 떨어지는 경우가 많으므로, 소식을 보면 다음 날 아침 일찍 팔고 3일을 끌지 말아야 한다.
- 올해는 소형주가 마구 급등하고 시장 신뢰가 강해, 지분 양도 신고는 대부분 단기 하락(10%–20%)에 그치고 다시 올랐다. 시장이 약해질 때 파괴력이 뚜렷이 강해지며 약세장에서는 영향이 더 크다.
구간별 요약
1:20대주주가 주식을 파는 이유
대주주가 주식을 파는 흔한 동기로 가정 상황의 변화, 가문의 재무 운용, 또는 사실은 회사 전망을 좋게 보지 않거나 주가가 너무 올랐다고 보는 경우를 설명한다. 이런 매도 행위는 흔히 주가에 독으로 여겨지며, 이것이 이 강의가 지분 양도 신고를 다루는 출발점이다.
▶ 여기서부터 보기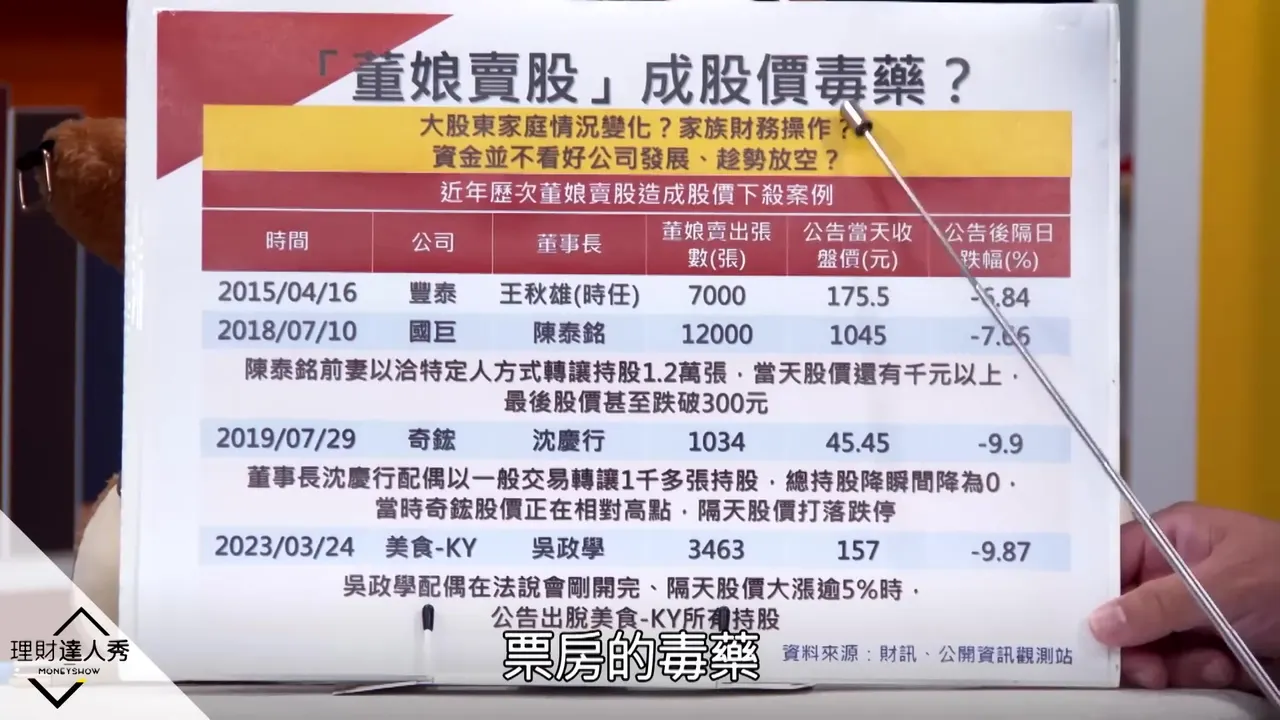
2:00역대 동사장 부인 매도 사례 회고
동사장 부인의 매도로 주가가 급락한 사례를 되짚는다. 2015년 4월 펑타이(豐泰) 동사장 부인(동사장 왕추슝)이 7000장을 팔았고 공시 당일 종가는 175.5, 다음 날 7% 가까이 떨어졌다. 2018년 7월 수동소자가 급등할 때 야게오(國巨) 전 동사장 부인이 특정인에게 12000장을 협의 양도했는데, 당시 주가는 1000위안 이상이었고 이후 300 아래로 떨어져 큰 승자로 평가된다. 2019년 7월에는 치훙(奇鋐) 동사장 부인이 1030장을 양도 신고했으며 공시가는 45.45위안이었다.
▶ 여기서부터 보기4:35지분 양도 신고의 네 가지 형태
2023년 3월 20일 메이스-KY 동사장 부인이 3463장을 양도 신고했는데, 특정인이 인수했더라도 인수자가 나중에 다시 팔면 주가를 누르므로 상대가 전략적 협력 파트너인지 살펴야 한다. 지분 양도 신고는 형태에 따라 4가지로 나뉜다. 저점의 증여나 신탁은 세금상 이점이 있어 강세 쪽이고, 저점의 특정인 협의 양도는 강세 쪽이지만 고점에서는 반드시 그렇지 않다. 장 마감 후 정가 거래와 대량 건별 거래는 인수 대상을 봐야 한다. 장중 일반 거래가 가장 심각해 신고 후 3일 뒤 매도할 수 있고 공시 즉시 떨어지는 경우가 많으며, 고점에서 내부자 여러 명이 동시에 신고하면 과열 신호를 더욱 경계해야 한다.
▶ 여기서부터 보기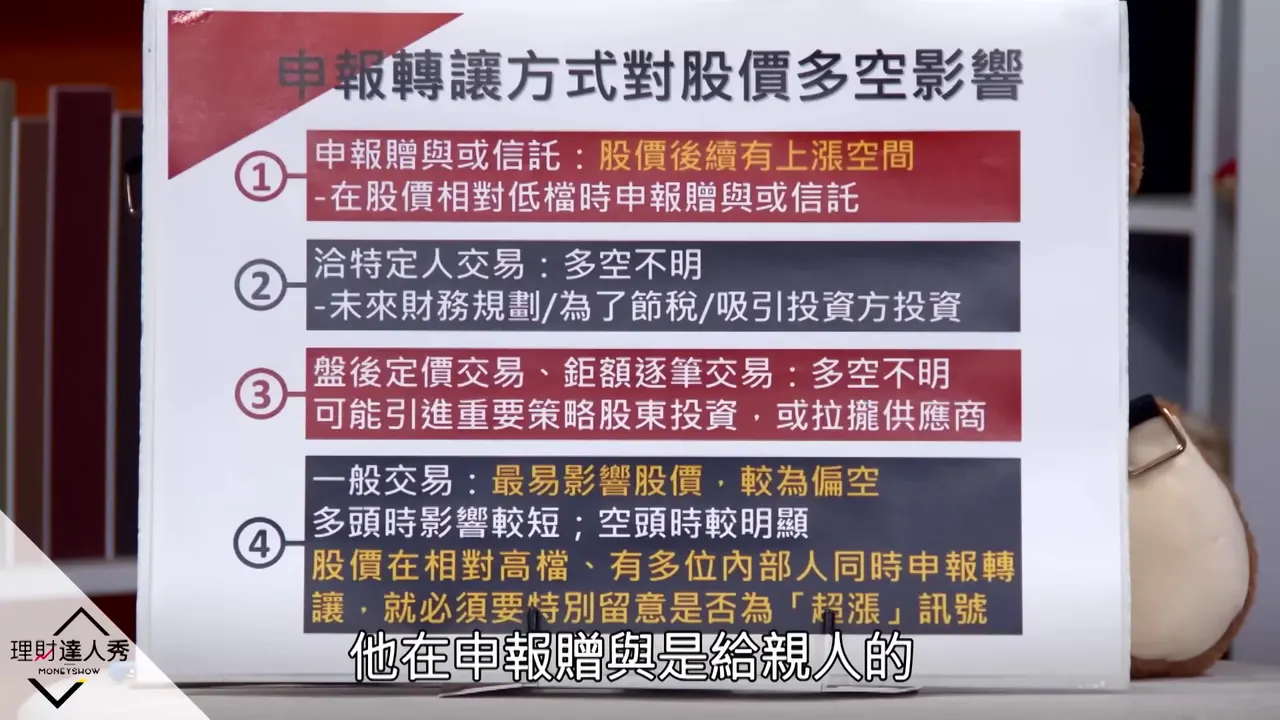
10:00고점 지분 양도 신고의 위험
커뮤니티에서 추천받고 추종자들이 떠받드는 종목은 대주주가 누군가 띄워주고 있음을 알기에 고점에서 양도 신고를 하며, 소식이 나오면 거래량 없이 떨어지는 경우가 많다. 또 신고 후 3일을 기다려야 해서 깔끔하게 팔리지 않을 수도 있으니, 펀더멘털 없이 소문만 듣는 사람은 함부로 추종하지 말아야 한다. 한 해운주의 궈 모 대주주를 예로 들면, 고점에서 대량 양도 신고를 한 뒤 50여 장만 남았다가 이후 1000여 장을 다시 사들여 1장을 팔아 3장을 되사는 셈이 되었고 경영권도 지켜 영리하게 운용했다.
▶ 여기서부터 보기12:06올해 지분 양도 신고의 시장 상황
올해는 소형주가 마구 급등하고 시장이 아직 꿈같은 장세를 기대하고 있어, 지분 양도 신고의 영향이 그리 심각하지 않아 보인다. 한 사례는 공시 후 약 10%만 떨어졌다가 다시 올랐다. 이어서 량더뎬(良得電, 2462) 모회사의 양도 신고 사례를 살펴본다.
▶ 여기서부터 보기13:00모회사 지분 양도 신고의 평가
량더뎬(良得電, 2462)은 동사장 본인이 아니라 모회사 량웨이과기(良維科技)가 양도 신고를 했는데, 이런 모회사 신고는 흔하며 폭스콘 산하 투자회사도 자회사 알짜 기업에 자주 신고한다. 지분 양도 신고는 흔히 뉴스로 인한 하락의 주된 원인이다. 량더뎬은 소식이 나오자 주가가 볼린저 밴드 상단에서 하단으로 떨어졌지만, 신고 후에도 대기 일수가 있어 팔기도 전에 주가가 먼저 떨어지는 경우가 많고, 이 때문에 많은 사람이 먼저 팔지만 회사는 어쩌면 팔 생각이 전혀 없었을 수도 있다.
▶ 여기서부터 보기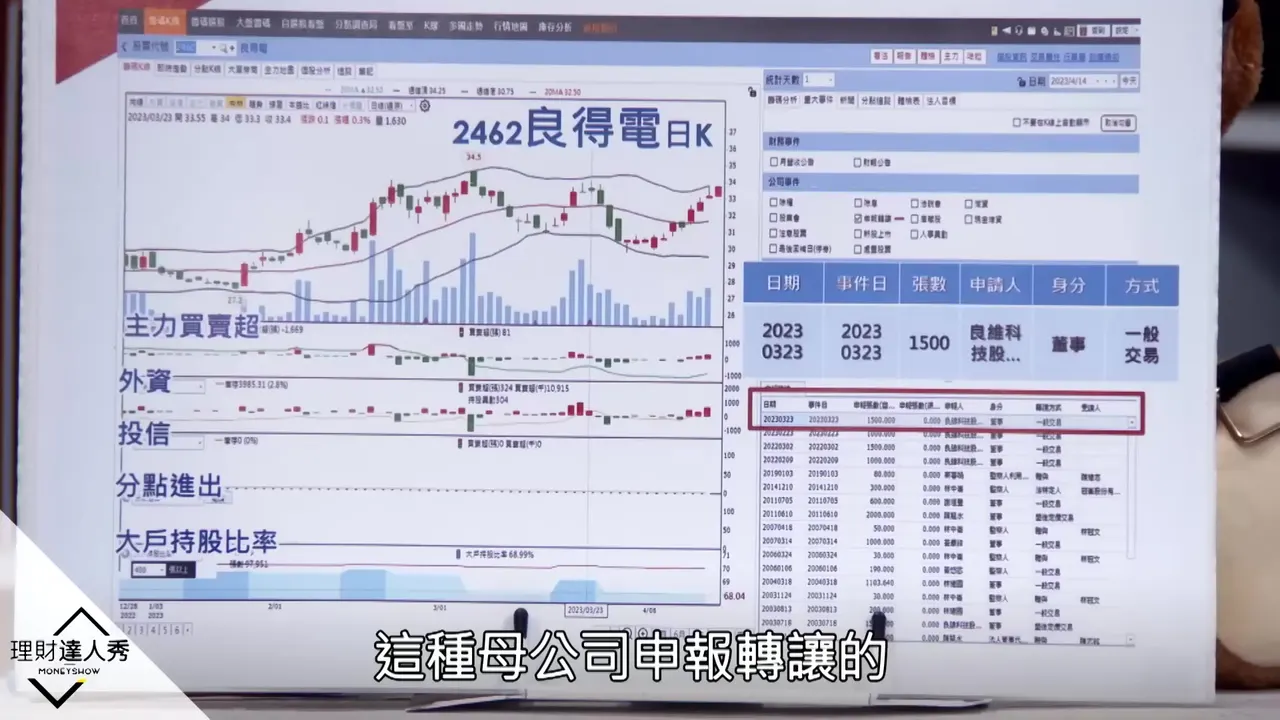
13:55지분 양도 신고가 반드시 매도는 아니다
지분 양도 신고가 반드시 실제 매도는 아니다. 가격이 좋지 않으면 팔지 않아도 되며, 신고는 주식을 내놓아 팔 수 있게 할 뿐이고 집중보관 해제도 마찬가지다. 따라서 소식을 보면 다음 날 아침 일찍 팔아야 하며 3일을 끌면 안 된다. 끌다가 3일 연속 하락하면 팔 필요가 없어진다. 올해 양도 신고를 한 다른 종목은 원래 많이 올랐던 터라 고점에서 최대 약 20% 하락했다가 이후 서서히 다시 올랐다.
▶ 여기서부터 보기15:03강세·약세 환경과 강의 총정리
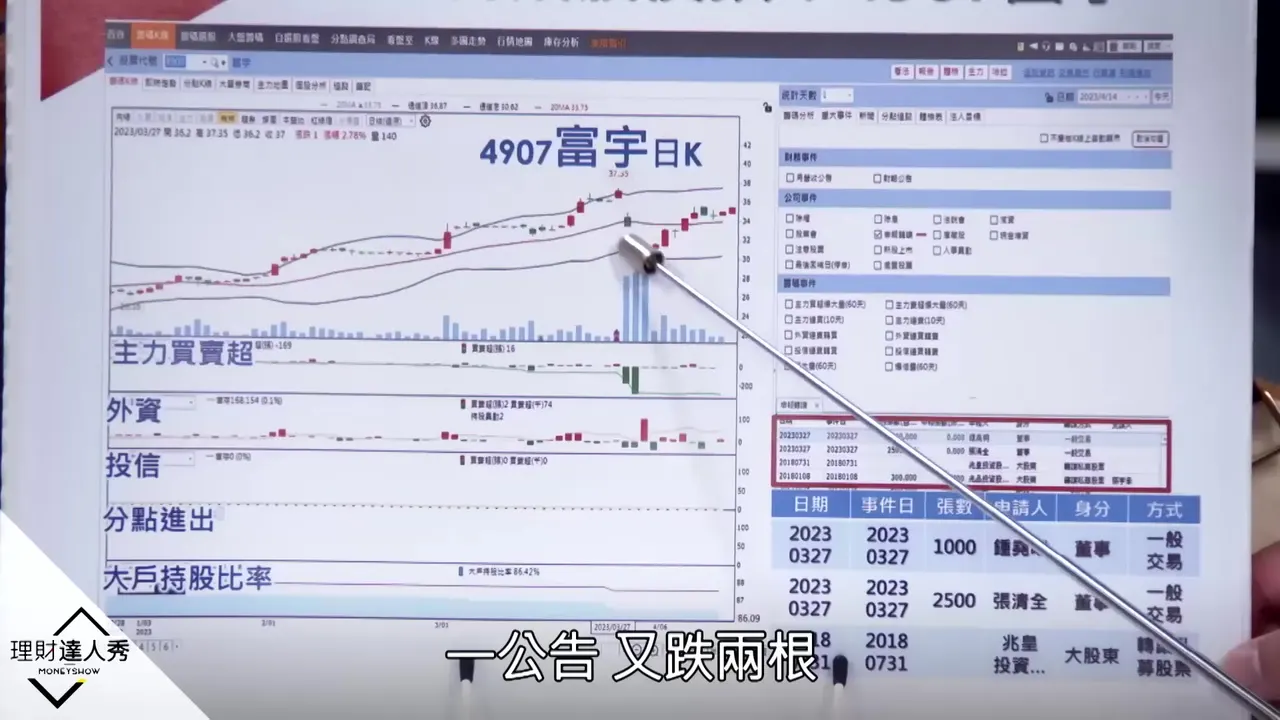
강세장에서는 시장 신뢰가 매우 강해 지분 양도 신고가 단기 영향만 주고 장기적으로는 괜찮다. 시장이 약해질 때 파괴력이 강해진다. 이런 회사는 펀더멘털을 연구하는 사람이 드물고 많이 오른 뒤에야 신고하는 경우가 많아 뒤에 주도 세력의 끌어올리기가 있을 수 있으며, 푸위(富宇, 4907)는 조용히 올라온 뒤 공시하자 곧바로 2봉 하락했다. 정리하면 저점에서 자녀에게 신탁으로 넘기면 이후 더 오를 수도 있고, 고점의 특정인 협의 양도나 장중 일반 거래는 모두 파괴력이 크며, 약세장이 강세장보다 영향이 더 크다.
▶ 여기서부터 보기