可転換社債入門:株と債券の二面性、発行時の株価操作の手順と会社の狙いの読み方
ひとこと要約:可転換社債は元本保全の債権と株式への転換機会を兼ねる。多くの会社は現金ではなく株式で返済したくて発行するため、低位で発行した後に株価を引き上げることが多い。転換価格と可転換社債の市価から会社の狙いが読め、主力の買い越しと組み合わせて売買する。
重要なポイント
- 可転換社債は一つの商品で二つの使い方ができる。株価が下がれば債権者として満期に最低でも100元が戻るが、確実に元本が守られるのは担保付きだけで、無担保は復興航空が倒産する前に40、50元まで下がった例がある。株価が転換価格を超えれば株式に換えて株主になる。
- 利点は取引コストが低く、取引税がかからず、株価上昇に連動して上がること。欠点は130元以上で繰り上げ償還される可能性があること(陽明は最高2200元まで可能だったのに200元台で償還された)、倒産リスク、流動性リスクがあり、60〜70元の低価格の可転換社債は避けるべきだ。
- 信用力の低い会社は資金が必要でも銀行が貸さず、可転換社債の発行は大半が返済しないためである。流れは、低位で発行し、3カ月間は株式転換できない期間に売上が急に増え(必ずしも水増しとは限らない)、材料を探し、相場を煽る人を見つけ、時価を120以上に引き上げる。最後に損をするのは、株式数が膨らみEPSが目減りする小口株主だ。
- 読み方は、転換枚数 = 100 ÷ 転換価格、時価 = 株価 × 転換枚数。可転換社債の市価が転換後の時価より高ければ、保有する特定の人が株価の引き上げを見込んでいることを示し、そこから会社の狙いを推測できる。
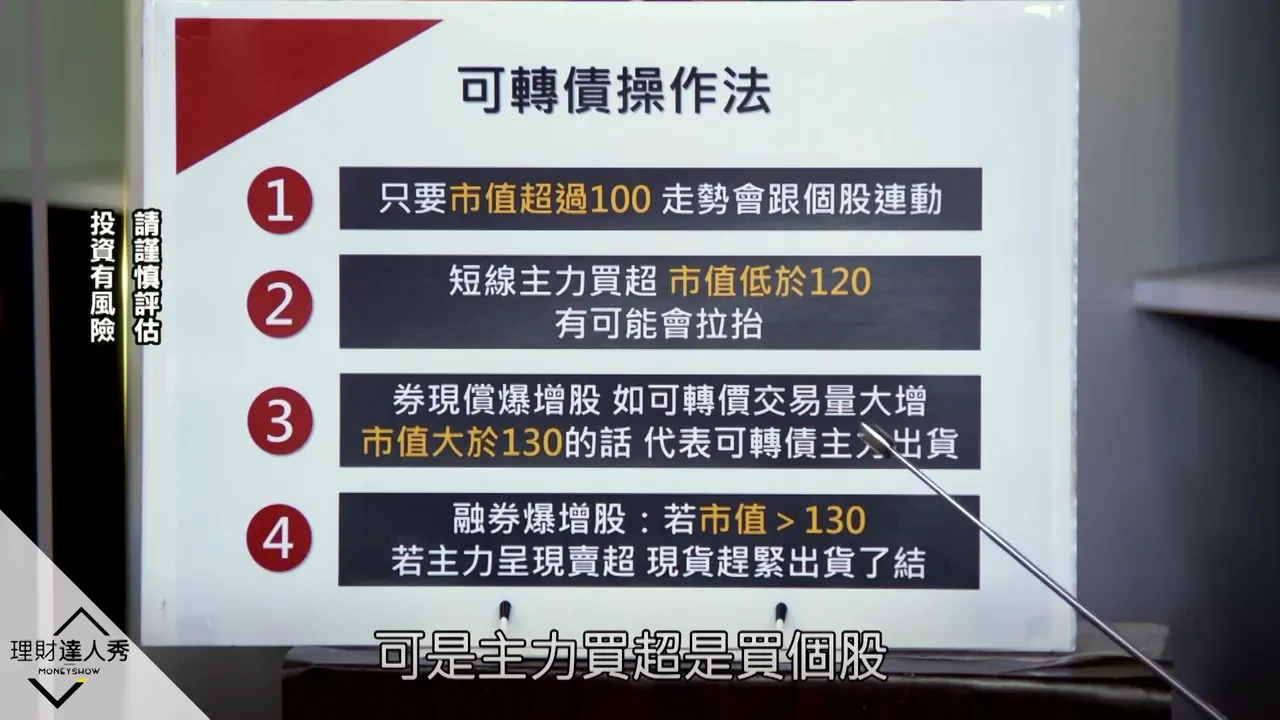
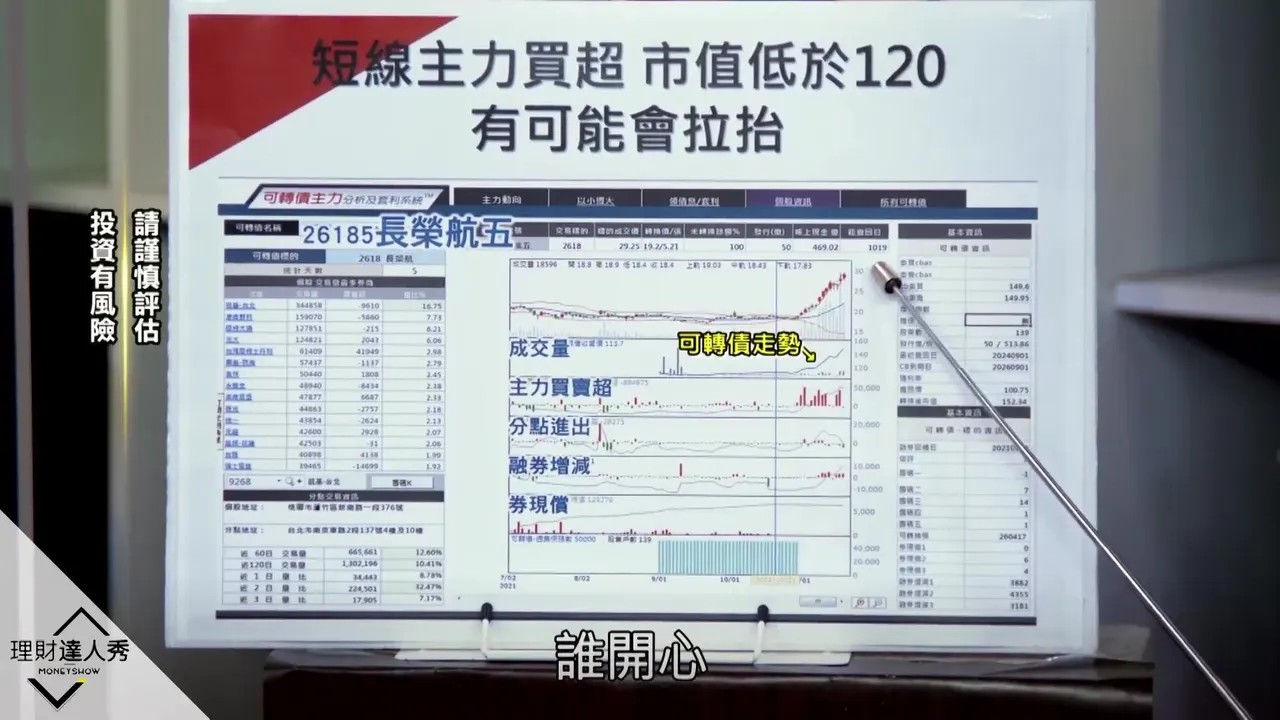
- 実戦では、転換後の時価が120未満で短期の主力が買い越している銘柄に注目する。長栄航空は転換価格を超えた後、可転換社債が110元台から160元近くまで急騰した。可転換社債は元本保全があるが規模が小さいため、大きな資金は現物株で運用すべきだ。
セクション別要約
4:05可転換社債の基本定義と担保
可転換社債(CB)は、発行会社が担保し株式に転換できる債券だと紹介する。担保は発行会社自身によるもので、会社の体質が悪ければ担保は当てにならないと強調し、最近ストップ安が続いて体質に疑問のある銘柄にも注意を促す。
▶ ここから見る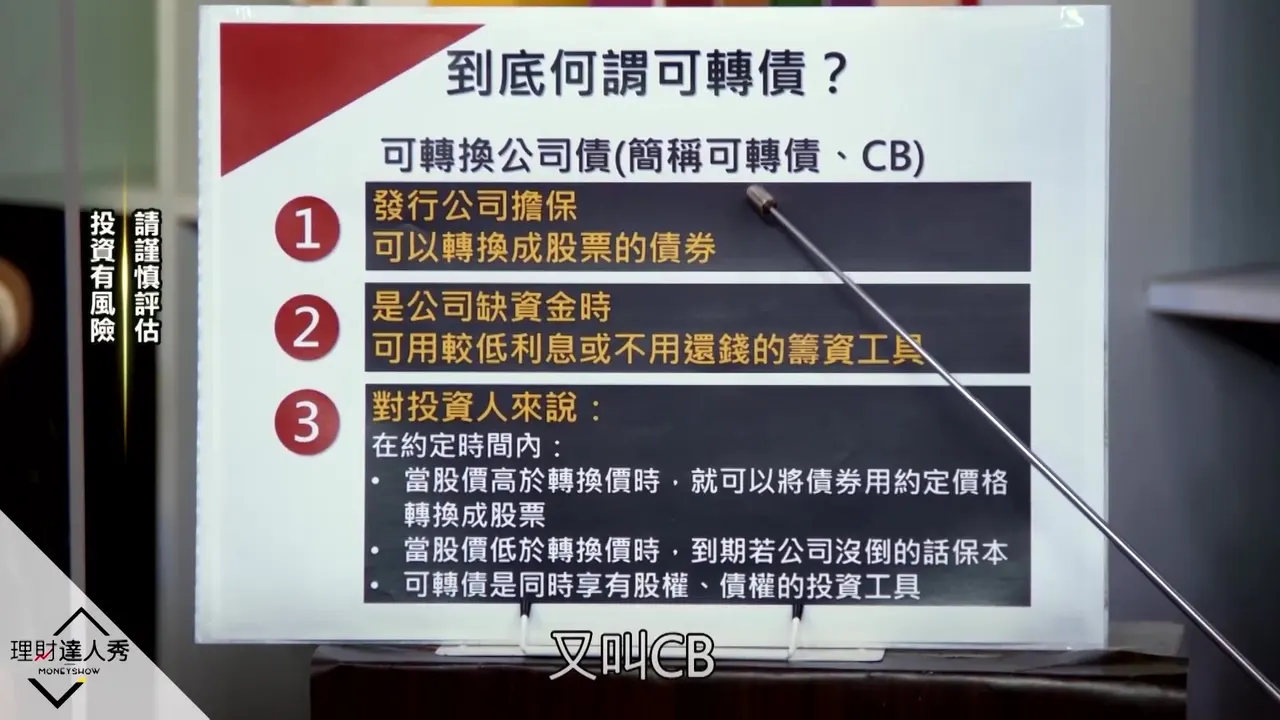
5:00担保の種類と元本保全の特性
可転換社債には担保付きと無担保があり、無担保は安いがリスクが高いと説明する。発行会社の目的は低金利での資金調達、さらには返済しないことで、投資家は会社が株価を引き上げて株式に転換することを望む。満期時に会社が倒産していなければ最低100元の元本が守られ、担保付きなら必ず守られるが、無担保は限らず、復興航空は倒産前に40、50元まで下がった。
▶ ここから見る8:05株と債券の二面性という強み
可転換社債は株式と債権を兼ね備えた手段だと総括する。株価が下がれば債権者として元本を守り、上がれば株主として利益を得る、一つの商品で二つの使い方ができる。株を買って損するのが怖いなら、98、99元で担保付きの可転換社債を選べば最低100元の下値が確保される。ただし前提は、まっとうに経営している会社であることだ。
▶ ここから見る9:05店頭市場センターでの検索方法
可転換社債は店頭市場センター(櫃買中心)が管理しており、情報は証券取引所ではなく、同センターのウェブサイトの債券市場情報にある。債券コードは5桁の数字で、ページには発行者、発行日と満期日、期間(通常3〜5年)、発行額が並び、発行資料も付いていて詳しく見られる。
▶ ここから見る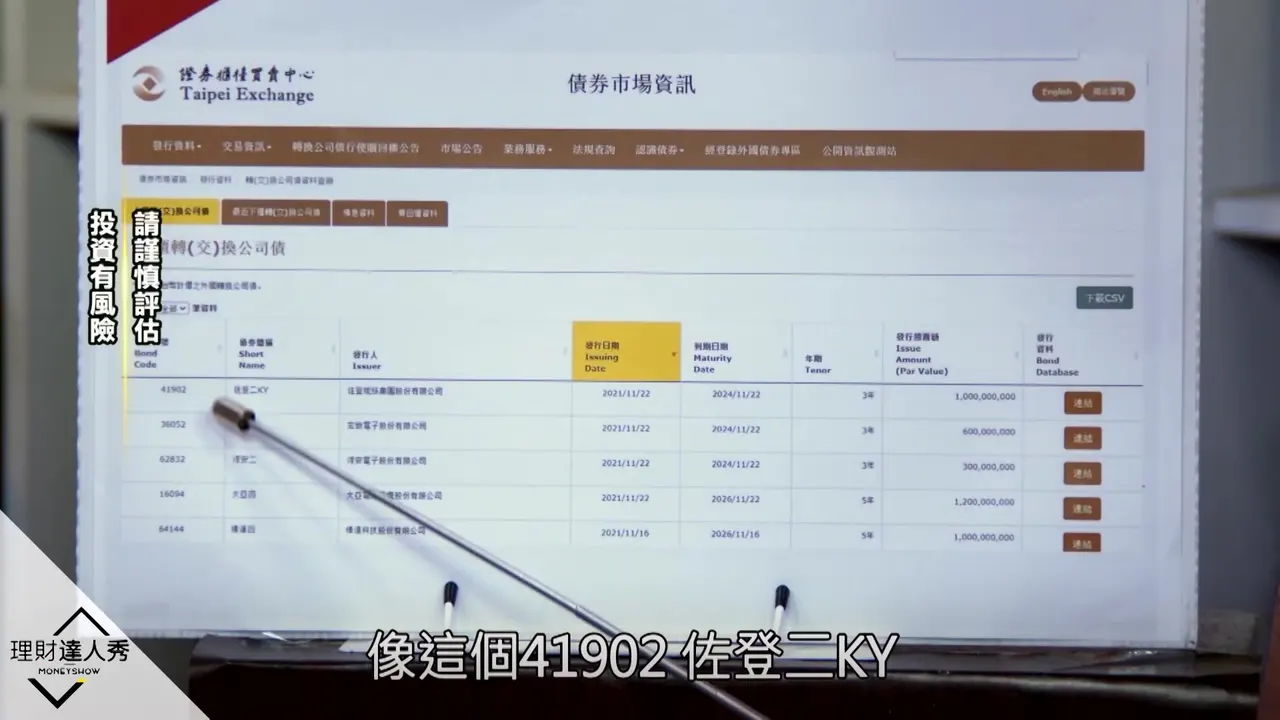
10:15可転換社債の利点と欠点
利点は元本割れのリスクが低く、取引コストが低いこと。売買に取引税がかからず、株価が上がれば可転換社債も上がるが、デイトレードはできない。欠点は、130元以上になると会社に繰り上げ償還される可能性があることで、陽明の可転換社債は償還されなければ最高2200元に達し得たが、実際は200元台で償還された。会社の倒産リスクもあり、楽陞の件がその例だが、経営者は倒産させれば服役するので、会社は通常簡単には倒産させない。それでも60〜70元の低価格の可転換社債は避けるよう勧める。さらに流動性リスクがあり、出来高が少ないと売れないことがある。
▶ ここから見る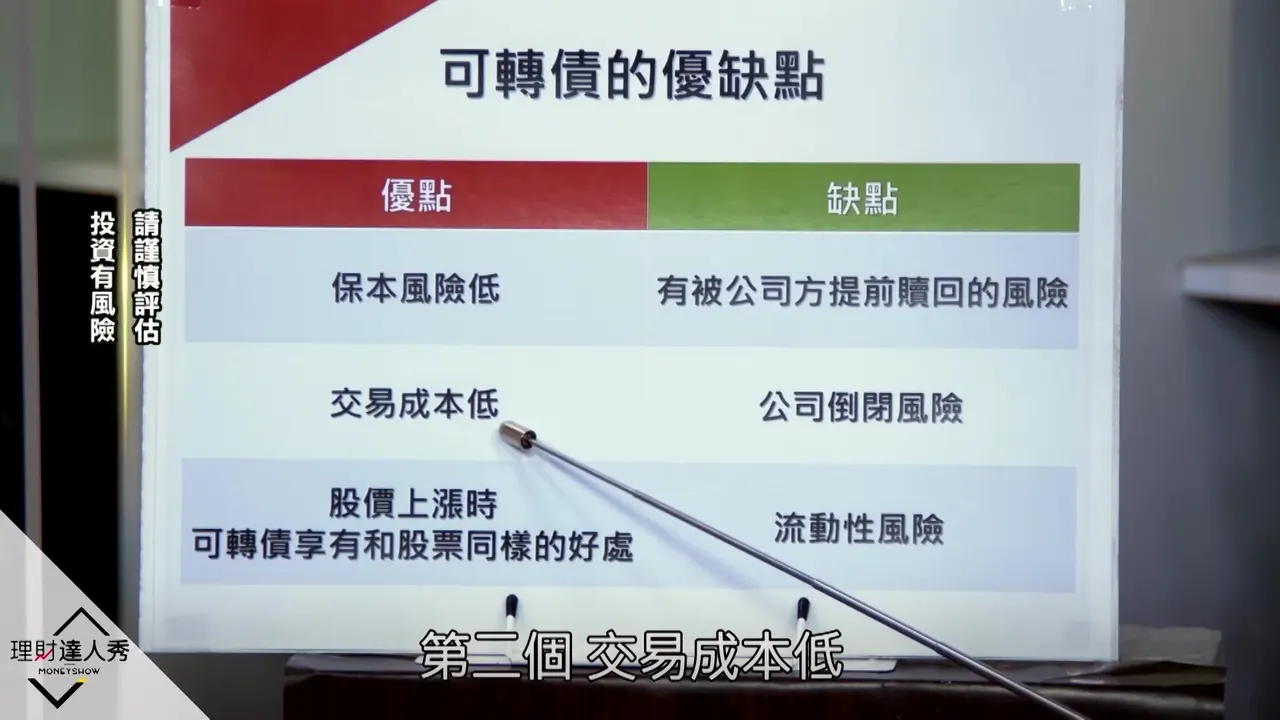
14:25信用力の低い会社の発行の思惑
信用力の低い会社(格付け7〜9)は銀行が貸したがらず、可転換社債の発行は大半が返済しないためだ。株価を引き上げて債券を株式に換えさせ、債券を持つ特定の人も会社も得をする。講師は自身の可転換社債のオプション購入の経験を紹介する。転換価格69元、株価68元で、可転換社債を100.5元で買ったが、会社が実際に返済したため損をした。最後に損をするのは小口株主で、株式数が5億から10億に膨らみ、EPSが目減りする。
▶ ここから見る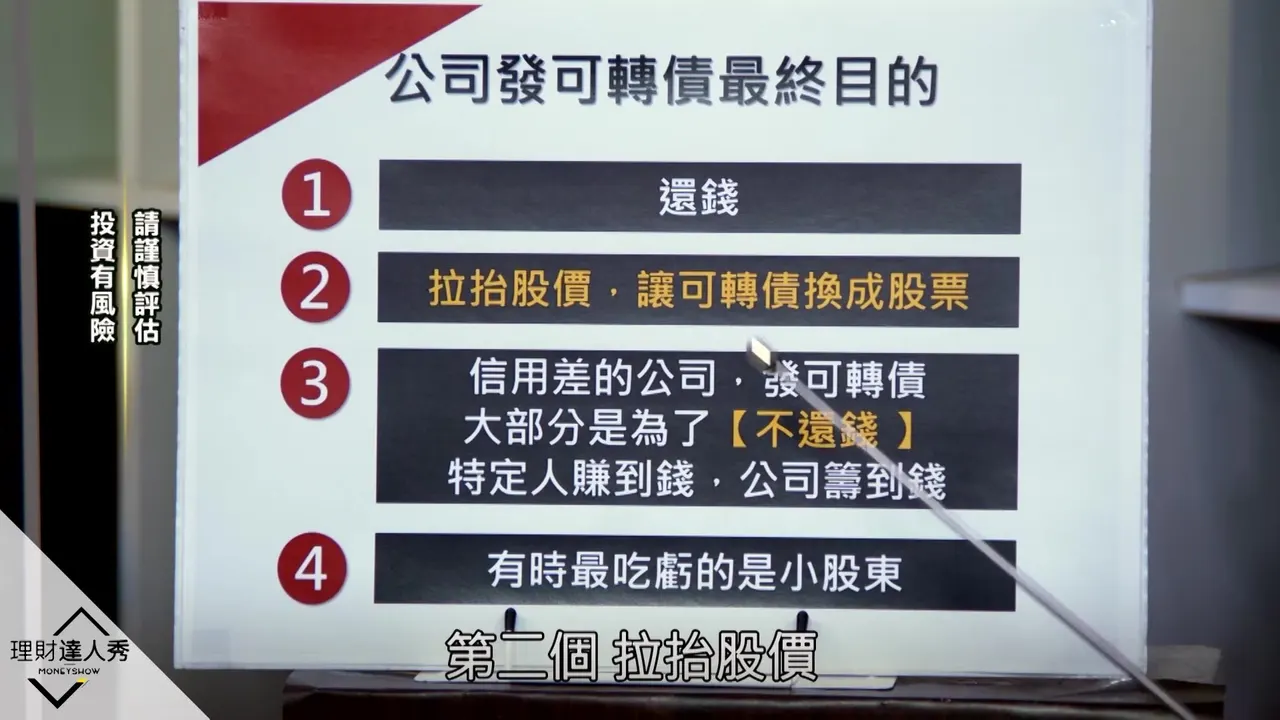
18:41発行の手順:低位での発行とロックアップ期間
会社が発行する際の手順の第一歩は、通常、株価が低位のときに可転換社債を出すことだ。高値で発行するなら、財務担当者は失格である。発行後3カ月間は株式に転換できないが、この期間に株価が引き上げられることが多い。
▶ ここから見る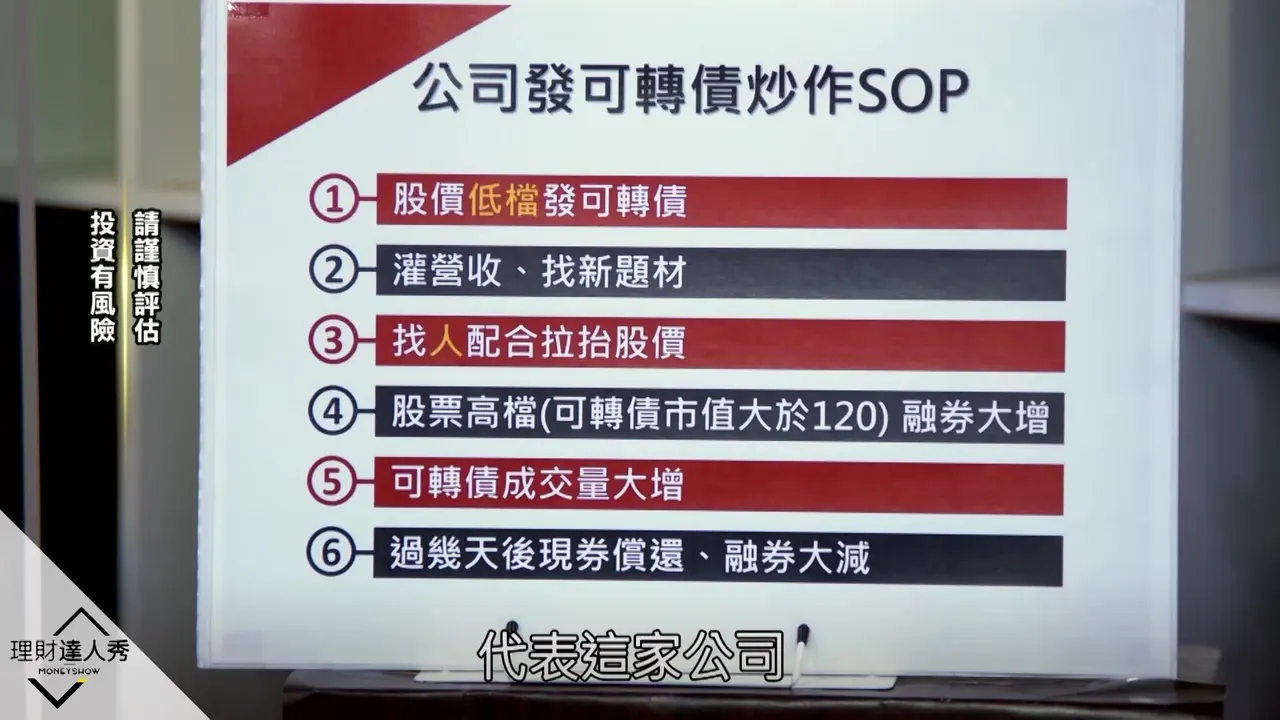
19:11株価引き上げの手口と出口のサイン
発行後3カ月間に株価を引き上げる手口は、売上が急に増える、または好材料がちょうど出る、新しい材料(化学・繊維が建設業に転じるなど)を探す、メディアで相場を煽る協力者を見つける、の三つだ。高値圏では可転換社債の時価が120を超え、腕のある者は150、200まで煽る。可転換社債の出来高が急増すれば、持ち手が入れ替わっている。信用売りで先に空売りしてから可転換社債を株式に換えて相殺する手法が現券償還で、高値圏で現券償還が出れば、すでに現金化しており、相場は一段落する可能性がある。
▶ ここから見る22:45転換枚数と時価の計算
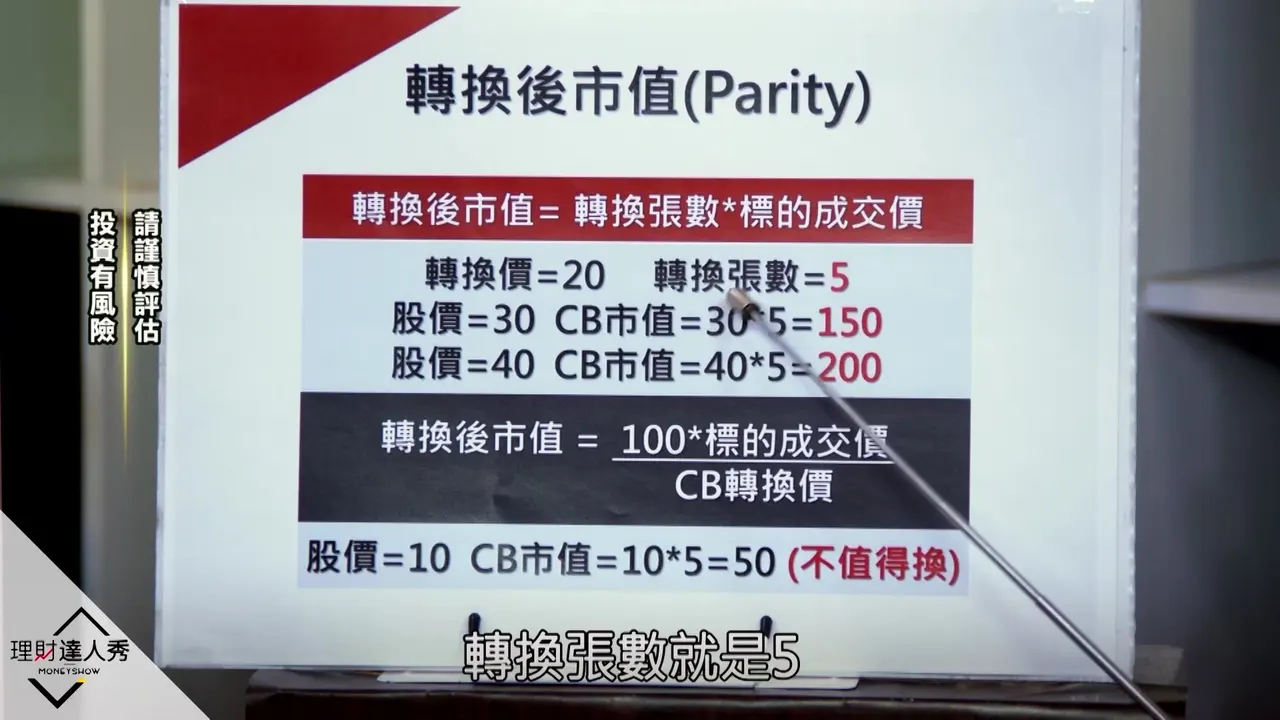
転換枚数 = 100 ÷ 転換価格である。可転換社債の額面は100元で、一枚が10万元だからだ。転換価格20元なら5枚、50元なら2枚に換えられる。時価 = 株価 × 転換枚数で、転換価格20元、5枚に換えられる場合、株価が30元に上がれば時価は30 × 5 = 150になる。時価は市価と同じではなく、売れないときは低めに指値する。
▶ ここから見る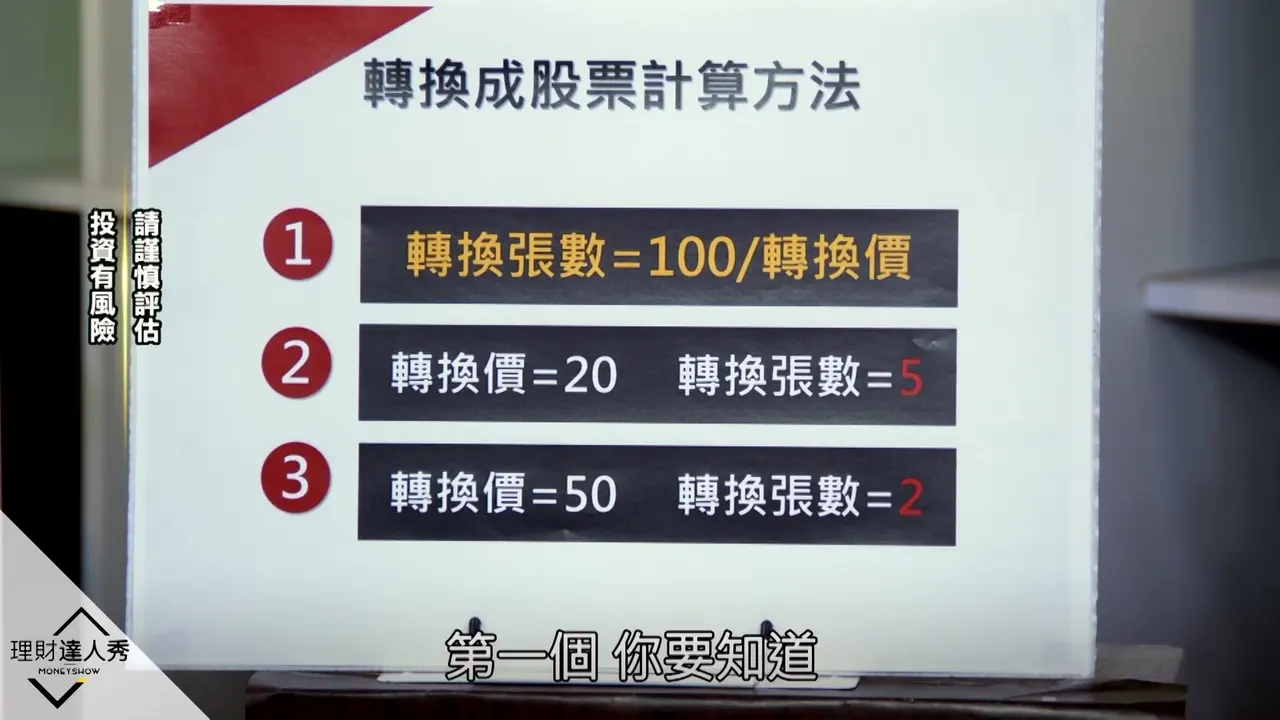
25:22転換オプションと端数の扱い
株価が倍になれば、可転換社債の時価も倍になる。株価が転換価格の半分まで下がったときは転換せず元本を取り戻す選択ができ、株価が上がったときだけ株式に換える。これが可転換社債の利点だ。樺漢三(64143)を例にすると、可転換社債は引き上げ前にストップ高を一度つけて市場に見せることが多い。その転換価格は223.2で、0.45枚にしか換えられず、一枚に満たない。
▶ ここから見る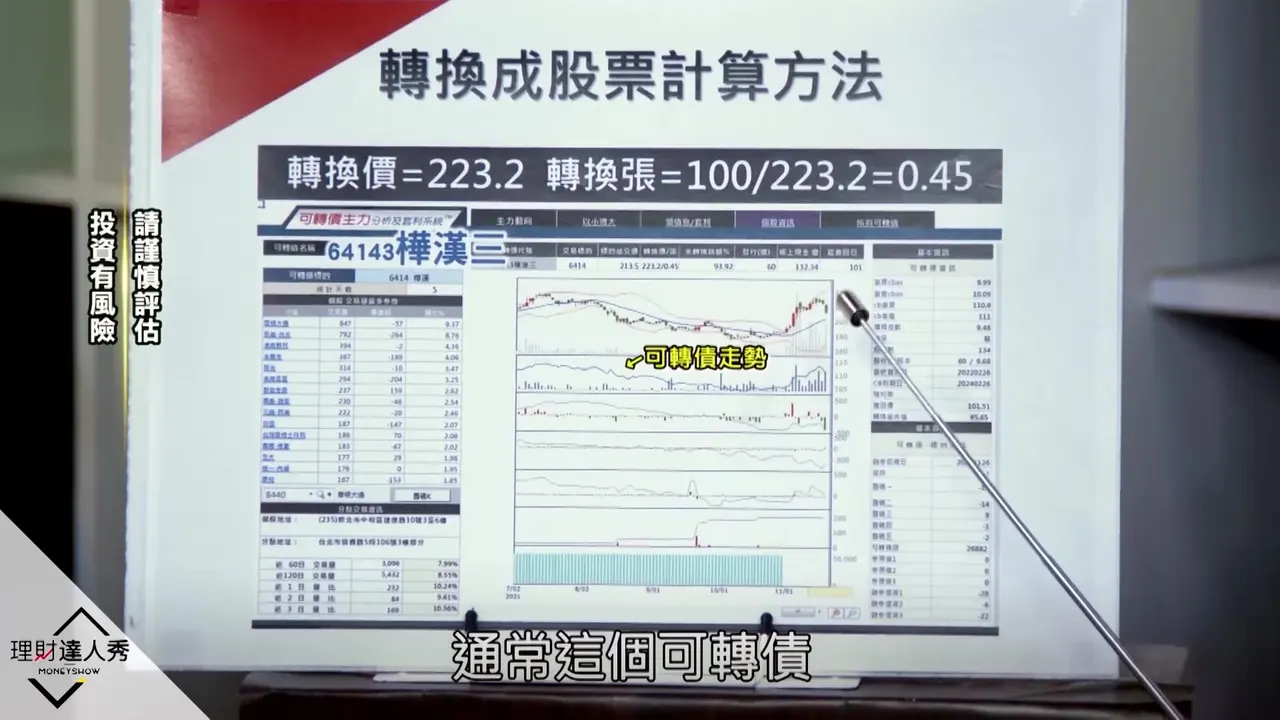
26:45可転換社債の価格から会社の狙いを読む
樺漢三を例にすると、転換後の時価は約95で、株価が転換価格を超えれば時価は100を突破する。だが可転換社債の市価はすでに111で、転換後の時価より高い。これは保有する特定の人が株価の引き上げを見込んでいることを示す。さもなければ時価がまだ90台なのに、120、130でも売らないはずがない。そのため可転換社債の価格から会社の狙いを推測でき、読み方を身につければ株を見る上で大いに役立つ。
▶ ここから見る28:52売り戻し権とリスクの事例
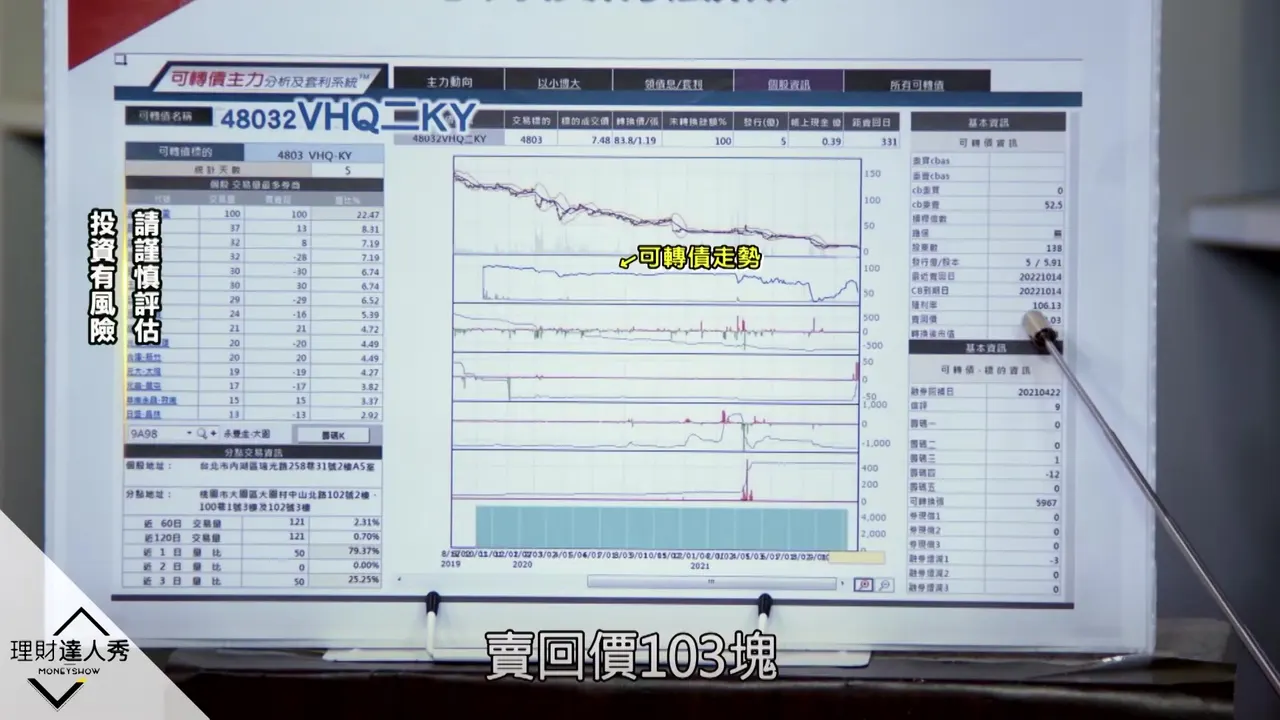
樺漢三は来年2月末に101.51元で会社に売り戻せるが、市場では約110元で売れるため、売り戻す人はいない。売り戻し権は通常、体質の弱い会社に付くもので、復興航空がその例だ。VHQ二KY(48032)の可転換社債は発行時100元で、今は52元に下がり、売り戻し価格103元は2022年10月14日まで待たねばならない。ここまで安いのは、おそらく返済できない可能性があるからで、購入は勧めない。ただし歴史上、後に返済できた例もある。返済できなかった例が、楽陞の件で許金龍が服役したケースだ。最後に簡単な売買法を紹介する。時価が100を超えると個別株と連動して動くので、短期の主力の買い越しを見る。
▶ ここから見る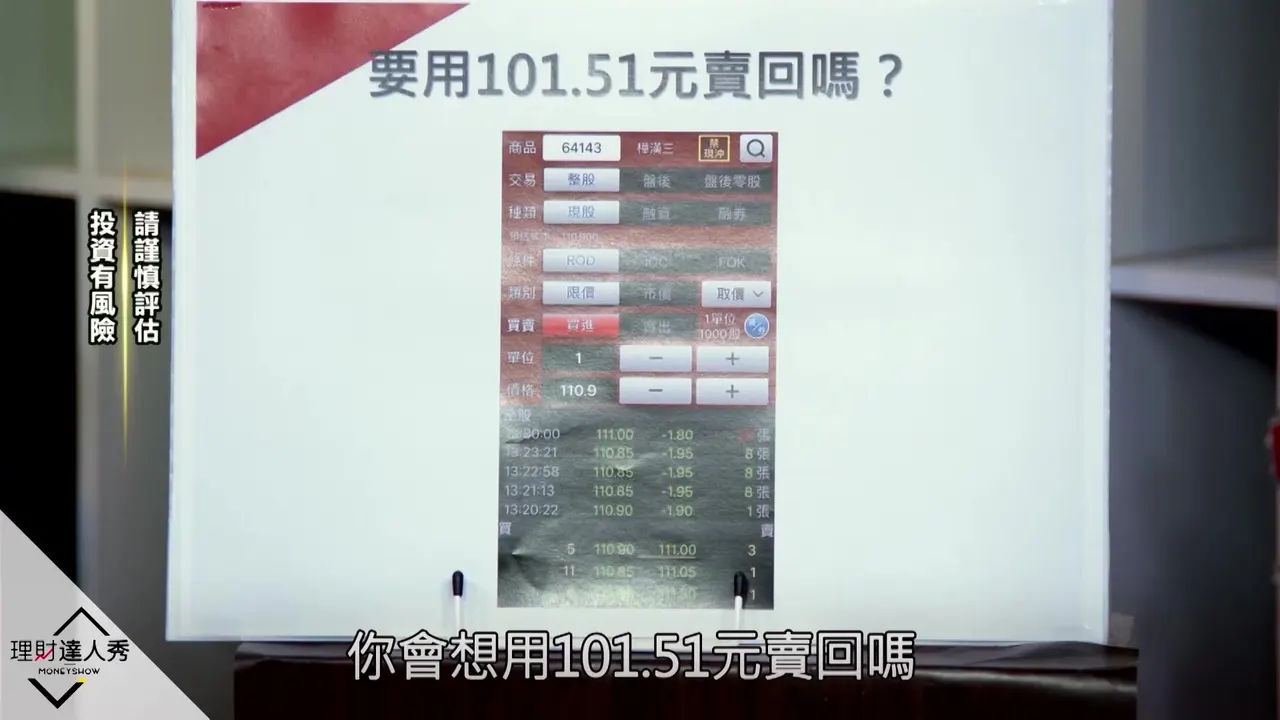
31:32売買法の実例とまとめ
短期の主力が買い越し、転換後の時価が120未満なら、その個別株は引き上げられる可能性がある。見るべきは個別株の主力の買い越しで、可転換社債ではない。長栄航空では、転換価格19.2元で、株価が転換価格を超えた後、可転換社債が110元台から160元近くまで急騰し、50%近く上がった。転換価格19元の別の銘柄も110から160に急騰した。可転換社債には下値の保証があるが、取引規模は現物株よりはるかに小さいので、部位が大きければ現物株で行い、下値を守りたいときに可転換社債を買う。まとめると、大半の会社は可転換社債を現金ではなく株式で返したいと考えて発行し、買う人もそれを望んでいる。
▶ ここから見る